Breaking News
Chargement des breaking news...
App Logo
Magazine
    Bientôt disponible...
Je m'abonne
App Logo
MagazineJe m'abonne
Je m'abonne
Banques et FinanceEecomembre

Inclusion financière : pourquoi les Camerounais évitent les banques et les assurances

Selon une étude commandée par le ministère des Finances à l’UN Capital development fund (UNCDF) et l’Institut national de la statistique (INS), seulement 10% des 15 ans et plus sont bancarisés (servis par les banques). Le crédit formel (3%) n'est pas largement utilisé dans le pays.

Publiée vendredi 12 octobre 2018 à 20:05:48Modifiée vendredi 3 mai 2024 à 16:21:45Temps de lecture 7 minPar EcoMatin

banque-assurance
Le ministère des Finances (Minfi) vient de publier l'enquête « FinScope » qui vise, dans le cas d’espèce, à mesurer les niveaux d'accès et d'utilisation des services financiers au Cameroun, au cours de la période 2017. Globalement, le niveau d’inclusion financière est relativement bas au Cameroun, selon cette enquête. En effet, seulement 10% des 15 ans et plus sont bancarisés (servis par les banques). Le crédit formel (3%) n'est pas largement utilisé dans le pays. Il se dégage une préférence pour le crédit informel (11%). De plus, environ 10% ont accès au crédit auprès de leur famille et de leurs amis. « L'éducation des consommateurs et l’éducation financière sont de réels problèmes au Cameroun, principalement dans le domaine de l'assurance, où la plupart des adultes n'ont pas de connaissances financières », indique l'étude. Car, environ 51% ont indiqué avoir besoin de formation en éducation financière, principalement pour obtenir de l'information sur la manière d'épargner et sur les avantages des produits financiers. Et puis, 45% des adultes ne cherchent aucun conseil financier et sont pris au piège du manque d'informations financières. « Seulement 29% des 15 ans et plus sont enregistrés comme utilisateurs de Mobile Money contre 76% de pénétration mobile ; ce qui montre qu’il y a de l’opportunité pour accroître l'inclusion financière digitale. Ceci est important, car le Mobile Money est un produit financier relativement nouveau avec d’énormes potentialités », relève FinScope. Cette statistique, de l’avis de certains experts, peut s’expliquer aussi bien par la multiplication dans le pays, des établissements de microfinance qui desservent jusqu’aux populations des zones rurales, que par la montée en puissance, depuis quelques années, des services de banque mobile (mobile money) offerts par les opérateurs de la téléphonie mobile et du transfert d’argent. Lire aussi : Assurances : les experts de la Cima se concertent à Abidjan Assurance La souscription à l’assurance est faible à 10%, selon Finscope. Les principaux obstacles à la souscription à l'assurance sont liés au manque d'informations (pour les personnes sans assurance): 93% n'ont pas entendu parler de l'assurance contre les risques agricoles; 92% ne connaissent pas l'assurance de dommages matériels; et 65% ne connaissent pas l'assurance-vie. Au total, 7% des 15 ans et plus utilisent des produits de microfinance (IMF). Finscope fait noter que sur les 7%, environ 58% sont des hommes et 28% vivent dans des zones rurales. De tous les produits financiers, les moteurs de l'inclusion financière sont l’épargne et le transfert/ envois de fonds, souvent portés par des mécanismes informels. Réalisée avec le concours de l’UN Capital development fund (UNCDF) et l’Institut national de la statistique (INS), cette étude précise cependant que seulement 49% des adultes sont formellement servis par les banques et les institutions financières, et que 36% utilisent des mécanismes informels pour gérer leurs avoirs financiers. Lire aussi : Assurance : Blaise Abel Ezo’o Engolo, est le nouveau secrétaire général de la CIMA Solutions pour débloquer l'inclusion financière statique à 10% Finscope prescrit quelques priorités au gouvernement pour débloquer l’inclusion financière actuellement à 10%. Dans le développement et financement des chaînes de valeurs agricoles, il est recommandé l’identification des chaînes de valeurs porteuses (y compris l’élevage) par région, l’appui au développement de services financiers inclusifs, innovants et adaptés , l’amélioration de l’accès pour les acteurs de la chaîne de valeur, les identifications des risques agricoles, le renforcement du potentiel des chaînes de valeur agricoles pour stimuler l'emploi, les opportunités de revenus (agriculture commerciale) et la sécurité alimentaire des populations rurales pour chaque région. En matière de protection sociale et réduction des inégalités, le gouvernement camerounais doit procéder à l’identification du profil des personnes vulnérables par région (revenu moyen, source de revenu, fréquence du revenu), l’identification des principaux risques auxquels ils font face et l’identification de leurs besoins (services financiers, éducation, santé, etc.). Concernant la création d’emplois et la professionnalisation du secteur informel, il est question de procéder à la caractérisation du secteur par corps de métiers (mécaniciens, menuisiers, couturiers, coiffeurs, etc.), les métiers à fort potentiel pour le développement de l’entrepreneuriat et la création d’emploi. Sans oublier, d’identifier les besoins de différents corps de métiers (financement, information, formation en éducation financière, formation professionnelle, assistance technique) et les défis rencontrés en fonction du domaine d’activités. Pour permettre l’amélioration accès/ utilisation des produits financiers innovants, Finscope préconise de caractériser les produits et services financiers répondant aux besoins. Il est aussi question de procéder à l’identification des leviers et barrières à l’accès aux services financiers digitaux, les besoins de formation/ éducation financière/ compréhension des produits et les frontières de l’accès. Lire aussi : Transactions financières : comment améliorer l’inclusion financière à travers la numérique Inclusions financières Globalement, indique Finscope, le niveau d’inclusion financière est relativement bas au Cameroun. Dans la mesure du possible, l’inclusion financière devrait être un enjeu important de l’agenda de développement national. Les priorités de l'inclusion financière au Cameroun devraient assurer l'amélioration des conditions de vie des populations. À cette fin, il faudrait mettre en place le financement et le soutien à l’agriculture commerciale pour améliorer la productivité ainsi que les revenus des acteurs grâce à une approche développement filière au niveau régional (accès terre, intrant, équipement, maitrise de l’eau, débouchés). Le mobile money comme outil pourrait aussi accroître la portée des services formels  avec plus d’un quart des adultes utilisant le mobile money, l’extension du service afin d’intégrer d’autres produits financiers peut améliorer l’accès aux services  (transfert sociaux, payement, assurance, etc.). Selon Finscope, les leçons apprises du mobile money des pays de l’Afrique de l’Est, où M-Pesa était un produit à succès dans le renforcement de l’inclusion financière pourront être explorées afin de capter et transformer à des fins d’investissements les flux de transfert. Finscope pense que la mobilisation de l’épargne informelle et l’assurance peuvent se connecter au secteur financier formel. De plus, il faudrait le développement de produits d’assurance adaptés pour mieux gérer l’impact des risques. Car pour l’heure, l’assurance est dominée par l’assurance automobile avec les assurances vie. L'épargne et le crédit peuvent être utilisés comme des solutions financières pour aider les adultes à atteindre leurs objectifs de développement tels que le démarrage d'une entreprise, le financement des dépenses de l’éducation, de santé, etc. susceptibles de sortir les gens de la pauvreté. Pour chaque produit financier, il faudrait bâtir sur les leviers identifiés et travailler à lever les barrières (coûts, compréhension, processus, etc.) pour une inclusion plus complète au service des populations à la base (les plus vulnérables). Enfin, Finscope pense que l’éducation des consommateurs et l’alphabétisation financière sont de vrais défis.  Nécessité d'une stratégie d’éducation financière pour aborder les questions liées à l'autonomisation des consommateurs, à leur protection, aux connaissances financières et encourager de bonnes pratiques budgétaires. Une attention particulière devrait être  portée sur les jeunes (-35 ans) qui représentent 60% de la population, les femmes et le milieu rural qui sont les plus exclus financièrement.

Cet article est réservé aux abonnés.

Cet article nécessite un abonnement EcoMembre pour y accéder.

Contactez le service client
  • Accueil
  • Banques et Finance
  • Inclusion financière : pourquoi les Camerounais évitent les banques et les assurances
CamerouncréditbanqueassuranceArchive
Recevez notre briefing économique et financier tous les jours avant 10 heures.

En vous inscrivant à la newsletter, vous acceptez de recevoir nos communications. Vous pouvez vous désabonner à tout moment.

Dans la même catégorie
WhatsApp Image 2026-10-05 at 15.01.14 (1)Banques et FinanceCEMAC : le coût du crédit recule à 10,99 %, les banques relancent leurs financementsLe crédit bancaire coûte moins cher dans la CEMAC, mais sa reprise profite surtout aux grandes entreprises. Au deuxième trimestre 2026, elles ont capté près de 61 % des 2 904 milliards de FCFA de nouveaux prêts, tandis que les PME ont subi une légère hausse de leurs taux.il y a 1 jourWhatsApp Image 2026-10-23 at 11.43.43Banques et FinanceAbidjan, Lomé, Libreville… : Idrissa Nassa remanie les états-majors de Coris Bank en AfriqueLe groupe bancaire burkinabè a procédé à une série de nominations dans ses filiales africaines. D'Abidjan à Libreville, en passant par Lomé et Bamako, onze cadres changent de responsabilités ou montent en grade. Une réorganisation qui intervient alors que Coris vient de rejoindre Ecobank au sommet du marché bancaire de l'UEMOA.il y a 1 jourPhoto façace AFG Bank CamerounBanques et FinanceCameroun : AFG Bank décroche 26 milliards FCFA auprès de la BAD pour financer le commerce extérieurAFG Bank Cameroun bénéficie d'un nouvel appui de la Banque africaine de développement. L'institution panafricaine a approuvé une facilité de 26,2 milliards de FCFA pour renforcer les opérations de financement du commerce de la banque, dont les crédits à la clientèle ont progressé de 32,1 % en 2025. Les PME figurent parmi les principaux bénéficiaires visés.il y a 2 joursEpremiumDenis-SassouBanques et FinanceDette : les rendements des obligations congolaises en franc CFA à dix ans dépassent 13 %, un record depuis 2020Les obligations congolaises en monnaie locale affichent un rendement à dix ans proche de 13,5 %, contre 9,6 % pour le Cameroun et 7,2 % pour le Gabon. Un écart important qui intervient sur fond d'endettement élevé et de prudence des investisseurs.il y a 2 joursBureau_BVMAC_Douala-minBanques et FinanceGabon : Bamboo Microfinance lève 4,5 milliards FCFA pour sa première émission obligataire dans la CemacPour sa première incursion sur le marché financier de la Cemac, la société de microfinance gabonaise recherchait 5 milliards FCFA. Elle est finalement parvenu à mobiliser 4,5 milliards auprès de 350 investisseurs, dont 321 personnes physiques.il y a 3 joursEpremium489432971_1158120549661264_6912199493030184019_n 2Banques et FinanceCEMAC : les capitaux étrangers reculent dans les banques, les nationaux contrôlent désormais 23 établissements sur 54Le retrait de certains groupes européens et les changements d'actionnaires on fait baisser le nombre d'établissementmalgré le recul enregistré en un an, les capitaux étrangers conservaient une place prépondérante dans le système bancaire régional, avec 31 établissements sur 54.il y a 3 jours
Articles similaires

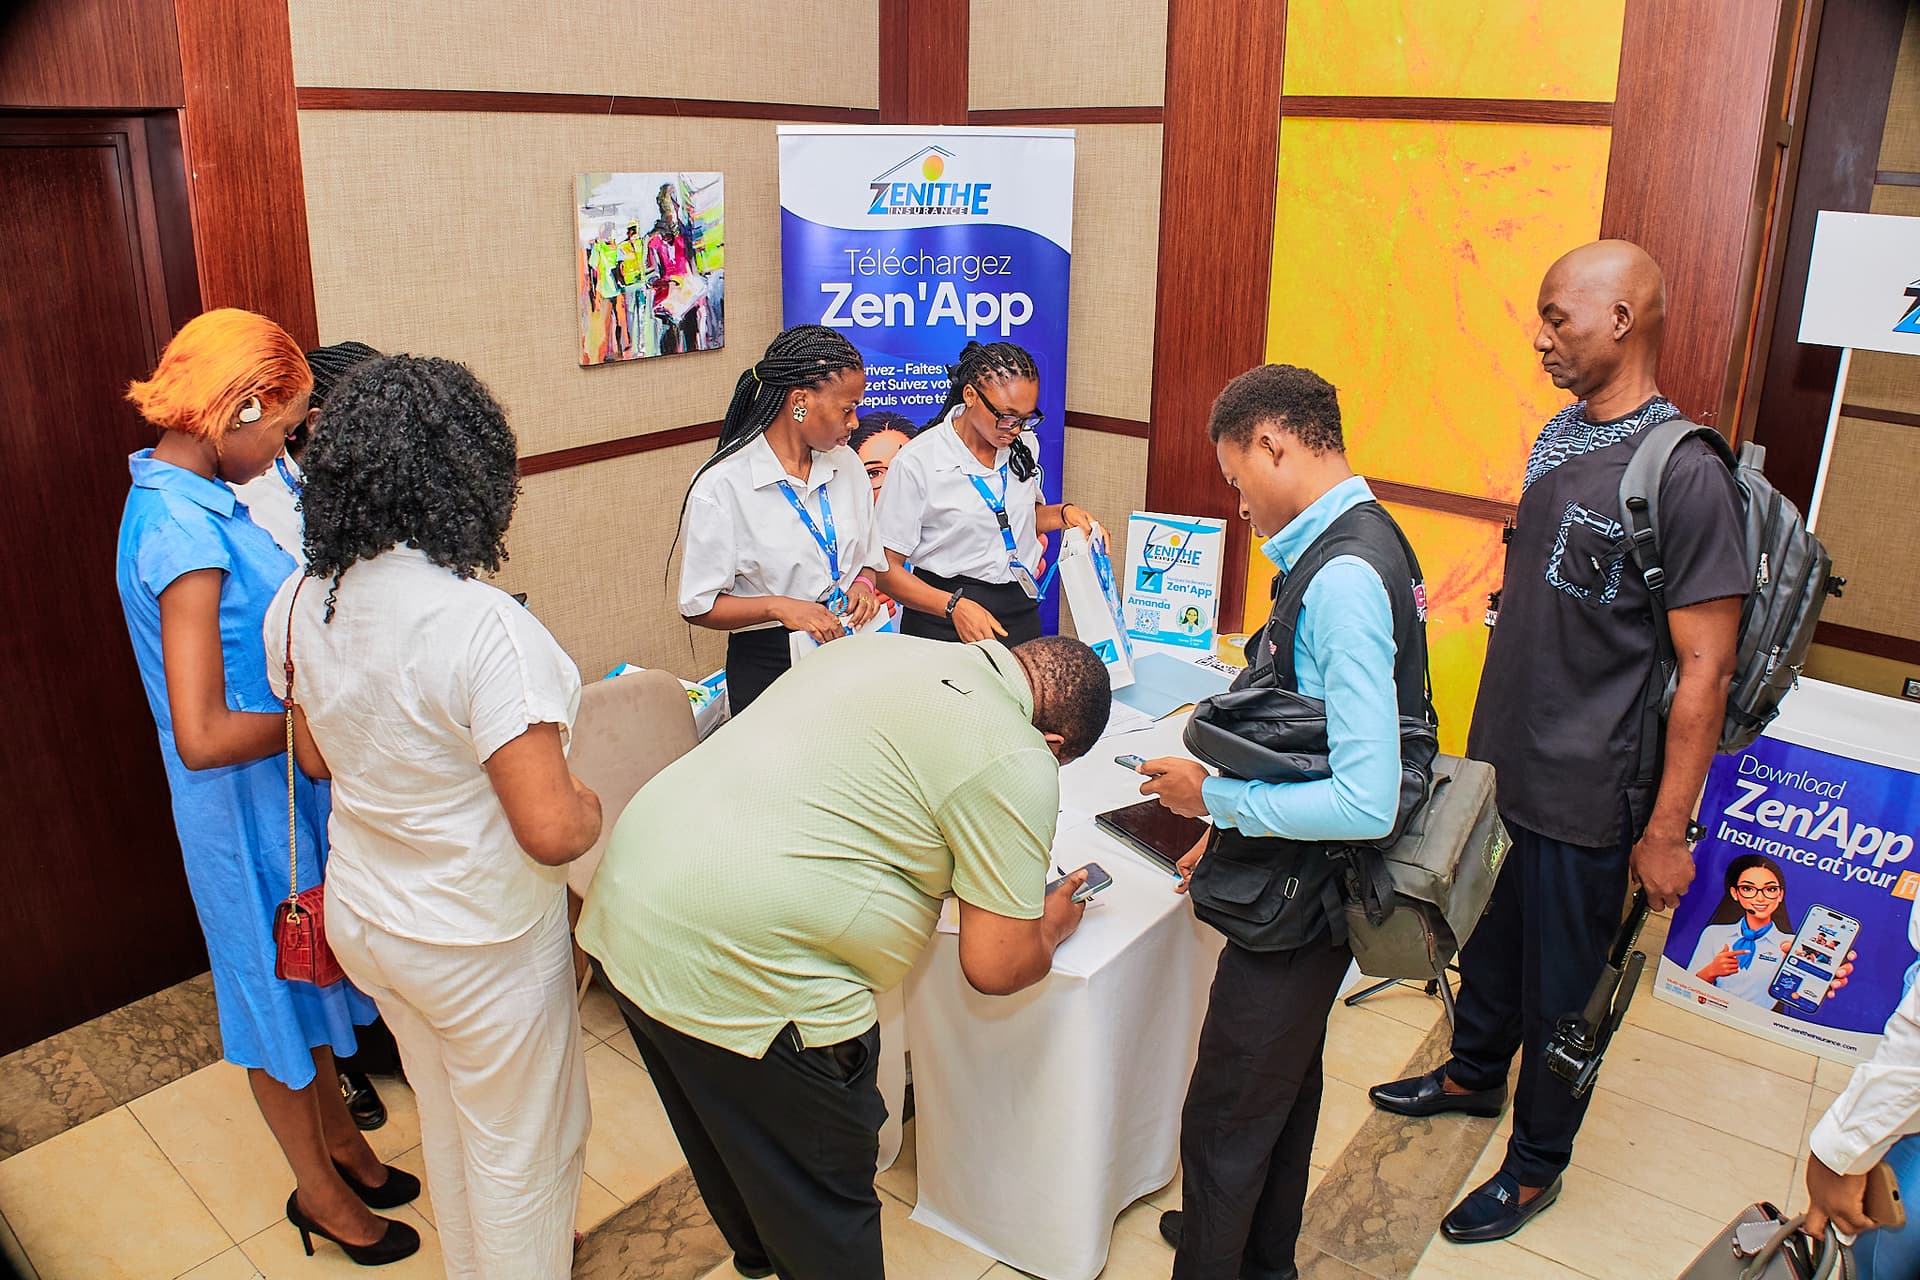
L'effervescence au lancement de Zen'AppConjonctureZenithe Insurance poursuit la digitalisation de ses opérations et lance Zen'App pour rendre l'assurance plus accessible et à porter de mainsL'application mobile permet aux assurés de souscrire ou renouveler à une police et de déclarer ou suivre un sinistre grâce à son téléphone portable, à partir de 2 500 FCFA.il y a 1 semaine
Actuellement en kiosque

Les plus lus

1Affaire Garoubé : la justice française maintient une saisie de 11,7 milliards FCFA contre l’État du Camerounil y a 3 jours2Cameroun : le projet de brasserie Krieger Brewery franchit l’étape des audiences publiquesil y a 2 jours3Tchad : le groupe ivoirien AFG en passe de prendre le contrôle de la Banque de l’Habitatil y a 4 jours4Cameroun : l’offre aérienne s’étoffe avec 21 compagnies, portée par les liaisons africainesil y a 5 jours5Cameroun : le français Camusat lève 12 milliards FCFA auprès de deux banques locales pour ses infrastructures de télécomsil y a 4 jours6Fitch abaisse la note souveraine du Cameroun à « B- »il y a 5 jours7CEMAC : les capitaux étrangers reculent dans les banques, les nationaux contrôlent désormais 23 établissements sur 54il y a 3 jours8Abidjan, Lomé, Libreville… : Idrissa Nassa remanie les états-majors de Coris Bank en Afriqueil y a 1 jour9Guinée équatoriale : Tradex menacé de perdre ses réservoirs de stockage de carburantil y a 3 jours10Congo : l’État accorde dix ans d’avantages fiscaux et douaniers aux activités de Franprix à Brazzavilleil y a 1 jour
📧

Newsletter EcoMatin

Recevez notre briefing économique quotidien directement dans votre boîte mail

Analyses exclusives • Décisions économiques • Afrique centrale

App Logo
Je m'abonne
MarchéCotationBoursesFondsMatières premièresConvertisseur
AbonnementsMon compteMes abonnementsNewslettersArticles achetés
ServicesConditions généralesPolitique de confidentialitéPolitique en matière de cookiesContact & Suggestions
La rédactionQui sommes-nous?Nous rejoindreNotre équipeLettre du DP
Recevez notre briefing économique et financier tous les jours avant 10 heures.

En vous inscrivant à la newsletter, vous acceptez de recevoir nos communications. Vous pouvez vous désabonner à tout moment.

EcoMatin SRL : BE1003.413.035

Avenue Louise 523, 1050 Ixelles

© Copyright EcoMatin 2026. Tous droits reservés.