Les EMF sont en infraction pour ce qui concerne le ratio de couverture des immobilisations, le ratio de couverture des crédits par les ressources disponibles et la norme de liquiditéRèglementations : le cas critique des microfinances Au 30 septembre 2018, 58% de ces établissements sont en infraction vis-à-vis de la norme de constitution du fonds de solidarité. Les EMF sont en infraction pour ce qui concerne le ratio de couverture des immobilisations, le ratio de couverture des crédits par les ressources disponibles et la norme de liquidité. Le secteur de la microfinance de la Cemac affiche une légère baisse de ses activités, tandis que sa situation prudentielle demeure préoccupante. Au 30 septembre 2018, le secteur de la microfinance de la CEMAC compte 619 établissements de microfinance agréés et en activité, 412 au Cameroun, 11 en Centrafrique, 57 au Congo, 14 au Gabon, 03 en Guinée Equatoriale et 122 au Tchad. À la date sous revue et sur la base des déclarations Sesame effectuées par 481 EMF déclarants, les principaux agrégats de l’activité des EMF de la CEMAC ressortent comme suit : - un total du bilan d’environ 1 103 milliards de FCFA, en baisse de 5% en glissement annuel ; - un encours de crédits bruts à hauteur de 493 milliards de FCFA, constitués principalement des crédits à court terme ; - un montant de dépôts de la clientèle de 774 milliards de FCFA, composés pour l’essentiel de dépôts à vue ; - une qualité du portefeuille de crédit préoccupante, caractérisée par des créances en souffrance déclarées de 90 milliards de FCFA, 18% de l’ensemble des crédits bruts, et un excédent de trésorerie évalué à près de 416 milliards de FCFA ; - un excédent de trésorerie évalué à 416 milliards de FCFA. Pendant la même période, les données statistiques du secteur de la micro finance sont relativement stables. En effet entre septembre 2017 et septembre 2018, le nombre de clients et de membres des EMF de la CEMAC est passé de 2,7 millions à 2,59 millions, soit une baisse de 9%. Le Cameroun et le Congo détenant le plus grand nombre de clients et de membres, avec respectivement 65% et 18% du total ; le nombre d’agences et de guichets affiche une baisse de 11% sur la période analysée, passant de 1 963 en septembre 2017 à 1 738 en septembre 2018. La baisse de cet indicateur est plus marquée au Congo (-48%) et au Tchad (-13). Le Cameroun et le Tchad détiennent le plus grand nombre d’agences et guichets avec respectivement 82% et 8% du total de la CEMAC ; - le taux débiteur moyen à l’échelle de la CEMAC passe de 12,1% à 13,3% entre septembre 2017 et septembre 2018, soit une hausse de 1,2 point. Au troisième trimestre 2018, les taux débiteurs les plus importants sont pratiqués principalement au Gabon (18,1%), au Cameroun (14,8%) et au Congo (13,4 %) ; - le taux créditeur moyen dans la CEMAC reste stable sur la période examinée. A fin septembre 2018, les taux créditeurs en vigueur les plus importants sont observés au Gabon (4%), au Cameroun (3,6%) et au Tchad (3,6%). Conséquences sur les prévisions des crédits A fin mars 2019, le taux de couverture des crédits par les dépôts « dépôts / crédits à l’économie » dans la Sous-région a gagné 10,6 points par rapport au niveau atteint à fin mars 2018, pour s’établir à 119,7 %. Cette évolution fait suite à la progression des dépôts bancaires (9,7 %) et à la contraction des crédits à l’économie (0,2 %) sur la période. L’analyse par pays montre que ce ratio a connu, entre mars 2018 et mars 2019, une augmentation dans tous les pays de la zone. Cette évolution se présente comme suit : Cameroun (de 119,7 % à 124,4 %), République Centrafricaine (de 110,4 % à 112,2 %), Congo (de 100,9 % à 103,5 %), Gabon (de 167,2 % à 178,8 %), Guinée Équatoriale (de 82,0 % à 102,4 %) et Tchad (de 82,4 % à 89,3 %). Il convient de noter que le faible niveau (inférieur à 100 %) de ce ratio au Tchad révèle la fragilité de la liquidité de certaines banques dans ce pays, lesquelles sont contraintes de recourir à des ressources autres que les dépôts bancaires pour financer l’économie. En résumé, l’évolution de la liquidité bancaire s’explique par la hausse des dépôts bancaires couplée à l’atonie des crédits, en lien avec les décaissements extérieurs obtenus par les pays de la Zone, qui ont permis l’apurement des arriérés commerciaux et pesé sur la dynamique des crédits à l’économie. Il y a lieu cependant de relever que les rapatriements des avoirs extérieurs détenus par les banques commerciales à la suite du renforcement des contrôles de vraisemblance effectués par la Commission bancaire auprès de toutes les banques de la sous-région et le renforcement de l’application de la réglementation des changes, y ont également contribué. Le coefficient de réserve (réserves / dépôts) du système bancaire a gagné 3,7 points en glissement annuel pour s’établir à 27,8 % à fin mars 2019, contre 24,1 % douze mois plus tôt. Cette amélioration au niveau sous régional découle de l’évolution de ce ratio au Cameroun (de 24,8 % à mars 2018 à 25,5 %), au Congo (de 18,3 % à 26,2 %), au Gabon (de 24,4 % à 31,7 %), en Guinée Équatoriale (de 32,2 % à 36,2 %) et au Tchad (de 18,1 % à 24,1 %). Il s’est par contre amenuisé en République Centrafricaine (de 25,2 % à 23,8 %). En revanche, le ratio réserves libres / réserves obligatoires est revenu de 328,4 % à 316,6 % entre mars 2018 et mars 2019, soit un repli de 11,9 points, contre un gain de 66,5 points un an plus tôt. La détérioration de cet indicateur sur la période d’analyse résulte de la levée en juillet 2018 de l’exemption à la constitution des réserves obligatoires dont bénéficiaient certaines banques centrafricaines et tchadiennes, d’une part, et l’augmentation des dépôts bancaires (assiette de constitution des réserves obligatoires), d’autre part.
Chargement des breaking news...
Banques et Finance ecomembre
Règles prudentielles : l'alerte de la Beac sur les banques
Au plan prudentiel, sur la base des états des 51 banques dans la sous-région ayant déclaré leur situation au 31 mars 2019, il a été relevé que seulement 37 banques sont en conformité et 28 banques disposent de fonds propres nets suffisants pour honorer l'ensemble des normes prudentielles.
Publiée jeudi 5 septembre 2019 à 09:46:21Modifiée vendredi 3 mai 2024 à 09:33:49Temps de lecture 8 minPar EcoMatin

Cet article est réservé aux abonnés.
Cet article nécessite un abonnement EcoMembre pour y accéder.
Contactez le service clientRecevez notre briefing économique et financier tous les jours avant 10 heures.
En vous inscrivant à la newsletter, vous acceptez de recevoir nos communications. Vous pouvez vous désabonner à tout moment.
Dans la même catégorie
 Banques et FinanceCEMAC : le fonds d’épargne salariale d’ESS affiche une performance de 5,24 % en cinq moisLe fonds d'épargne salariale ESS Premium Perso a vu sa valeur liquidative progresser de 5,24 % depuis mai 2026.il y a 1 heure
 Banques et FinancePatrick Fomethe (Kori AM) : « Notre marché financier est encore peu visible à l’échelle africaine »À l’occasion de l’Africa Financial Industry Summit (AFIS), organisé les 3 et 4 novembre 2026 à Luanda, Patrick Fomethe, Administrateur Directeur Général de Kori Asset Management, a accordé une interview à EcoMatin. Il y dresse le bilan du marché financier de la CEMAC, entre progrès notables et faiblesses persistantes, et explique les ambitions de Kori sur le continent africain. il y a 1 heurepremium
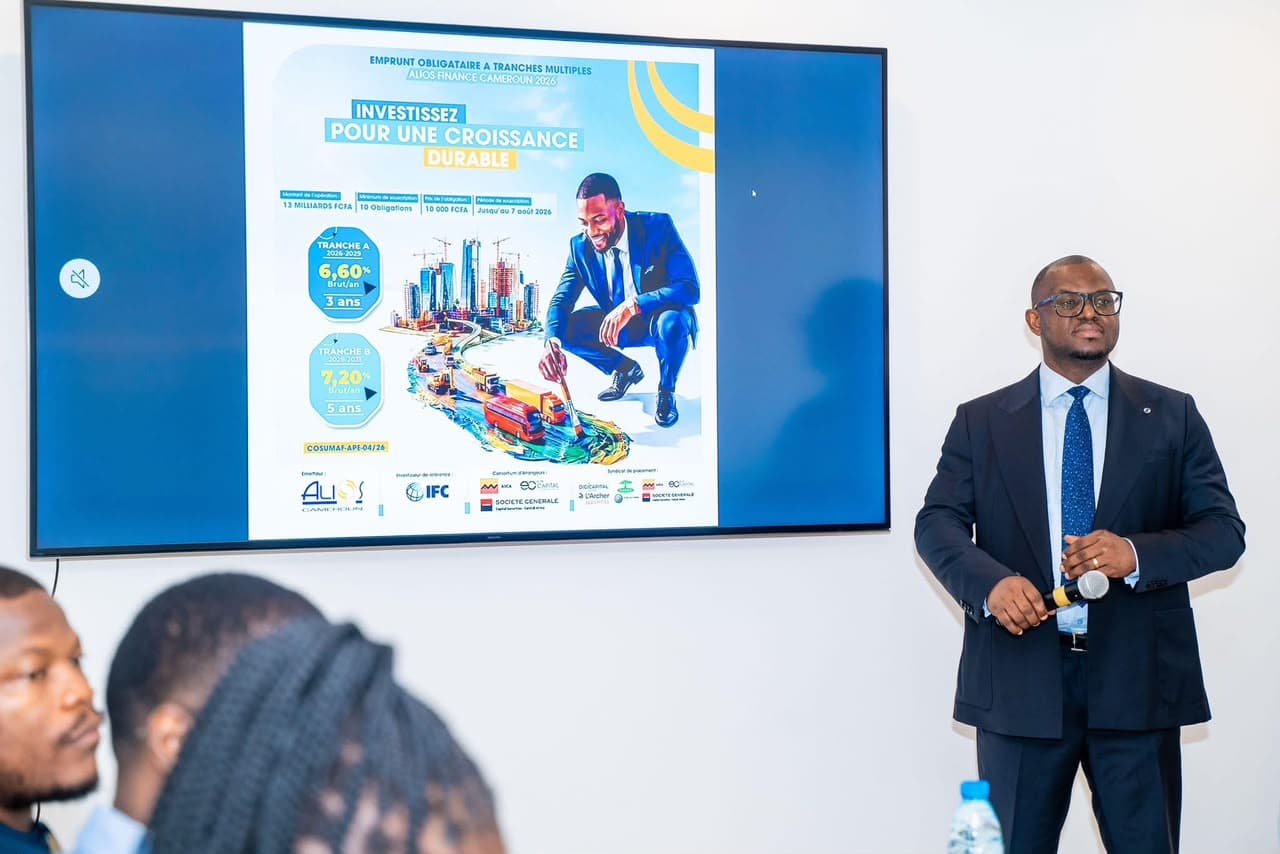 Banques et FinanceCameroun : l'emprunt obligataire d'Alios Finance dépasse les 100 % de souscription après deux prolongationsEn attendant la validation de la Commission de surveillance du marché financier de l’Afrique centrale, cette performance doit beaucoup à la Société financière internationale, dont la souscription a donné l’impulsion décisive à l’opération.il y a 2 heures
 Banques et FinanceUne banque française victime d'une cyberattaque à environ 100 millions d'eurosL'affaire a été révélée dans la nuit du 3 au 4 novembre par ZachXBT, un enquêteur spécialisé dans le suivi des cryptomonnaies.il y a 4 heures
 Banques et FinanceLa BAD conserve son titre de banque multilatérale la plus transparente au mondeLa Banque africaine de développement conserve sa première place mondiale avec 98,8 points sur 100. Son portefeuille souverain devance notamment celui d'une institution du Groupe de la Banque mondiale, selon l'indice 2026 publié par Publish What You Fund.il y a 20 heures
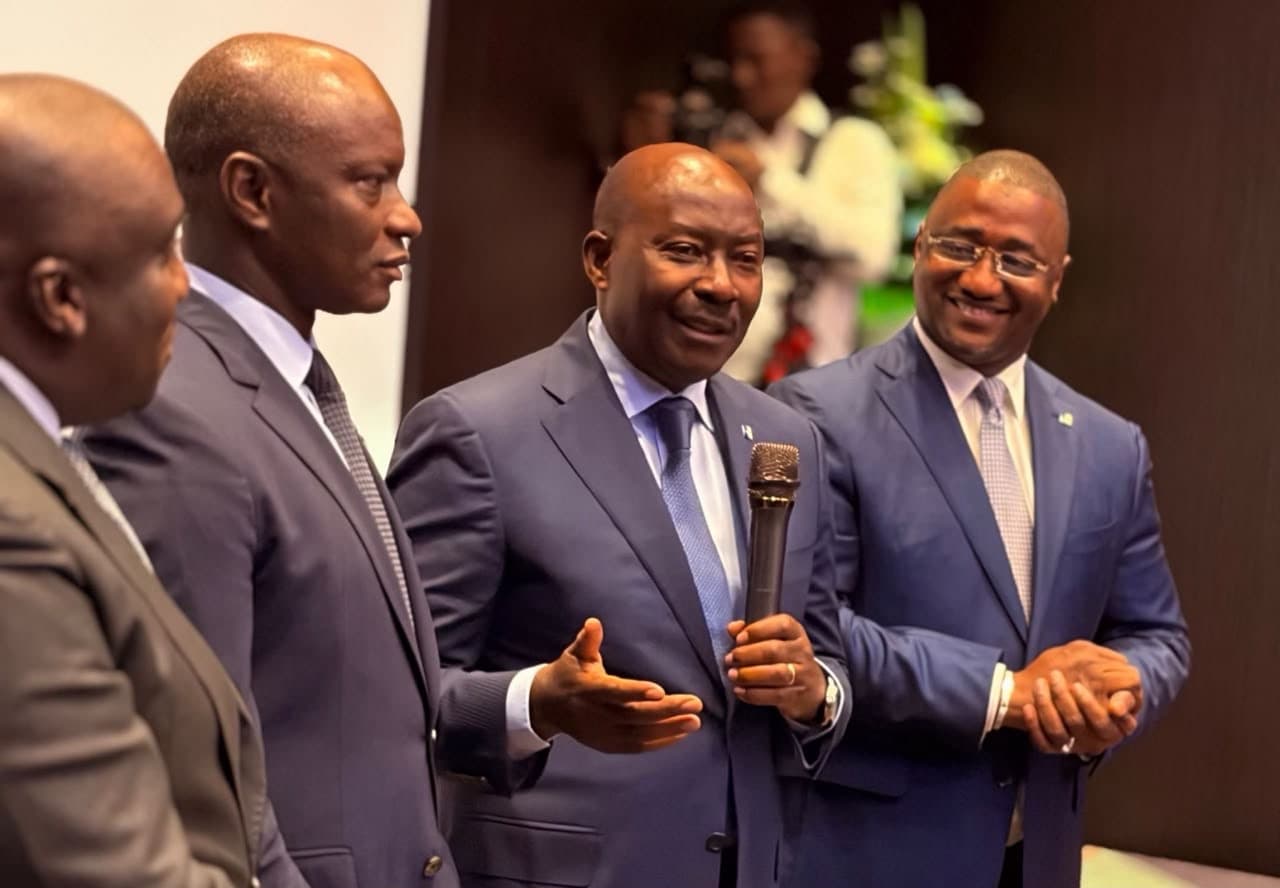 Banques et FinanceIPO : BGFI Holding veut conserver les 20 milliards FCFA de souscriptions excédentairesAprès avoir attiré davantage d'investisseurs que prévu, la maison mère de BGFIBank souhaite retenir l'intégralité des 100,84 milliards FCFA de souscriptions enregistrées. Son conseil d'administration a soumis cette proposition aux actionnaires, qui devront se prononcer le 30 novembre.il y a 1 jour
Actuellement en kiosque
Les plus lus
1Congo : 83 milliards FCFA en espèces transportés par les voyageurs via les aéroports en trois moisil y a 23 heures2Bertrand Mbouck prend la tête de Dangote Oil & Gas Cameroon, nouvelle société du groupe Dangote dédiée aux hydrocarburesil y a 1 semaine3Produits pétroliers : comment le Cameroun a négocié son approvisionnement en carburants avec Dangoteil y a 1 semaine4Viande bovine : le Cameroun redoute une flambée des prix après l'arrêt annoncé des exportations tchadiennes en 2028il y a 6 jours5Cameroun : une fraude aux compteurs prépayés coûte 1,4 milliard FCFA à Socadelil y a 5 jours6La Russie ouvre des négociations avec le Cameroun et le Congo sur l’accès de ses navires de guerre à leurs portsil y a 2 jours7Groupe Castel : la fille du fondateur évincée des holdings qui contrôlent les activités brassicoles en Afriqueil y a 1 jour8Les compagnies aériennes lassées de payer pour les passagers refoulésil y a 5 jours9Hydrocarbures : qui est Alberto Nocerino, le nouveau DG d’ENI Congo ?il y a 2 jours10100 milliards FCFA de souscriptions, 55 entreprises, 76 % venus du Gabon… : ce qu'il faut retenir de l'augmentation de capital de BGFI Holdingil y a 6 jours
Recevez notre briefing économique et financier tous les jours avant 10 heures.
En vous inscrivant à la newsletter, vous acceptez de recevoir nos communications. Vous pouvez vous désabonner à tout moment.
EcoMatin SRL : BE1003.413.035
Avenue Louise 523, 1050 Ixelles
© Copyright EcoMatin 2026. Tous droits reservés.