

Bienvenue au Cameroun, enfin vous y êtes ! Vous êtes ici pour participer à une rencontre des investisseurs organisée par les autorités camerounaises. Au sortir de cette rencontre, comment appréciez-vous l’économie de ce pays ?
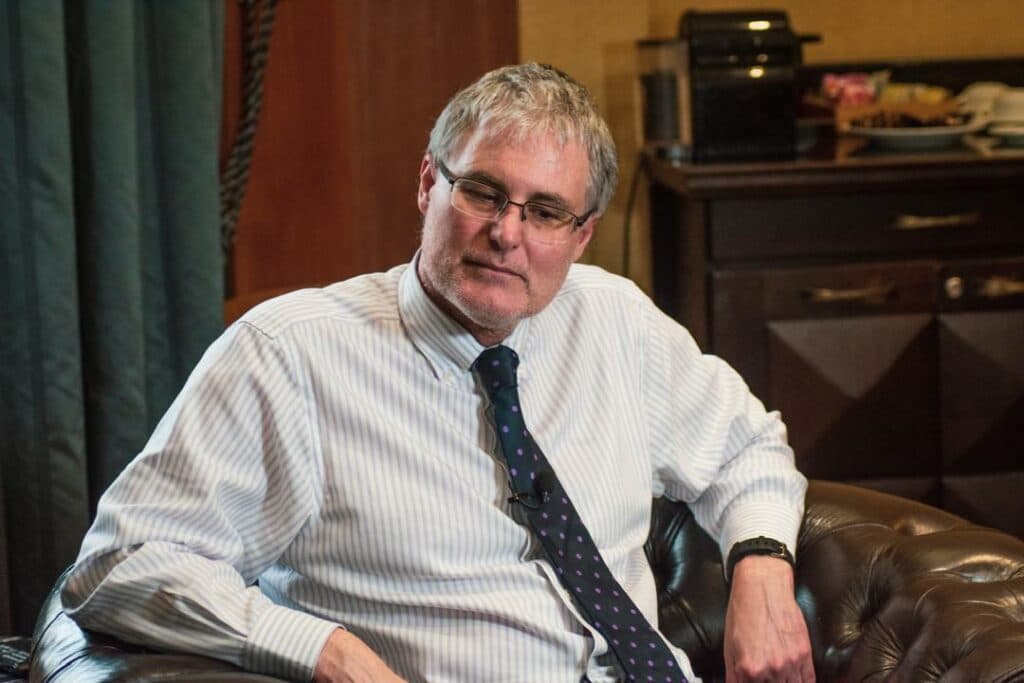
David Cowan : Je pense que nos réunions avec différents acteurs, le ministère de l’Économie, la banque centrale, le FMI ont été très intéressantes ces derniers jours. Au Cameroun nous voyons une économie qui a été assez durement touchée par certains facteurs externes au cours des dernières années, et qui s’est donc assez bien comportée au cours de la Covid, souvenez vous que le Cameroun était l’une des économies qui avait une croissance positive en 2020, et au sortir de la Covid, elle a été touchée tout d’abord par la flambée des prix alimentaires causés par l’invasion de l’Ukraine par la Russie, et ensuite par des conditions météorologiques assez mauvaises dans toute l’Afrique centrale. Évidemment, les problèmes de sécurité dans le nord du pays et dans les régions anglophones ne sont pas des restes, ce qui a causé des problèmes alimentaires.
De ce qui précède, je pense donc que la croissance du Cameroun ces dernières années, comparée à la croissance historique, a été un peu plus faible. Avant l’arrivée de la Covid, le taux de croissance avoisinait les 4,5 ou 5%, alors qu’aujourd’hui, il est plus proche de 4,5 ou 4 %, ce qui montre que le gouvernement doit s’efforcer de relancer la croissance, mais ce n’est pas une mauvaise performance.
A cela j’ajouterai le taux d’inflation qui a augmenté de façon très similaire à ce que vous avez vu dans d’autres économies africaines en 2022. Il se situe actuellement autour de 5%, alors que l’objectif de la banque centrale est de 3%. Cela reste donc un problème et il ne faut pas oublier que les hausses des prix du carburant mises en œuvre par le gouvernement doivent encore se répercuter sur le taux d’inflation au cours des prochains mois, de sorte que la banque centrale aura encore du mal à faire baisser l’inflation au cours du premier semestre de cette année.
L’une des choses amusantes à propos du Cameroun en ce moment est que, si vous regardez le rendement de ses euro-obligations par rapport à d’autres pays africains, c’est en fait l’État souverain qui a le rendement le plus élevé. Cela signifie que le risque est réel.
Avec une croissance potentielle de 4,5% en 2024, selon la loi de finances du Cameroun de 2024, pourriez-vous dire que le Cameroun est un bon risque pour les investisseurs ?
L’une des choses amusantes à propos du Cameroun en ce moment est que, si vous regardez le rendement de ses euro-obligations par rapport à d’autres pays africains, c’est en fait l’État souverain qui a le rendement le plus élevé. Cela signifie que le risque est réel. Maintenant, après deux jours de réunions à Yaoundé, lorsque vous y réfléchissez d’un point de vue macroéconomique, ces risques sont peut-être exagérés. Et je pense que c’est quelque chose qui ressort certainement de nos réunions.
Je pense aussi que l’on a un peu l’impression que l’abaissement de la note de certaines agences de notation était quelque peu injustifié. Certes, le paiement était en retard, mais il a tout de même été effectué. Et je pense qu’il y a un sentiment que les agences de notation ont peut-être réagi de manière excessive dans le cas du Cameroun.
Parlons justement de la note souveraine du Cameroun. Comment conciliez-vous la notation de Moody’s et d’autres agences de notation avec la performance en ce qui concerne le service de la dette ?
Il est important de comprendre que la situation de la dette du Cameroun est en fait assez curieuse, dans le contexte africain. Si l’on se contente de l’examiner en tant que stock, on peut dire qu’il s’agit d’un pays dont le ratio dette/PIB est d’un peu plus de 40%. C’est vraiment très bas. N’oublions pas qu’au moment où le Ghana et la Zambie ont fait défaut, le ratio dette/PIB était supérieur à 100%. Vous êtes donc bien en dessous de la moitié de ce ratio. Le problème au Cameroun est que le service de la dette est un problème de flux. Si l’on considère le service de la dette par rapport aux exportations ou le service de la dette par rapport aux recettes publiques, ces chiffres sont encore assez élevés. Mais cela montre aussi un peu que le gouvernement, puisqu’il s’agit de chiffres assez élevés, a parfois du mal à trouver des recettes pour assurer le service de la dette. Ce n’est donc pas qu’il n’a pas d’argent, mais il y a des périodes où il en manque, ce qui peut entraîner des retards de paiement.
Il se pose donc le problème de l’interprétation de ces retards. C’est très intéressant ! Nous avons eu une discussion avec le FMI ce matin à ce sujet. Normalement, on accorde à un pays un délai de grâce de 30 jours. Il aurait donc dû payer dès le premier jour. Mais vous lui accordez 30 jours. Et il semble que certaines agences de notation accordent un délai plus court. Voilà ! On peut donc dire que ce sont leurs règles. Mais si vous vous en étiez tenu à cette règle générale, si vous deviez payer dans les 30 jours, alors il n’y aurait pas eu de justification pour la rétrogradation.
L’abaissement de la note de certaines agences de notation était quelque peu injustifié [...] Et je pense qu’il y a un sentiment que les agences de notation ont peut-être réagi de manière excessive dans le cas du Cameroun.
La dégradation de la note du Cameroun a donc des répercussions négatives sur l’attrait des investisseurs pour le pays ?
Pas vraiment, parce qu’à certains égards, le Cameroun est un pays hors indice en termes de positionnement des euro-obligations. Cela signifie que si vous faites partie de l’indice, beaucoup de gens doivent vous allouer de l’argent. Mais lorsque vous êtes hors indice, vous n’avez pas besoin d’allouer de l’argent. Vous attirez généralement des fonds qui achètent les vôtres et qui sont assez tolérants vis-à-vis des dégradations. Voilà ! Et n’oubliez pas que le Cameroun n’est pas le seul dans ce cas. Depuis la Covid, la plupart des pays africains ont vu leur note abaissée, parce qu’ils ont eu du mal à mettre en place leur consolidation fiscale. Je pense que le problème peut être résolu et que le Cameroun peut remonter. Mais je ne pense pas qu’un déclassement par une agence de notation soit un problème fondamental en termes d’attractivité. Les investisseurs aiment regarder au-delà de l’attractivité. Ils aiment se dire qu’il y a une bonne histoire économique. C’est dans cela que j’investis.
Cette année, la Côte d’Ivoire et le Kenya ont émis avec succès des euro-obligations. Selon vous, qu’est ce qui explique selon vous ces levées réussies sur le marché international ? Et pensez-vous que le Cameroun puisse tenter sa chance cette année ?
Ce que nous avons constaté, c’est que depuis 2021 ou après Covid, les gouvernements africains ont été essentiellement exclus du marché des euro-obligations. Nous pensions donc qu’ils ne pouvaient pas émettre car le coût des emprunts était très élevé. En 2024, la Côte d’Ivoire, le Bénin et le Kenya sont revenus sur le marché. Pour ce qui est de la Côte d’Ivoire je dirai même qu’elle a levé des fonds à de très bonnes conditions. Mais je ne pense pas encore que certaines questions soient entièrement résolues pour que tous les États souverains africains reviennent sur le marché. Le Nigeria reviendra peut-être. Mais à ce stade, je pense que certains rendements sont trop élevés. D’après nos discussions avec le gouvernement, il ne serait pas disposé à le faire. Nous pensons que les coûts d’emprunt sur les marchés internationaux sont encore un peu élevés. Nous préférerions qu’il soit à un chiffre, ce qui est le taux d’intérêt que la Côte d’Ivoire a obtenu.
Citi ne va nulle part. Citi a une très bonne niche en Afrique. C’est ainsi qu’il faut voir les choses.
Les grands groupes bancaires choisissent de quitter le marché africain. Aujourd’hui, nous parlons de la Société Générale. Avant la Société Générale, nous avions la Standard Chartered Bank. Comprenez-vous ces choix et comment les analysez-vous ?
Déjà je voudrais vous rassurer que CitiBank ne quitte pas l’Afrique (Rires) ! Ce que je vous suggère c’est de voir plutôt voir qu’un changement structurel est en train de se produire dans le secteur bancaire africain, et que chaque banque doit décider de comment y répondre.
Ce changement structurel, c’est que les groupes bancaires africains deviennent plus agressifs dans toute l’Afrique. Ainsi, les banques d’Afrique australe, traditionnellement plus fortes en Afrique australe, se lancent désormais de manière agressive en Afrique de l’Est. Vous avez également les banques marocaines qui descendent en Afrique de l’Ouest francophone et qui réfléchissent à la manière de s’y prendre pour la traverser.
Vous avez des banques nigérianes très bien capitalisées. Certaines d’entre elles ont repris Access Bank et les actifs de Standard Chartered. Enfin, les banques kenyanes, sous la houlette d’Equity Bank en particulier, sont en train de s’implanter. En fait, je pense que nous nous trouvons dans une situation où ces banques sont en fait plus performantes dans le domaine bancaire en Afrique que certaines multinationales. Ces pays sont des marchés de croissance beaucoup plus importants, et elles estiment qu’elles ont l’expertise et les compétences locales pour gérer les risques. Il s’agit d’un processus logique, selon moi.
Pensez-vous que les banques locales ont les reins assez solides pour remplacer les multinationales ?
Dans le cas du Cameroun, probablement pas. En fait, la réponse est la même que dans la plupart des pays. Et un exercice de recapitalisation est en cours ici. Mais n’oubliez pas de vous demander comment vous en êtes arrivé à cette situation où les banques nigérianes étaient si fortes. Elles ont procédé à un vaste exercice de recapitalisation. Au bout du compte, il y avait 100 banques au Nigeria. Après la recapitalisation, elles sont tombées à 20 ou 25 banques. Il y en a encore moins aujourd’hui.
Ces banques ont donc des bilans beaucoup plus importants et sont donc en mesure de se développer de manière beaucoup plus agressive en Afrique. C’est un peu comme les banques marocaines. Elles ont des bilans importants et sont en mesure de le faire. Tous les pays comme le Cameroun, le Gabon, le Tchad vont donc devoir prendre les bonnes décisions. En fin de compte. Il n’y aura plus autant de banques. Il est probable que le nombre de banques diminue également.
Vous insistez donc sur le fait que la Citi Bank n’ira nulle part ? Citi ne va nulle part. Citi a une très bonne niche en Afrique. C’est ainsi qu’il faut voir les choses.