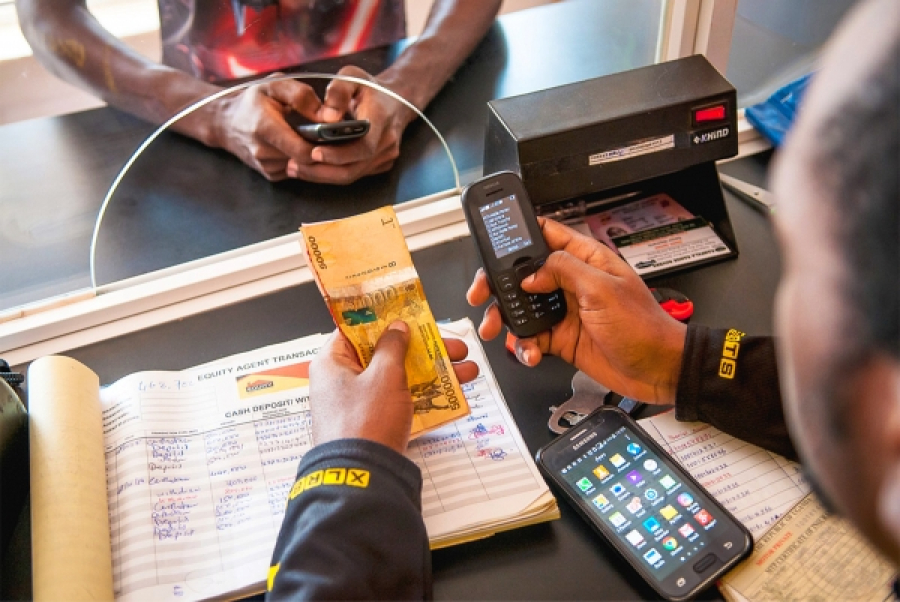
Les transactions de monnaie électronique dans l'Union économique et monétaire ouest-africaine (UEMOA) ont atteint 219 151 milliards de FCFA en 2025, contre environ 156 900 milliards un an plus tôt, soit une progression de 39,7 %. Selon le tableau de bord de l'inclusion financière publié le 20 octobre 2026 par la Banque centrale des États de l'Afrique de l'Ouest (BCEAO), le nombre d'opérations a augmenté de 37,3 %, à 16,37 milliards de transactions. Cette progression confirme l'expansion des services financiers mobiles dans les huit pays de l'Union, où les paiements électroniques occupent une place croissante dans les échanges économiques.
À titre de comparaison, dans la Communauté économique et monétaire de l'Afrique centrale (CEMAC), les sept établissements de paiement agréés et déclarants ont traité 4,6 milliards d'opérations pour une valeur de 44 037 milliards de FCFA en 2025, selon la Commission bancaire de l'Afrique centrale (COBAC). Les montants enregistrés dans l'UEMOA sont ainsi près de cinq fois supérieurs à ceux de la CEMAC, tandis que le nombre d'opérations est environ 3,6 fois plus élevé.
La Côte d'Ivoire et le Sénégal en tête
Dans l'UEMOA, la Côte d'Ivoire domine le marché en valeur avec 71 307 milliards de FCFA de transactions en 2025, soit 32,5 % du total régional. Elle est suivie du Sénégal, qui totalise 58 617 milliards de FCFA (26,7 %), puis du Burkina Faso avec 43 456 milliards (19,8 %). À eux trois, ces pays concentrent près de 79 % des flux de monnaie électronique de l'Union. Le Mali arrive ensuite avec 22 309 milliards de FCFA, devant le Bénin (13 938 milliards), le Togo (4 435 milliards), la Guinée-Bissau (894 milliards) et le Niger (409 milliards).
Lire aussi: Mobile money : le GIMAC revendique 419 milliards FCFA de transactions en 2024
La concentration du marché se retrouve également en Afrique centrale. Le Cameroun représente à lui seul 32 667 milliards de FCFA de transactions en 2025, soit 74,2 % de la valeur totale enregistrée dans la CEMAC. Il devance le Gabon (7 144 milliards), le Congo (3 865 milliards) et le Tchad (361 milliards). Au-delà des montants échangés, l'activité ouest-africaine repose sur une base de clientèle en forte expansion. La BCEAO dénombre 284,8 millions de comptes de monnaie électronique ouverts à fin 2025, en hausse de 14,5 % sur un an. Parmi eux, 92,7 millions sont actifs, soit environ un tiers du parc total. Le réseau de distribution compte désormais 1,45 million de points de services, en progression de 50,8 %.
Valeur des transactions en milliards de FCFA.
| Rang | Pays | Zone | Transactions | Année |
|---|---|---|---|---|
| 1 | Côte d'Ivoire | UEMOA | 71 307 | 2025 |
| 2 | Sénégal | UEMOA | 58 617 | 2025 |
| 3 | Burkina Faso | UEMOA | 43 456 | 2025 |
| 4 | Cameroun | CEMAC | 32 667 | 2025 |
| 5 | Mali | UEMOA | 22 309 | 2025 |
| 6 | Bénin | UEMOA | 13 938 | 2025 |
| 7 | Gabon | CEMAC | 7 144 | 2025 |
| 8 | Togo | UEMOA | 4 435 | 2025 |
| 9 | Congo | CEMAC | 3 865 | 2025 |
| 10 | Guinée-Bissau | UEMOA | 894 | 2025 |
| 11 | Niger | UEMOA | 409 | 2025 |
| 12 | Tchad | CEMAC | 361 | 2025 |
| 13 | RCA* | CEMAC | 189,35 | 2024 |
| 14 | Guinée équatoriale* | CEMAC | 10,94 | 2024 |
Cyberattaques
L'expansion des transactions s'accompagne d'une diversification des usages. Dans l'UEMOA, les transferts entre particuliers représentent 58 781 milliards de FCFA en 2025, tandis que les paiements marchands atteignent 11 756 milliards. Les paiements de factures totalisent 2 167 milliards de FCFA. Les services de monnaie électronique sont également utilisés pour les rechargements de portefeuilles, les retraits d'espèces, les paiements de salaires et les transferts entre pays membres.
Lire aussi: Mobile money : avec 77% des parts de marché, le Cameroun domine les transactions dans la CEMAC
Cette croissance rapide pose toutefois de nouveaux défis aux régulateurs. La COBAC souligne notamment l'exposition accrue des établissements de paiement aux cyberattaques, à la fraude numérique, au blanchiment de capitaux et aux risques liés à la protection des données personnelles. Autant d'enjeux qui accompagnent désormais le développement des services financiers numériques dans les deux unions monétaires.