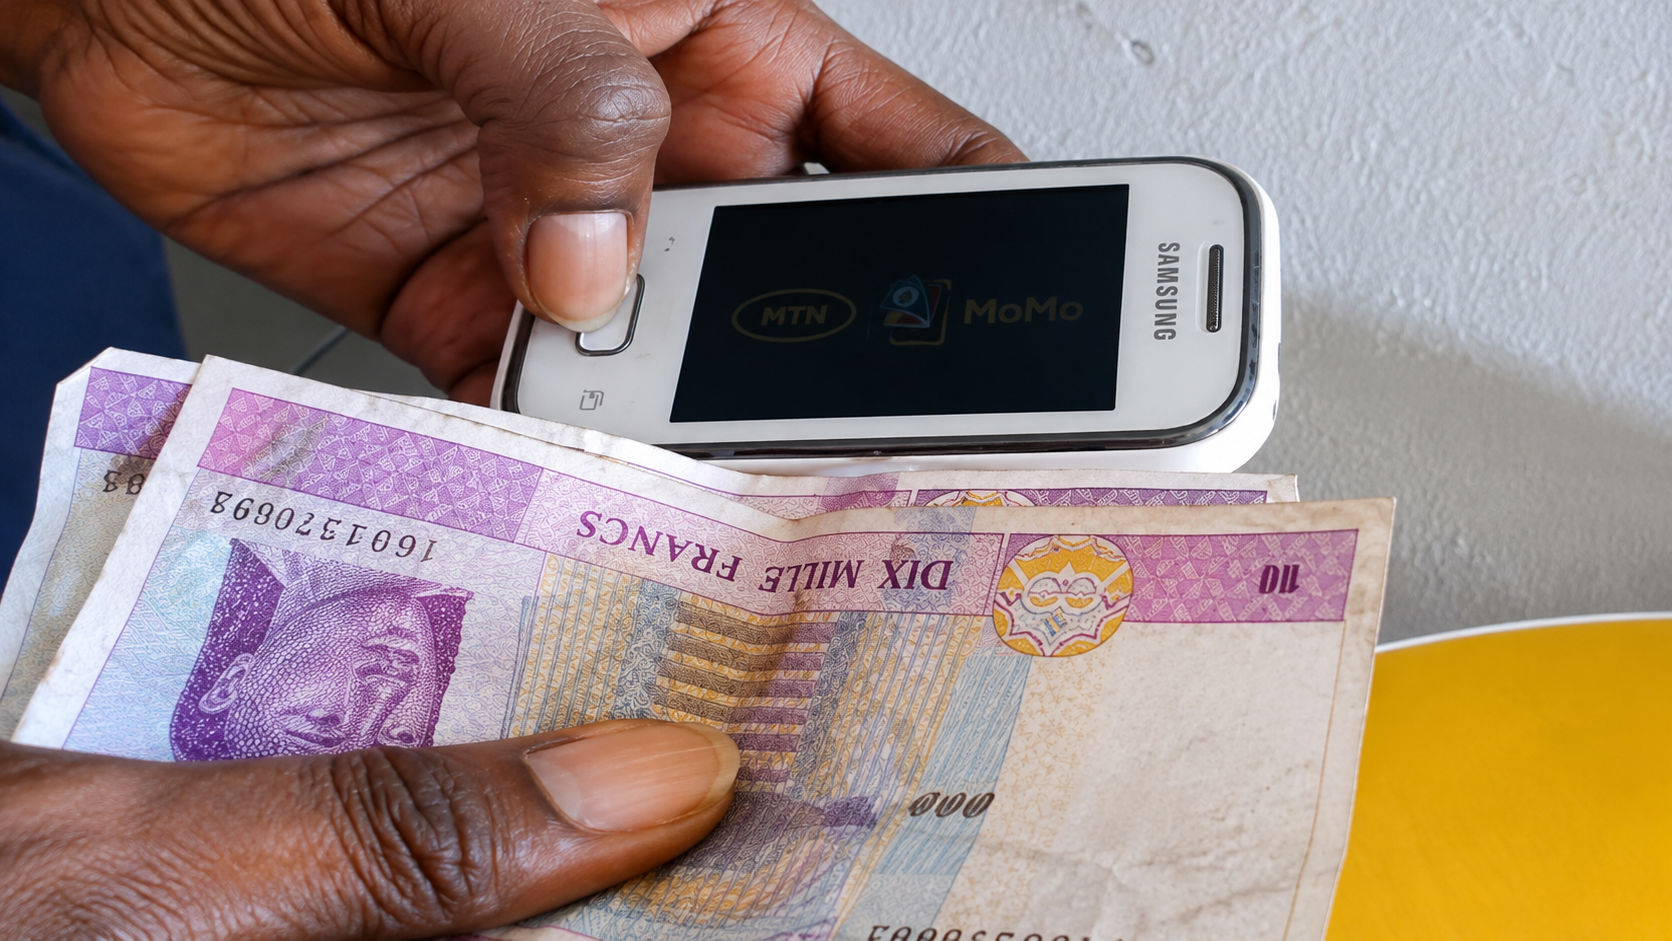
Sur les neuf premiers mois de 2026, la valeur des prêts facilités par MTN Group a atteint 4,2 milliards de dollars (environ 2 474 milliards FCFA), en progression de 80,1 % sur un an, selon son dernier rapport trimestriel arrêté au 30 septembre. Cette performance traduit une accélération de l’activité de crédit numérique, devenue l’un des principaux relais de croissance de l’écosystème fintech de l’opérateur. Elle est portée notamment par une demande plus forte des clients camerounais, ghanéens et ougandais. « La valeur des prêts facilitée a augmenté de 80,1 % en glissement annuel grâce à des décaissements et une utilisation plus élevés sur le marché des prêts et MoMo Advance, en particulier au Ghana, en Ouganda et au Cameroun », indique la direction du groupe.
Lire aussi : Inclusion financière: MTN s’appuie sur Camccul et Nofia pour lancer son service de micro-crédits
Ce segment regroupe les financements distribués par les dispositifs de microcrédits et de MoMo Advance que le groupe déploie dans 13 pays, grâce à ses plateformes de financement numérique et à ses partenariats financiers. Au Cameroun, MTN distribue notamment ses microcrédits « MoMoKash » via une plateforme technologique développée par Credix, filiale camerounaise de l’Américain Digitaloan LLC, en partenariat avec plusieurs établissements de microfinance, dont NOFIA, CAMCCUL, RENAPROV, RAINBOW, CCC Plc et First Trust Savings & Loan. Ces institutions assurent le financement des prêts.
Lire aussi : Services financiers : MTN veut sa propre licence bancaire pour booster son activité de crédit
Cette dynamique éclaire les ambitions récemment affichées par le groupe. Le 25 août, son directeur général, Ralph Mupita, a indiqué que MTN Group étudiait la possibilité d’obtenir des licences bancaires sur certains marchés. L’objectif serait de pouvoir collecter des dépôts et, progressivement, financer directement une partie des crédits. « Nous commençons à étudier, là où cela est pertinent et où il existe une large clientèle et des liquidités importantes, s’il serait judicieux d’obtenir une sorte de licence bancaire qui nous permette de recevoir des dépôts », a-t-il déclaré, avant d’ajouter que le groupe accorderait également « des prêts au fil du temps à partir de notre propre bilan ». Le groupe entend toutefois conserver le modèle partenarial là où il se justifie.
Le mobile money gagne en profondeur
Cette stratégie s’appuie sur une base d’utilisateurs et de transactions déjà considérable. À fin septembre 2026, les revenus fintech du groupe ont atteint 22,6 milliards de rands (environ 1,4 milliard de dollars) sur neuf mois, en hausse de 12,7 % en un an. Une progression portée par la hausse de la base clients de MoMo, à 70,3 millions d’utilisateurs actifs mensuels (+9,3 %), pour 20,3 milliards de transactions réalisées, tandis que leur valeur a augmenté de 36,9 %, à 512,5 milliards de dollars.
Lire aussi : Mobile money: le groupe MTN franchit le cap de 500 milliards USD de transactions en 2025
Le paiement marchand constitue un pilier de cette expansion : les paiements réalisés auprès des commerçants via les plateformes MoMo atteignent 19,6 milliards de dollars (+16,5 %).
1,2 million de cartes virtuelles émises
Le déploiement de la carte virtuelle MoMo, en partenariat avec Mastercard, complète cette évolution, avec 1,2 million de cartes émises pour plus de 50 millions de dollars de transactions traitées depuis le lancement de ce produit, en janvier 2026. À ce jour, la carte virtuelle MoMo est disponible sur sept marchés (Rwanda, Ouganda, Côte d’Ivoire, Cameroun, Nigeria, Zambie et Bénin) et devrait couvrir 13 marchés africains en tout d’ici 2028.
Lire aussi : Cameroun : MTN MoMo lance une carte Mastercard pour démocratiser les paiements en ligne