elite_capital-15-09-2026
Breaking News
Chargement des breaking news...
Breaking News
Chargement des breaking news...
App Logo
Magazine
    Bientôt disponible...
Je m'abonne
App Logo
MagazineJe m'abonne
Je m'abonne
Banques et FinanceEecomembre

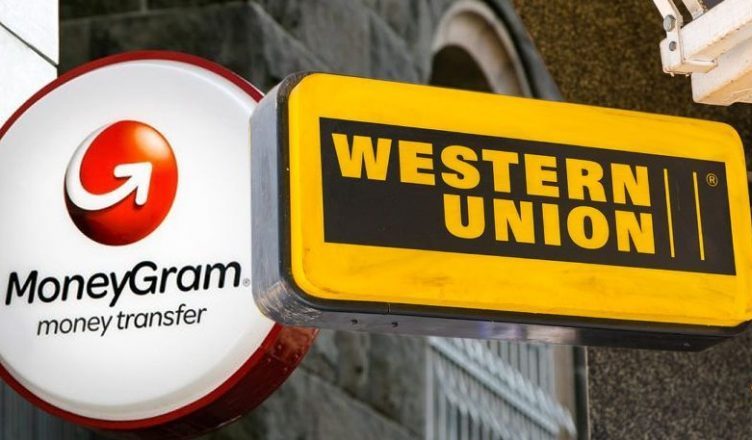
Transfert d’argent à l’étranger: comment Western Union et Money Gram monopolisent le marché

La clause d’exclusivité que Western Union et Money gram imposent à la banque, comme il est bien connu, l’oblige de travailler avec une seule STA.

Publiée mercredi 11 septembre 2019 à 07:00:36Modifiée vendredi 3 mai 2024 à 09:33:49Temps de lecture 8 minPar EcoMatin

Western-Union-MoneyGram
Fait partie du dossier: Décryptages et Analyses
Le secrétariat en charge du groupe des États d'Afrique, des Caraïbes et du Pacifique (ACP) et celui de la Commission européenne a publié récemment un «Panorama des transferts de fonds dans les pays de la Ceeac ». La Ceeac regroupe 11 Etats : Angola, Burundi, Cameroun, République Centrafricaine, Tchad, République Démocratique du Congo (RDC), République du Congo, Guinée Equatoriale, Gabon, Rwanda, Sao Tomé et Principe. Sur la partie concernant les transferts d’argent des migrants, le « Panorama » relève que le marché des transferts au Cameroun est dominé par deux Sociétés de Transfert d’argent (STA), notamment Western Union et Money Gram. D’autres sont présentes de façon minoritaire. Au Cameroun, Gabon, Rwanda et, comme il est le cas dans le reste des pays de la Communauté économique des Etats de l’Afrique centrale (Ceeac), seulement les banques peuvent avoir la licence pour opérer en devises étrangères. La banque, propriétaire de la licence, travaille comme agent pour la STA. La clause d’exclusivité que Western Union et Money gram imposent à la banque, comme il est bien connu, l’oblige de travailler avec une seule STA. Si le manque d’une véritable concurrence se reflète vers le haut sur les frais de transferts est débattue au Cameroun, elle mérite une série d’études aussi bien dans le reste des pays de la région. Au Rwanda, la clause d’exclusivité n’est pas utilisée et dans les banques, il est possible de trouver d’autres STA. Cependant, le niveau des prix ne semble pas être moins élevé grâce à cette concurrence, théorique, entre operateurs. Au Cameroun et au Gabon, quelques établissements financiers, Ecobank, Afriland, ACEP, se posent en services mono-prestataires selon la définition de la Banque mondiale et de la Banque des règlements internationaux.  C’est-à-dire le service de transfert de fonds est un produit possédé en propre, fournit « en interne » sans l’intervention d’agents externes pour la collecte ou le paiement. Cela est possible car ces prestataires disposent de points d’accès physiques à la fois dans le pays originaire et dans un nombre limité des pays de la CEEAC.

>> Lire aussi - Finances : le Cameroun ciblé par une enquête sur le blanchiment d’argent


Cependant, ces mêmes établissements financiers « mono-prestataires » ont conclu des accords de services franchisés exclusifs avec les STA. Dans ce cas, le prestataire central, Western Union, Money Gram, fournissent l’infrastructure d’appui au service (notamment transmission de messages et règlement ou publicité) et obtiennent les points d’accès nécessaires en invitant les établissements bancaires (des pays originaires et destinataires des transferts) à offrir le service ou à agir en tant que franchisés, selon des conditions essentiellement standardisées. En général, concernant le rapport avec les migrants, un premier constat est que les établissements financiers au Cameroun et au Gabon, banques et micro-finances, ne semblent pas considérer les migrants comme un marché intéressant ou comme des clients individuels différents des autres. Bien au contraire, ils sont considérés comme des clients risqués du point de vue économique et dans d’autres cas même du point de vue politique. Dans tous les cas, les banques ne semblent pas intéressées à se lancer dans des investissements pour établir des systèmes de transferts propres. Peu d’intérêts dans les banques et EMF Le « Panorama » note que, les banques au Cameroun ainsi que dans le reste de la CEEAC, qui ne voient pas le marché des transferts de fonds issus des migrants comme particulièrement riche, considèrent beaucoup plus facile de se positionner comme Agent d’une STA, à laquelle, offrir l’espace physique pour leurs guichets et percevoir une commission pour chaque transaction de la STA, plutôt que d’investir dans la création d’un système de paiements. C’est pour cette raison que à part Express Union, qui dans le passé a été un exemple d’entrepreneuriat qui a permis d’étendre la concurrence dans les pays de la CEMAC, le marché des transferts de fonds au Cameroun est dominé par Western Union et Money gram. Les sociétés de microfinance des pays de la CEMAC ne pouvaient pas opérer, jusqu’en février de cette année, de façon indépendante dans le marché des transferts de fonds mais, elles devaient passer obligatoirement par une banque classique qui est normalement l’agent de la STA. Donc, les microfinances pouvaient seulement se poser en sous-agents de la banque qui est agent, à son tour, de la STA. En principe, indique le « Panorama », maintenant Il y a une possibilité que le marché des transferts dans la CEMAC puisse être mis en mouvement si les Institutions de microfinance décident de jouer un rôle dans le domaine des transferts de fonds. Le nouveau règlement CEMAC/UMC 014/18, approuvé le 21 décembre 2018, donne aux microfinances de seconde catégorie, la possibilité d’opérer dans le marché des transferts de fonds.

>> Lire aussi - Transfert d’argent à l’étranger : Express Union s’associent à l’établissement bancaire BDE


Le règlement d’application portera sur les mesures prudentielles concernant les opérateurs tels que le capital minimum fixé à 300 millions de FCFA, tandis que pour les banques, il reste à 10 milliards de FCFA et pour les sociétés de paiement, qui incluent les transferts de fonds des migrants, le capital minimal est de 500 millions de FCFA. Néanmoins, reste le problème de la taille des microfinances et les réseaux dans lesquels elles font partie. « Il faut souligner qu’au moment où la Commission bancaire de la CEMAC-COBAC ne voit pas, dans la région, des microfinances qui puissent se lancer dans le marché de transferts comme prestataires primaires », indique le Panorama. Les plateformes de paiements et investissements nécessaires des pays de la CEMAC et du reste de la CEEAC ne sont pas en mesure d’assurer l’interopérabilité. Dans l’immédiat, l’aspect positif est donc que grâce au nouveau règlement de la CEMAC, les microfinances pourront agir comme agents des STAs, exactement comme les banques, et non plus comme sous-agents, ce qui a des implications positives en termes de commissions sur chaque transfert. En principe, le marché des transferts de fonds des migrants pourra être encore plus d’intérêt pour les microfinances et pourrait pousser plusieurs d’entre elles à se mettre ensemble et investir dans les plateformes télématiques de transferts. Problématique des taxes sur les transferts Pour les transferts de fonds issus des migrants, par le fait qu’au Gabon, comme au Cameroun et il faut encore voir si d’autres pays de la CEEAC comme l’Angola et la Guinée équatoriale y pensent. Le gouvernement a décidé de taxer les transferts d’argent sortants, d’une part pour accroître ses recettes et, d’autre part, pour décourager les fuites des capitaux, le blanchiment d’argent et, c’est aussi l’espoir, l'immigration illégale. Au Gabon, cette taxe a été fixée à 1,5 %. Mais, il est débattu si un taux plus élevé ne doit pas être décidé. Cette taxation ne semble pas avoir une importance réelle du point de vue économique et présente des désavantages. D’abord, selon les estimations, les revenus issus de la taxation des envois de fonds seront relativement faibles par rapport à la base de recettes globales du pays. En général, le FMI estime par exemple qu’une taxation des envois de fonds à hauteur de 5% produirait environ 4 milliards de dollars de recettes, soit 0,3 % du PIB des pays du Golfe (FMI, 2016). Au Gabon, les recettes fiscales s’avèrent négligeables. Les revenus sont autour des 8.1 milliards de FCFA sur un total de 2.042 milliards, soit 0,4 % des recettes budgétaires.

>> Lire aussi - Transfert d’argent à l’étranger : Express Union s’associent à l’établissement bancaire BDE


En deuxième lieu, une taxe sur les envois de fonds fait grimper encore plus le coût de ces transactions, déjà élevées au Gabon et dans les pays de la CEEAC. A ce sujet, il faut considérer que les travailleurs migrants pauvres sont généralement très sensibles au coût des transferts d’argent. Une telle taxe aura pour conséquence de dévier ultérieurement ces flux vers des circuits informels et non réglementés. Une taxation des envois de fonds a un impact sur le volume d’activité des prestataires de services de transferts de fonds, ce qui entraînerait une réduction des impôts sur les sociétés qui sont payés à l’Etat. Cela risque aussi de réduire les recettes fiscales, par exemple à cause de la baisse des revenus de la TVA de 19 % qui est levée sur les transferts de fonds. De manière générale, la taxe va contre les efforts visant à favoriser la bancarisation des communautés étrangères et donc l’intégration qui, pourtant, est un objectif déclaré du gouvernement. Dans la mesure où les circuits utilisés pour les transferts d’argent servent également à effectuer des transferts de faible montant à des fins de commerce, tourisme, investissement, ceux-ci souffriront également d’une taxation des envois de fonds dans les pays de réception des transferts mais aussi d’origine. Une taxe sur les envois de fonds, ainsi que les restrictions de change, surtout si elle n’est imposée qu’aux ressortissants de certains pays, peut dévier les flux vers d’autres pays de la région.
Cet article est réservé aux abonnés.

Cet article nécessite un abonnement EcoMembre pour y accéder.

Contactez le service client
  • Accueil
  • Décryptages et Analyses
  • Transfert d’argent à l’étranger: comment Western Union et Money Gram monopolisent le marché
Money GramWestern uniontransfert de'argentSociétés de Transfert d’argentArchive
Recevez notre briefing économique et financier tous les jours avant 10 heures.

En vous inscrivant à la newsletter, vous acceptez de recevoir nos communications. Vous pouvez vous désabonner à tout moment.

Dans la même catégorie

EpremiumMicrofinance-Banques et FinanceCameroun : les microfinances basculent dans le rouge avec 6,9 milliards FCFA de pertes en 2025Après cinq années consécutives de bénéfices, les établissements de microfinance camerounais ont enregistré une perte cumulée de 6,9 milliards de FCFA en 2025. Une contre-performance qui survient malgré la progression des dépôts et des crédits, sur fond de créances en souffrance élevées et de pressions sur les marges. Décryptage.il y a 2 joursEpremiumPHOTO-2026-01-05-19-02-36Banques et FinanceCameroun : NFC Bank dépasse les 200 milliards FCFA de bilan et 3,3 milliards de bénéfices avant sa privatisationDouze ans après son placement sous administration provisoire, la banque camerounaise affiche un bénéfice de 3,32 milliards de FCFA. L'État, qui détient 99,92 % du capital, doit s'en retirer au plus tard en juillet 2027.il y a 3 joursDesign sans titre (68)Banques et FinanceYoussoufa Bouba : le banquier de l’ombre qui fait briller AfrilandL’actuel numéro deux de la première banque du Cameroun et désormais patron de la succursale tchadienne, a consacré sa carrière à une institution qui le lui rend bien, tout en ayant également des responsabilités dans le groupe. Retour sur un parcours inspirant.il y a 3 joursIMG-20261007-WA0036Banques et FinanceFinance islamique : Afriland First Bank s’allie à Savana pour élargir son offre au CamerounEn s'associant à Savana Islamic Finance, Afriland First Bank entend rapprocher ses services de finances islamiques des populations dans plusieurs régions camerounaises.il y a 3 joursDesign sans titre (64)Banques et FinanceTaoukreo Hemwue Temwa promu directeur national de la BEAC au TchadLe Conseil d’administration de la BEAC a nommé Taoukreo Hemwue Temwa directeur national pour le Tchad. Jusqu’ici premier adjoint, il succède à Idriss Ahmed Idriss, parti en août dernier prendre le secrétariat général de la présidence tchadienne.il y a 3 joursEpremium0E9074DC-763D-4617-8033-271391C60726_1_201_aBanques et FinanceMicrofinance : ACEP Cameroun cède 33% de son capital à sa holding mère AACECette transition stratégique se traduit par le retrait historique de l'investisseur IPDEV et d'ACEP International.il y a 3 jours
Actuellement en kiosque

Les plus lus

1CEMAC : les pièces de monnaie émises entre 1958 et 1985 perdront leur cours légal dès le 1er novembre 2026il y a 2 jours2Banques et Microfinances : la COBAC prononce 93 sanctions et écarte 11 dirigeantsil y a 6 jours3Boissons du Cameroun : les actionnaires valident la fusion-absorption de Guinness Cameroonil y a 6 jours4Youssoufa Bouba : le banquier de l’ombre qui fait briller Afrilandil y a 3 jours5Cameroun : Perenco prépare le retrait de son unité flottante d’Eboméil y a 5 jours6Gabon : l’État place une société agricole sous administration provisoire après l’échec de sa dissolutionil y a 1 jour7Port de Kribi : le poisson congelé devient le 2e produit importé, porté par Congelcamil y a 5 jours8Cameroun : l'État relance, 12 ans après, le projet de complexe industriel agroalimentaire à Kaélé pour 23 milliards FCFAil y a 2 jours9Taoukreo Hemwue Temwa promu directeur national de la BEAC au Tchadil y a 3 jours10Grande distribution : au Cameroun, Carrefour reste déficitaire pour la deuxième année consécutiveil y a 4 jours
📧

Newsletter EcoMatin

Recevez notre briefing économique quotidien directement dans votre boîte mail

Analyses exclusives • Décisions économiques • Afrique centrale

App Logo
Je m'abonne
MarchéCotationBoursesFondsMatières premièresConvertisseur
AbonnementsMon compteMes abonnementsNewslettersArticles achetés
ServicesConditions généralesPolitique de confidentialitéPolitique en matière de cookiesContact & Suggestions
La rédactionQui sommes-nous?Nous rejoindreNotre équipeLettre du DP
Recevez notre briefing économique et financier tous les jours avant 10 heures.

En vous inscrivant à la newsletter, vous acceptez de recevoir nos communications. Vous pouvez vous désabonner à tout moment.

EcoMatin SRL : BE1003.413.035

Avenue Louise 523, 1050 Ixelles

© Copyright EcoMatin 2026. Tous droits reservés.