L'emprunt obligataire lancé le 25 septembre 2026 s'est officiellement clôturé le 23 octobre sur un succès historique. On parle de 4 579,145 milliards de GNF pour un objectif initial de 2 500 milliards. Confirmez-vous les chiffres stratosphériques qui circulent ? On a de la peine à y croire.
Je vous remercie pour l’opportunité que vous me donnez de confirmer ces performances. En effet, les chiffres ont été dévoilés au soir du 23 octobre par la Banque Centrale de la République de Guinée (BCRG) et le Ministère de l’Economie, des Finances et du Budget. Avec un montant total soumissionné et attribué de 4 579,145 milliards de GNF pour un objectif initial de 2 500 milliards, nous réalisons un taux de couverture de l’objectif de 183,17 %. C’est inédit dans toute l’histoire de la Guinée indépendante, c’est révélateur de la maturité atteinte par notre écosystème financier. Je souligne ici que l'objectif fixé de 2 500 milliards était déjà en soi une ambition élevée puisque l'objectif maximal fixé jusqu'alors était de 1 500 milliards de GNF en 2024. Atteindre une telle performance — près de 4 600 milliards de GNF levés en moins d’un mois — dépasse largement les prévisions initiales. Cela démontre que la signature de l'État guinéen inspire une forte confiance et que les banques et investisseurs de la place disposent de liquidités qu'ils savent mobiliser lorsqu'un projet structurant leur est proposé. En tant que chef de file arrangeur, voir cette synergie nationale opérer avec autant d'efficacité est la plus belle récompense.
Lire aussi : Guinée : l’État lève 520 millions USD en monnaie locale grâce à un emprunt obligataire piloté par Afriland First Bank
Afriland First Bank Guinée a elle-même frappé un grand coup en soumettant et se voyant attribuer 1 366,65 milliards de GNF, soit plus de 30 % de l'enveloppe globale, s'imposant largement en tête des établissements contributeurs. Comment expliquez-vous cette capacité de frappe et ce leadership affirmé lors de cette édition 2026 ?
Notre position est le reflet de notre engagement ferme et indéfectible aux côtés des autorités pour le développement de la Guinée. Ce résultat n’est pas le fruit du hasard : il s'inscrit dans la continuité de notre trajectoire en tant qu'arrangeur de référence depuis 2019. Déjà en 2024 (961,16 milliards GNF levés) et en 2025 (1 814,56 milliards GNF levés, soit 120 % de réalisation), nous avions ainsi et au fil du temps rôdé notre méthodologie et notre engagement. Pour cette édition 2026, notre rôle a consisté à orchestrer le syndicat de placement avec rigueur et à mobiliser nos ressources propres et ceux de nos partenaires institutionnels pour garantir la réussite totale de l'opération. Avec 1 366,65 milliards de GNF apportés par notre seule enseigne, nous traduisons en actes concrets notre slogan : être le partenaire de la croissance guinéenne.
Le Ministère des Finances a tenu à rendre un hommage appuyé au syndicat de placement et à la BCRG pour la rigueur de l'adjudication. Quelle a été la clé de voûte de cette coordination exemplaire entre vos confrères du syndicat de placement et votre institution ?
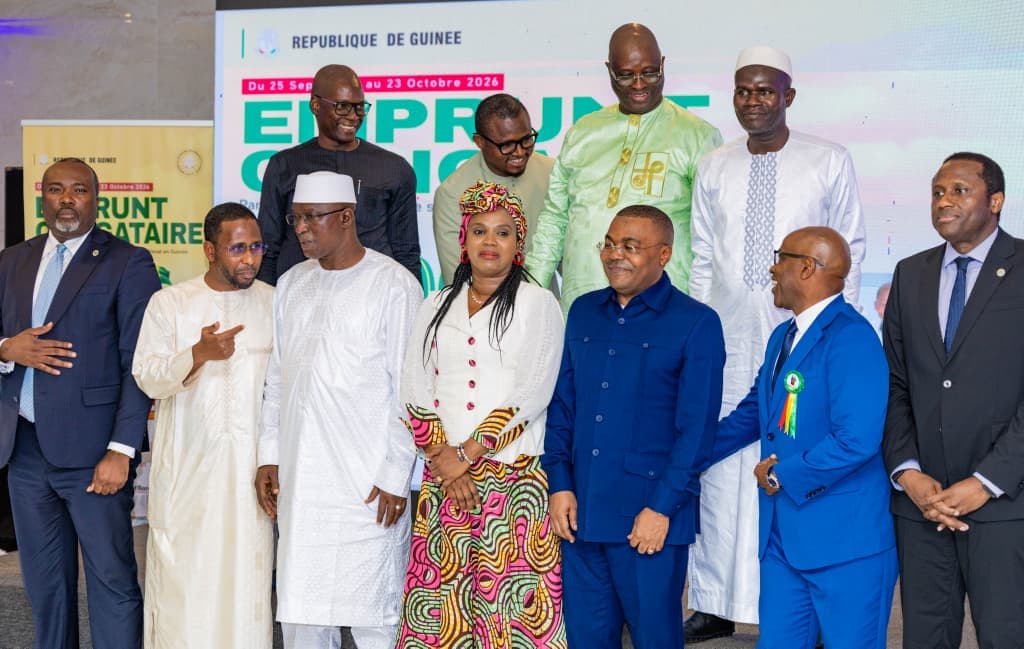
La clé de voûte, c'est la confiance mutuelle et la vision partagée de l'intérêt national. Une opération de 2 500 milliards de GNF est un défi titanesque. Face à cet objectif, la place bancaire guinéenne a su faire bloc. De VistaGui à AFG Bank, en passant par la BCI, Ecobank, Orabank et Skye Bank, chaque institution a joué sa partition avec un professionnalisme remarquable, validé par la conduite rigoureuse de la Banque Centrale. Ce succès collectif prouve que le secteur financier guinéen est un bloc solide, capable de s'autonomiser dans le financement des grands chantiers souverains. Je tiens ici à remercier très sincèrement les confrères pour leur collaboration et leur engagement dans la réussite de cette opération.
Lire aussi : Du Cameroun à la Guinée, Afriland First Bank affirme son leadership dans le financement des États
Au-delà des performances chiffrées, ces fonds levés au taux de 11 % sur 5 ans (revenus exonérés d'impôt) vont irriguer l'économie réelle. Concrètement, quel impact socio-économique attendez-vous de ces investissements pour le quotidien des Guinéens ?
Un emprunt obligataire souverain n'est pas qu'un exercice comptable ; c'est le carburant des infrastructures et de la transformation structurelle du pays. Les ressources ainsi sécurisées permettront de financer les projets générateurs de croissance inscrits dans la feuille de route du Gouvernement, principalement les secteurs de l’énergie, des infrastructures, de l’éducation, de l’agriculture et de la santé. Pour les investisseurs, c'est un placement sécurisé et attractif offrant un rendement facial de 11 % par an, net d'impôt, sur cinq ans, jusqu'à l'échéance d'octobre 2031. Pour le citoyen, cela se traduit par la concrétisation d'infrastructures publiques génératrices d'emplois et de dynamisme économique local.
En tant qu'observateur privilégié de l'économie guinéenne à travers votre position bancaire, quel diagnostic posez-vous aujourd'hui sur la résilience macroéconomique du pays face aux soubresauts internationaux ?
Vous faites bien de souligner le fait que l'économie guinéenne fait preuve d'une résilience remarquable. Malgré un contexte international souvent incertain et volatile, la Guinée maintient des fondamentaux macroéconomiques solides, portés par la vitalité de ses secteurs clés et une gestion rigoureuse des équilibres budgétaires et monétaires. Le succès de cet emprunt obligataire — sursouscrit à plus de 183 % — est un signal fort que la santé financière du pays est perçue positivement par les acteurs économiques eux-mêmes. Ceux qui vivent et investissent au quotidien sur le terrain mesurent la solidité de ce potentiel.
Au-delà de la perception positive, que dit la réalité des chiffres de l’économie guinéenne actuelle ?
La Guinée offre aujourd'hui des fondamentaux qui sont de nature à rassurer l'investisseur. La croissance est parmi les plus fortes du continent : près de 9 % attendus en 2026 selon le FMI, la meilleure performance d'Afrique de l'Ouest, portée par le démarrage de Simandou et par la bauxite, dont nous sommes le premier exportateur mondial. Cette croissance s'accompagne d'une vraie stabilité : l'inflation est contenue autour de 3 à 4 %, le franc guinéen s'est stabilisé face au dollar, et la dette publique reste modérée, autour de 40 % du PIB.
Lire aussi : Du Cameroun à la Guinée, Afriland First Bank affirme son leadership dans le financement des États
La confiance des investisseurs est d'ailleurs déjà là : les investissements directs étrangers ont atteint 7,8 milliards de dollars en 2025, ce qui place la Guinée au deuxième rang africain. Le nouveau programme conclu avec le FMI vient ancrer cette discipline macroéconomique dans la durée, et le succès de l’emprunt obligataire de l'État montre que l'épargne intérieure répond présent.
Le défi, nous le connaissons : faire en sorte que la richesse minière irrigue le reste de l'économie, l'agriculture, l'énergie, les PME. C'est précisément là que se trouvent les opportunités, et c'est là que le système bancaire a un rôle décisif à jouer.
Comment ce bilan triomphal oriente-t-il la stratégie d'Afriland First Bank Guinée pour les années à venir, tant sur le plan du marché institutionnel que de son ancrage social à travers son réseau MC2/MUFFA ?
Ce succès renforce notre ambition : être un catalyseur incontournable de l'émergence économique guinéenne. À côté de notre rôle majeur sur les grands titres souverains, nous n'oublions pas notre ADN qui est l’accompagnement des PME/PMI et l’inclusion financière. À travers notre réseau de microbanques MC2/MUFFA auquel vous faites justement allusion, nous prouvons qu'une banque peut réussir le grand écart entre la haute finance souveraine et l'accompagnement des plus modestes. C'est cette double exigence de performance macroéconomique et d'impact social qui guidera nos actions pour les années à venir.
L’emprunt obligataire connaît un tel succès au moment où l’Etat guinéen a lui-même fait appel au FMI pour collecter des ressources externes. Comment s’articulent ces deux niveaux de financement à votre avis ?
Les deux sources de financement sont complémentaires. Plus on dispose de fonds, plus on a les leviers nécessaires pour impulser le développement. Le grand enseignement que nous procure le succès de l’emprunt obligataire de 2026, c’est la profondeur de l’épargne locale. Nous étions loin d’imaginer qu’ici, sur place, en Guinée, nous pouvions collecter en un mois une épargne qui se situe au-dessus du volume global du programme triennal souscrit auprès du FMI.
Lire aussi : Guinée : l’État lève 520 millions USD en monnaie locale grâce à un emprunt obligataire piloté par Afriland First Bank
Or, finalement, nous avons collecté en moins d’un mois 520 millions de dollars US alors que l’enveloppe sollicité auprès du FMI est de 310,59 millions de DTS, ce qui correspond entre 425 et 439 millions de dollars US. La grande différence fondamentale entre les deux financements est que les 4 579, 145 milliards GNF collectés localement sont déjà disponibles et prêts pour le financement des projets structurants tandis que les fonds accordés par le FMI sont encore sujets à des conditionnalités avant d’être mis à la disposition de l’Etat. Cela est la preuve que nous devons davantage avoir confiance en nous, compter d’abord sur nous-mêmes et nos propres capacités avant de faire recours à l’extérieur. C’est aussi une source d’espérance en un avenir davantage prometteur.
Lire aussi : Afrique de l'Ouest : le Camerounais Guy Laurent Fondjo prend la tête de l'association des banques