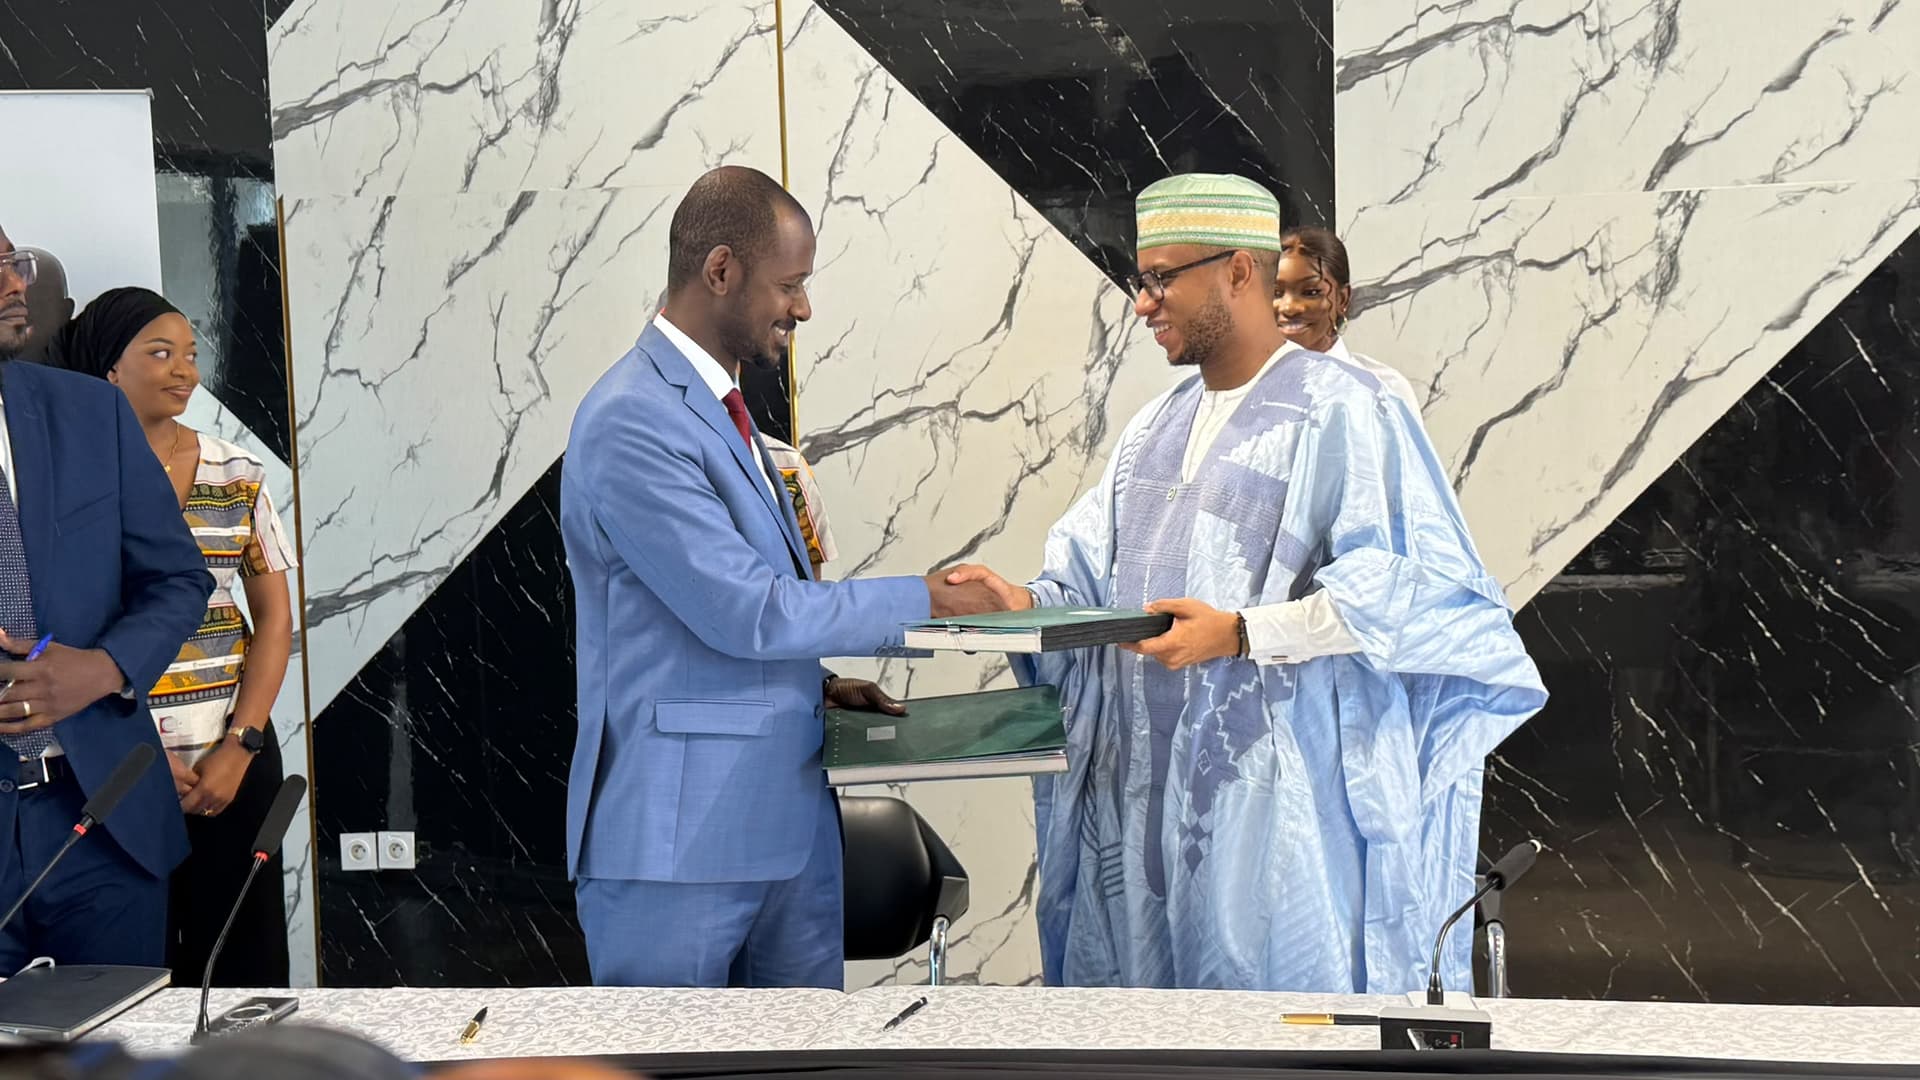
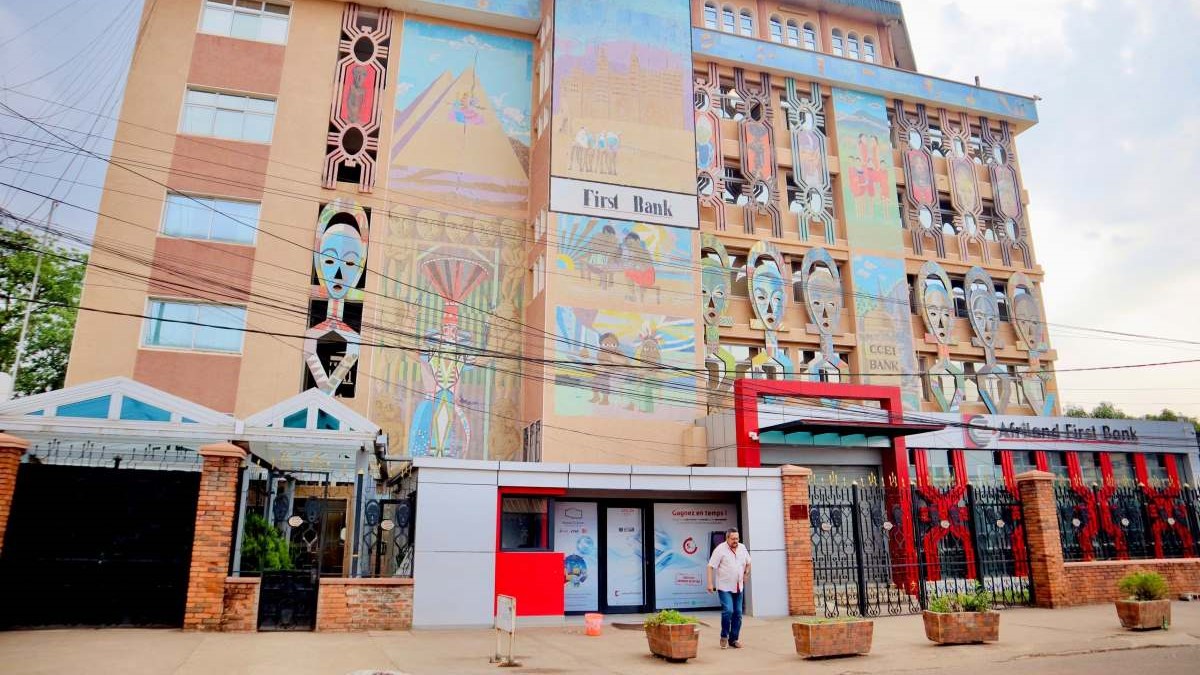
Le Trésor Public de la République de Guinée a procédé le 25 septembre dernier au lancement officiel d'un nouvel emprunt obligataire par appel public à l’épargne. Destinée au financement de projets d'infrastructures prioritaires, cette opération vise la mobilisation d'un montant global de 2 500 milliards de francs guinéens (GNF), soit environ 165,6 milliards FCFA. Pendant un mois, la filiale d’Afriland First Holding dirigée par Guy-Laurent Fondjo va tenter de faire mieux qu’en 2025, lorsque le taux de souscription s’était élevé à 120,97% et qu’Afriland First Bank Guinée à elle seule avait souscrit pour 16,81% des obligations émises. Le défi s’annonce titanesque puisque la cible est passée de 1500 (2025) à 2500 milliards GNF (2026). Pour l’opération de 2026, le Ministère de l’Économie et des Finances a renouvelé sa confiance à Afriland First Bank Guinée en lui confiant le mandat de chef de file du syndicat de placement. La banque a joué ce rôle de premier plan dans la moitié des six emprunts obligataires du pays : il s’agit des éditions 2024, 2025 et 2026. En 2019, elle était co-arrangeur avec la BICIGUI.
Lire aussi : Marché financier : la Guinée choisit Afriland First Bank pour piloter un emprunt obligataire de 150 millions €
Coup d’essai coup de maître
Afriland First Bank Guinée a de qui tenir. Au Cameroun, la filiale historique d'Afriland First Group accompagne l'État dans ses levées de fonds depuis la première émission obligataire du pays. En 2010, l'emprunt ECMR de 200 milliards de FCFA, lancé sur l'ex-Douala Stock Exchange, a été structuré par la banque, alors dirigée par Ousmane Alamine Mey, devenu ministre des Finances un an plus tard. Elle agissait comme co-chef de file et arrangeur, avec deux autres établissements : Société Générale Capital Securities et Attijari Securities Central Africa. L'emprunt a recueilli 203,18 milliards de FCFA, soit un taux de souscription de 101,59 %, auprès de 841 investisseurs, personnes physiques et morales.
De 2010 à nos jours, la mécanique s’est considérablement rodée. L’État du Cameroun a sollicité le marché financier à sept autres reprises (2013, 2014, 2016, 2018, 2022, 2023 et 2024), mobilisant plus de 1 400 milliards de francs CFA. Tout au long de cette trajectoire, Afriland First Bank a confirmé son statut de pilier, agissant alternativement comme membre du syndicat de placement et co-arrangeur (notamment en 2013, 2014 et 2023) ou comme chef de file du consortium d’arrangeurs lors des levées historiques de 2016, 2018, 2022 et 2024. Entre-temps, la première banque du Cameroun a formalisé son cadre d’intervention dans le domaine des levées boursières et des placements directs, en créant une filiale dédiée, agréée par la COSUMAF en 2020 : Afriland Bourse & Investissement.
Lire aussi : Afrique de l'Ouest : Afriland se lance dans le conseil financier et les sukuks
Pour l’opération de 2022 (235 milliards de FCFA), puis celles de 2023 et 2024 (totalisant près de 385 milliards), Afriland Bourse & Investissement a façonné une grille de maturités sur-mesure allant de 3 à 10 ans, assortie de taux d'intérêt s'échelonnant de 5,80 % à 7,25 %. Un montage élaboré en synergie avec des co-arrangeurs de référence de la zone CEMAC (tels que Société Générale Capital Securities Central Africa ou Attijari Securities Central Africa) afin d'offrir à chaque profil d'épargnant un produit ajusté à ses exigences de liquidité et de rendement.
Afriland First Bank Cameroun ne se contente pas de structurer les emprunts, il sait surtout quoi faire pour capter les fonds. C'est dans la force de frappe commerciale et la direction du syndicat de placement qu'elle déploie un autre savoir-faire. Lors des levées emblématiques de 2016 et 2018, qui ont mobilisé respectivement 165 et 200 milliards de F.CFA, l'établissement et son syndicat ont levé respectivement 115 et 140 milliards F.CFA à eux seuls !
Lire aussi : TEMAS facilite l’accord d’un prêt de 25 millions d’euros à Afriland First Bank Cameroun.
Enfin, c'est dans les moments de tension sur le marché que la banque joue son rôle le plus délicat : celui de garant et d'établissement centralisateur. En centralisant les fonds et en s'engageant en prise ferme c'est-à-dire en garantissant au Trésor public la levée intégrale des sommes recherchées , Afriland First Bank absorbe le risque ultime. Lors de l'opération emblématique de 2024, l'établissement n'a pas hésité à engager directement sa propre trésorerie à hauteur de 35 milliards de FCFA, permettant au Cameroun de dépasser le plafond initialement fixé à 200 milliards pour porter la collecte finale à 235 milliards de FCFA.
Marché des Valeurs du Trésor de la BEAC
La contribution d’Afriland First Bank à l’animation de la sphère financière domestique ne s’arrête pas aux seuls emprunts obligataires par appel public à l'épargne au sein de la BVMAC. Elle s'illustre avec la même force sur le Marché des Titres Publics géré par la BEAC et on sait que le Cameroun y est particulièrement actif, totalisant jusqu’à 30% de l'encours total de la sous-région CEMAC, encours qui s’élève à plus de 10 000 milliards FCFA. Les ressorts des interventions régulières de l'État sur ce segment monétaire sont connus : financement du déficit budgétaire, lissage quotidien de la trésorerie et préfinancement des projets d'infrastructures. En guise d’illustration, sur la période 2025-2026, l’État du Cameroun a levé en moyenne 1 100 milliards de FCFA par an à travers l'émission de Bons du Trésor Assimilables (BTA) et d'Obligations du Trésor Assimilables (OTA). Sur ce guichet hautement stratégique, Afriland First Bank en sa qualité de Spécialiste en Valeurs du Trésor (SVT) de premier plan demeure l'un des principaux bailleurs et dynamiseurs du bilan de l'État.
Lire aussi : BEAC : le marché des titres publics franchit le cap des 10 000 milliards FCFA d'encours, 15 ans après son lancement
Afriland First Bank s'est affirmée comme le premier acheteur et le premier garant de cette dette publique à court et moyen terme. N’eussent été son rôle de SVT de premier rang et sa capacité à porter des encours massifs à son bilan, le coût de refinancement de l’État camerounais aurait été nettement plus élevé. Cette prédominance est d'ailleurs consacrée par les chiffres : Afriland First Bank caracole en tête du classement officiel des SVT (classement publié par le Ministère des Finances et la BEAC), suivie par Générale Cameroun (ex-Société générale Cameroun) et Ecobank.
Tout comme les opérations obligataires, le marché des Valeurs du Trésor de la BEAC est intégré. Dans le sillage de l’intervention transfrontière, Afriland Bourse & Investissement permet aux Trésors tchadien, gabonais, centrafricain ou congolais d'accéder au marché monétaire le plus profond de la sous-région. En cette année 2026, Afriland First Bank a tissé sa toile en zone CEMAC, à travers l’ouverture de succursales en RCA, au Congo, au Tchad et au Gabon. Ce maillage territorial devrait lui permettre d’accentuer son rôle de moteur structurel de levées de fonds souverains au-delà du Cameroun.
La précision en vaut la peine : « accentuer le rôle » et non « jouer le rôle », car Afriland First Bank n’a pas attendu l’ouverture de ces succursales pour intervenir dans ces pays comme l’un des premiers souscripteurs transfrontaliers des OTA et BTA, mais aussi comme co-arrangeurs ou membre actif du syndicat de placement des emprunts obligataires comme EOG 2019-2024, EOG 2021-2026 ou encore EOG 2022-2027.
LIRE AUSSI: Afriland, CCA, BGFIBank… : quelles banques ont réalisé les plus gros bénéfices au Cameroun en 2025 ?
Barrières réglementaires
Un terrain précis résiste à Afriland First Bank, c’est celui des Eurobonds. Championne domestique du marché obligataire et du marché des Valeurs du Trésor, la première banque du Cameroun a beau disposer de l’expertise financière pour aller titiller les concurrents européens et américains, elle fait face à une barrière règlementaire. C’est le dispositif même qui l’écarte du jeu. Les obligations internationales sont émises sous droit britannique ou américain et non camerounais et pour les gérer, il faut garantir une présence physique permanente sur les grands hubs financiers de ces pays. Il faut ajouter à cela qu’elles exigent une notation financière souveraine par des agences mondiales telles que Moody's, S&P ou Fitch. Enfin, il est exigé d’avoir un accès direct aux chambres de compensation internationales telles qu'Euroclear ou Clearstream.
Autant de facteurs qui expliquent l’absence de la banque dirigée par Célestin Guela Simo dans les trois Eurobonds au cours desquels l’Etat du Cameroun a sollicité les investisseurs mondiaux : une première émission inaugurale de 750 millions de dollars en 2015, suivie d'une opération de refinancement de 450 millions d'euros en 2021, puis d'une nouvelle sortie de 550 millions de dollars en 2024.
Pour orchestrer ces levées de fonds colossales en devises étrangères, le gouvernement camerounais s'est appuyé sur les mastodontes de la banque d'affaires mondiale telles que Citigroup, J.P. Morgan et Société Générale à Londres et New York. Ce qui a relégué les acteurs nationaux comme Afriland First Bank au rôle anecdotique de soutien de trésorerie locale en monnaie nationale à travers des crédits-relais ou la gestion des flux opérationnels.