
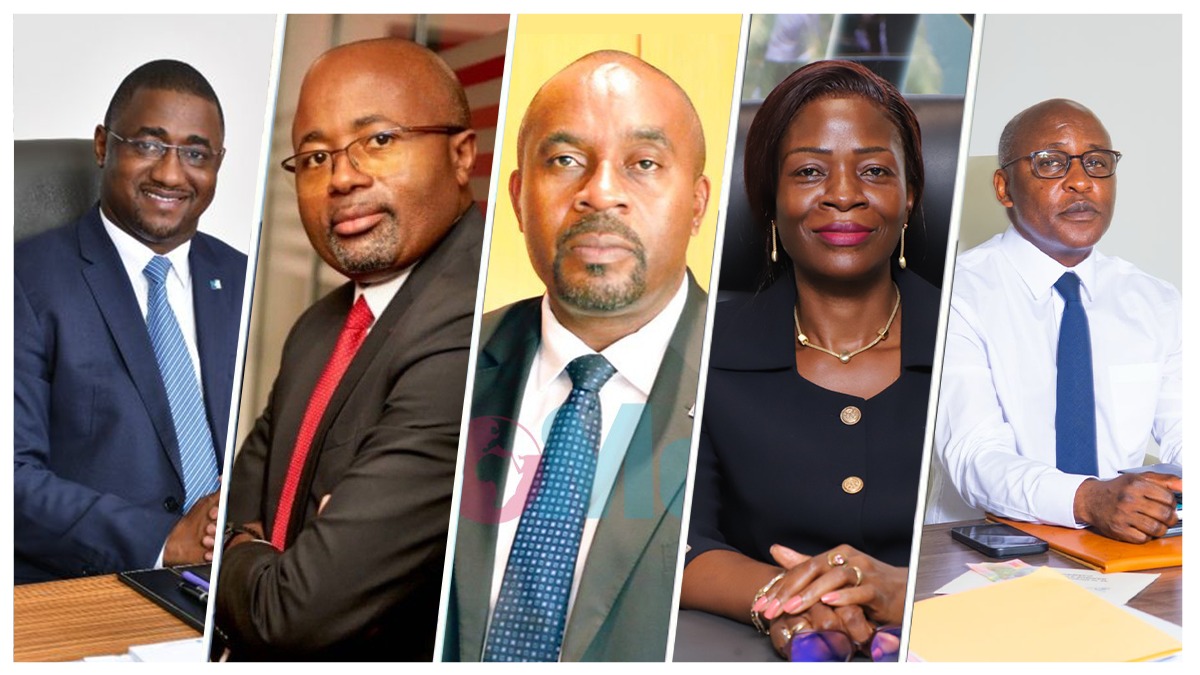
Les 18 banques en activité au Cameroun ont dégagé plus de 224 milliards de FCFA de bénéfices cumulés en 2025, contre 208,6 milliards un an plus tôt selon la Commission bancaire de l'Afrique centrale (COBAC), soit une hausse d'environ 7,6 %. Ce montant ressort des calculs d'EcoMatin, réalisés à partir des données du Comité national économique et financier (CNEF) et des résultats communiqués directement par douze établissements dans le cadre de son classement annuel. Dans son rapport sur la monnaie, le crédit et le fonctionnement du système financier, publié début octobre, le CNEF avait évalué ces bénéfices à 220,3 milliards de FCFA. Mais plusieurs banques contactées par EcoMatin ont indiqué que les chiffres retenus ne correspondaient pas à leurs résultats définitifs ou consolidés. Ce total reste provisoire, six banques n'ayant pas encore confirmé les leurs.
Afriland, loin devant
Déjà première banque du Cameroun par la taille de son bilan, Afriland First Bank, dirigée par Célestin Simo Guela, s'impose comme la plus rentable du pays. En 2025, elle a dégagé un bénéfice net de 38,75 milliards de FCFA, en hausse de 35,5 % par rapport aux 28,60 milliards enregistrés un an plus tôt. Cette performance s'appuie sur une forte progression de ses activités et une meilleure maîtrise de ses charges. Son produit net bancaire a augmenté de 20,8 %, à 152,5 milliards de FCFA, tandis que son total de bilan a progressé de 25,4 %, pour atteindre 2 549 milliards. Dans le même temps, son coefficient d'exploitation, qui mesure la part des revenus absorbée par les charges de fonctionnement, est passé de 44,63 % à 40,88 %.
Lire aussi : Youssoufa Bouba : le banquier de l’ombre qui fait briller Afriland
Derrière Afriland, Ecobank Cameroun signe également une année particulièrement profitable. La filiale du groupe panafricain se hisse à la deuxième place avec un bénéfice net de 27,29 milliards FCFA, en hausse de 29,6 %. Son produit net bancaire atteint 55,1 milliards, contre 50,1 milliards en 2024, tandis que ses crédits ont bondi de 43,6 %, à 255,8 milliards. Une croissance d'autant plus notable que la banque a perdu plus de 31 000 clients actifs sur la période, leur nombre passant de 235 872 à 204 837.
Lire aussi : Afriland First Bank : Célestin Guela Simo ouvre l’événement
Ecobank a néanmoins réussi à améliorer son efficacité opérationnelle, ramenant son coefficient d'exploitation de 52,9 % à 46,56 %. Derrière ce duo, la compétition est beaucoup plus serrée. CCA Bank affiche un bénéfice de 21,8 milliards FCFA, selon les chiffres communiqués directement à EcoMatin, contre 24,7 milliards retenus par le CNEF. Elle devance de peu AFG Bank, créditée de 21,5 milliards par le CNEF, et Société Générale Cameroun, devenue General Bank of Cameroon (GBC), à 21,4 milliards selon la même source. Ce dernier montant est contesté, d'autres sources faisant état de 21,69 milliards, voire d'environ 27 milliards, ce qui la placerait en troisième position.
SCB, BICEC, BGFI et UBA : des écarts qui changent
Au bord du top 5, SCB Cameroun, filiale du groupe marocain Attijariwafa bank, a réalisé un bénéfice net de 18,03 milliards en 2025 (15,8 milliards pour le CNEF), contre 16,69 milliards un an plus tôt. BICEC, contrôlée par le groupe marocain Banque Centrale Populaire (BCP), pointe au 7e rang avec un profit annuel de 16,15 milliards FCFA (13,1 milliards pour le CNEF), en hausse de près de 13 % par rapport à 2024. La filiale du groupe BCP attribue cette performance à la hausse des commissions perçues sur les transactions de ses clients, à une meilleure maîtrise des charges et à une meilleure couverture des risques. Une amélioration obtenue malgré le léger recul de ses dépôts, passés de 536,6 à 530 milliards de FCFA. Ses crédits ont, en revanche, progressé de 5,7 %, pour atteindre 482,2 milliards.
UBA Cameroon suit une trajectoire inverse. La filiale du groupe bancaire nigérian a déclaré un bénéfice net de 14,71 milliards (18,7 milliards pour le CNEF). Surtout, ce résultat marque une chute de 33,5 % par rapport aux 22,11 milliards enregistrés en 2024. La banque a pourtant continué à développer ses activités, avec des crédits nets en hausse de 13,1 %, à 252,6 milliards, et des dépôts en progression de 2,9 %, à 610,9 milliards. Mais ses revenus ont reculé : son produit net bancaire a diminué de 3,1 %, tandis que son coefficient d'exploitation est passé de 60 % à 62 %, traduisant une augmentation du poids des charges dans ses revenus. Avec ces corrections, SCB, BICEC, BGFI Bank Cameroun (15,4 milliards, contre 13,1 milliards pour le CNEF) et UBA occupent respectivement les sixième, septième, huitième et neuvième places. Citibank suit avec 10,3 milliards selon le CNEF.
Access Bank Cameroon pour sa part a communiqué un bénéfice net de 8,46 milliards (3,54 milliards en 2024), soit environ 139 % de plus. La banque met en avant la croissance de ses activités et l'acquisition de Standard Chartered Bank Cameroun, qui a fait passer son total de bilan de 173,5 à 432,8 milliards et plus que doublé son produit net bancaire, à 22,1 milliards. Ses dépôts ont augmenté de 82,8 %, à 274,5 milliards. Commercial Bank Cameroon (CBC) affiche un bénéfice net de 7,25 milliards, en hausse d'environ 69 % (4,29 milliards en 2024). Son produit net bancaire progresse de 22,8 %, à 46,9 milliards, et ses crédits bruts de 14 %, à 649,1 milliards, dont 387 milliards destinés aux PME, soit près de 60 % de son portefeuille.
Lire aussi : Au Cameroun, AFG Bank de plus en plus exposé à la dette publique
Les petites banques progressent, mais les difficultés persistent
Union Bank of Cameroon (UBC) et NFC Bank, majoritairement contrôlées par l'État, ont déclaré pour leur part 5 milliards et 3,32 milliards de résultats nets respectifs. Elles sont suivies par La Régionale Bank (821 millions de FCFA) et par Bange Bank Cameroun (700 millions, selon le CNEF). African Golden Bank (AGB) et la Banque camerounaise des PME (BC-PME) accusent des pertes de 3,8 et 2,7 milliards, toujours selon le CNEF.
Lire aussi : SCB Cameroun, filiale d’Attijariwafa, projette l’augmentation de son capital
Selon le CNEF, le secteur bancaire camerounais reste confronté à la dégradation de certains portefeuilles de prêts, à des exigences croissantes de fonds propres et à une forte exposition aux financements publics. À l'échelle de la CEMAC, la COBAC a recensé 2 244 milliards de créances brutes en souffrance en 2025, soit environ 16 % des crédits bruts. Dix-huit des 54 établissements déclarants ne disposaient pas de fonds propres nets suffisants pour satisfaire l'ensemble des exigences prudentielles.
| Rang | Banque | Résultat net 2025 (en milliards de FCFA) | Source du chiffre |
| 1 | Afriland First Bank | 38,75 | Communiqué par la banque |
| 2 | Ecobank Cameroun | 27,29 | Communiqué par la banque |
| 3 | CCA Bank | 21,80 | Communiqué par la banque |
| 4 | AFG Bank | 21,50 | CNEF |
| 5 | Société Générale Cameroun (GBC) | 21,40 | CNEF |
| 6 | SCB Cameroun | 18,02 | Communiqué par la banque |
| 7 | BICEC | 16,15 | Communiqué par la banque |
| 8 | BGFI Bank Cameroun | 15,40 | Communiqué par la banque |
| 9 | UBA Cameroon | 14,70 | Communiqué par la banque |
| 10 | Citibank Cameroun | 10,30 | CNEF |
| 11 | Access Bank Cameroon | 8,46 | Communiqué par la banque |
| 12 | Commercial Bank Cameroon (CBC) | 7,25 | Communiqué par la banque |
| 13 | Union Bank of Cameroon (UBC) | 5 | Communiqué par la banque |
| 14 | NFC Bank | 3,32 | Communiqué par la banque |
| 15 | La Régionale Bank | 0,821 | Communiqué par la banque |
| 16 | Bange Bank Cameroun | 0,700 | CNEF |
| 17 | BC-PME | −2,70 | CNEF |
| 18 | African Golden Bank (AGB) | −3,80 | CNEF |
| Total | 224,387 |