
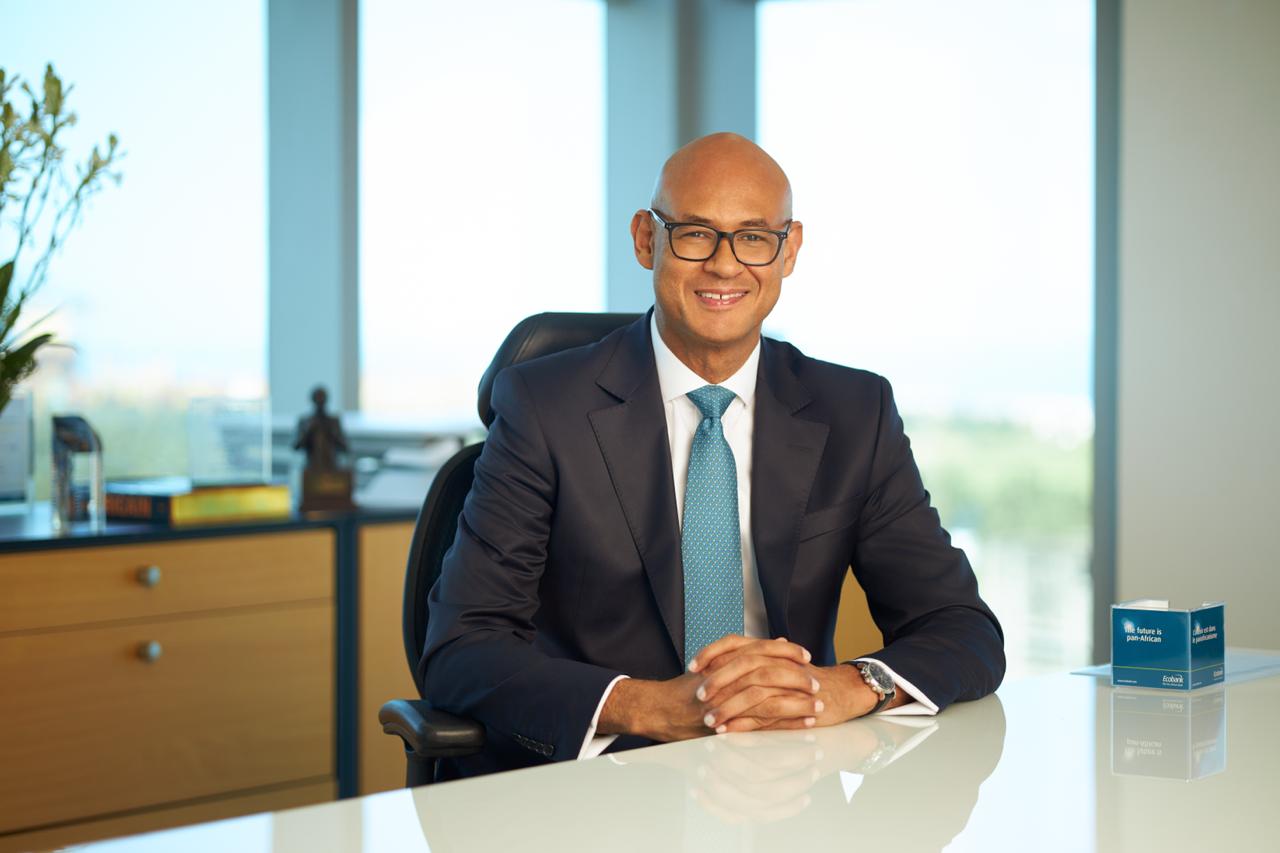
Propos recueillis par Cédrick Jiongo(envoyé spécial à Lomé)
EcoMatin : À l’occasion des célébrations de ces 40 ans d’Ecobank, quelle évaluation faites-vous du plan stratégique « Croissance, transformation, rentabilité » (GTR) qui devrait s’achever d’ici l’année prochaine?
Jeremy Awori : Nous avançons bien. Nous nous étions fixé des objectifs financiers, stratégiques et d’impact. Si l’on regarde nos résultats de 2025, les revenus ont progressé de 17 %, le bénéfice de 21 % et le rendement des capitaux propres reste élevé. Dans le même temps, notre coefficient d’exploitation est passé de 53 % à 48 %. Nous progressons aussi sur le plan commercial. Nous accueillons davantage de clients et nous faisons plus d’activités avec eux.
Ensuite, il y a toute la transformation du groupe. Elle passe beaucoup par la technologie et le réinvestissement, mais aussi par le développement de nouvelles activités, la sortie de certaines autres et un effort particulier sur les pays où nous devions redresser nos performances. Nous sommes donc satisfaits du chemin parcouru. Il reste encore du travail et nous allons continuer à exécuter cette stratégie.
Lire aussi : Le groupe Ecobank s'apprête à refinancer sa dette de 350 millions USD via une émission obligataire verte
L’Afrique centrale, orientale et australe est devenue l’une des principales sources de profits d’Ecobank. Comment expliquez-vous cette performance et quelle place occupe la CEMAC dans vos perspectives ?
À mon arrivée, l’une de mes priorités a justement été la région CESA, qui couvre l’Afrique centrale, orientale et australe. Le conseil d’administration estimait que cette région devait contribuer davantage aux résultats du groupe. Avec l’équipe dirigée par Joséphine Anan-Ankomah, nous avons donc travaillé sur des stratégies adaptées à chaque marché. Certaines de nos petites filiales avaient besoin d’investissements, d’autres devaient être redressées, tandis que certaines étaient déjà performantes. Nous avons investi dans ces activités et dans les équipes, avec une stratégie propre à chaque pays.
Les résultats se sont améliorés année après année. Aujourd’hui, CESA est devenue la première région du groupe en termes de revenus et de profits. Et nous pensons qu’elle peut encore progresser, notamment parce qu’il s’agit de notre région la plus jeune. La CEMAC, qui constitue la partie francophone de cet ensemble, offre encore de belles possibilités de croissance. Nous continuons donc d’y investir.
« La CEMAC offre encore de belles possibilités de croissance. Nous continuons donc d’y investir »
À l’occasion des 40 ans d’ETI vous avez annoncé 2,6 milliards de dollars de financements pour les femmes entrepreneures et l’agrobusiness d’ici 2030. Pourquoi avoir ciblé ces deux secteurs ?
Nous avons analysé les données de crédit sur nos 34 marchés et le constat est clair : les femmes entrepreneures ont un taux de défaut plus faible et remboursent mieux que leurs homologues masculins. Ce n’est donc pas simplement une question de solidarité. Financer les femmes, c’est aussi une bonne décision bancaire et une bonne gestion du risque. Pour l’agrobusiness, la logique est différente. L’Afrique concentre 60 % des terres arables non cultivées dans le monde et son marché agroalimentaire devrait atteindre 1 000 milliards de dollars d’ici 2030. Pourtant, le continent importe encore près de 50 milliards de dollars de produits alimentaires chaque année.
Lire aussi : Ecobank prévoit 2,6 milliards USD de crédits pour les femmes entrepreneures et l’agrobusiness d’ici 2030
Nous ne pouvons pas industrialiser l’Afrique en finançant uniquement la production agricole. Il faut financer toute la chaîne de valeur, depuis les fournisseurs d’intrants jusqu’à la transformation et aux exportateurs.
Vous voulez prêter davantage, notamment aux TPME, alors que le taux de créances douteuses d’Ecobank est monté à 9,4 %. Comment concilier cette ambition avec la maîtrise du risque ?
Il y a toujours un prix du risque. Au niveau du groupe, le taux de créances douteuses était de 9,4 % à fin 2025 mais il s’est amélioré, et à fin juin 2026, nous étions à 7.6%. . L’important, c’est que ces créances sont quasiment toutes provisionnées. Nous travaillons en permanence sur ce portefeuille et nous tirons les leçons de nos expériences passées. Nous travaillons aussi avec des institutions de financement du développement pour mettre en place des mécanismes de garantie. Cela nous permet de partager une partie du risque plutôt que de le porter entièrement dans notre bilan. En parallèle, nous améliorons nos modèles de crédit et investissons notamment dans l’apprentissage automatique pour mieux évaluer les risques.
Il faut également tenir compte d’un environnement devenu beaucoup plus volatil. Nous faisons parfois face à ce que j’appelle un « risque importé » : des événements extérieurs à l’Afrique qui finissent par affecter nos clients. Les tensions au Moyen-Orient peuvent faire monter les prix du carburant et des engrais ; la guerre en Ukraine ou encore le Covid ont perturbé la circulation des marchandises. Nous devons intégrer ces facteurs dans notre évaluation et notre tarification du risque. Enfin, nous avons des équipes chargées du recouvrement, d’autres qui accompagnent les clients lorsqu’ils rencontrent des difficultés, et nous utilisons davantage les données pour anticiper les problèmes plutôt que d’attendre qu’ils surviennent.
Plusieurs grandes banques internationales se retirent progressivement d’Afrique. Avec une présence dans 34 pays, Ecobank a-t-elle encore besoin d’acquisitions pour grandir, et certains marchés vous intéressent-ils particulièrement ?
Le retrait de certaines banques internationales relève avant tout de leurs propres choix stratégiques. Pour nous, cela représente une opportunité importante. L’Afrique est notre marché, c’est notre métier, et nous comprenons les réalités et les besoins des clients sur le continent. Il reste encore beaucoup de besoins à couvrir, notamment dans le financement du commerce et des infrastructures. Nous examinons donc les opportunités qui se présentent. Si une acquisition a du sens pour nous, nous la ferons.
Nous voulons continuer à grandir sur le continent, aussi bien par croissance organique que par acquisitions. La taille est importante : elle nous permet de servir davantage de particuliers et d’entreprises, mais aussi de gagner en efficacité et de réduire nos coûts.
L’IA peut-elle, à terme, réduire les besoins en personnel chez Ecobank ? Comment préparez-vous vos équipes à cette transformation ?
Quand on parle d’intelligence artificielle, beaucoup pensent immédiatement aux pertes d’emplois. La réalité, c’est que l’IA va prendre en charge de nombreuses tâches qui étaient jusque-là très manuelles. Des choses qui demandaient des semaines peuvent désormais être réalisées en quelques secondes. Je vois surtout cela comme une opportunité. Comment utiliser la puissance de l’IA pour soutenir la croissance, améliorer la productivité agricole, mieux gérer les risques ou réduire la fraude ? Les économies réalisées peuvent ensuite bénéficier aux clients, notamment à travers une meilleure tarification du risque.
Sur l’emploi, je dis à nos équipes qu’il ne faut pas avoir peur de l’IA. Il faut apprendre à la maîtriser. Si vous ne le faites pas, vous risquez de devenir un dinosaure et, à terme, de voir votre emploi menacé. C’est pourquoi nous investissons dans des programmes de formation pour donner à nos collaborateurs les compétences nécessaires. Il faut évidemment gérer les risques liés à cette technologie avec beaucoup de prudence. Nous prenons ce sujet très au sérieux et nous avancerons de manière rigoureuse, aussi bien en interne qu’avec nos clients.
« Si vous ne maîtrisez pas l’IA, vous risquez de devenir un dinosaure et, à terme, de voir votre emploi menacé »
Bosquet Investments, le véhicule d’investissement d’Alain Nkontchou, a repris cette année la participation de Nedbank dans ETI. Comment accueillez-vous son arrivée ? Ecobank souhaite-t-elle attirer davantage d’investisseurs africains de long terme ?
Ce qui est très positif avec l’investissement de Bosquet, c’est qu’il montre que des investisseurs africains sont prêts à investir dans des institutions africaines. Ils connaissent le continent et comprennent ses réalités. Alain Nkontchou et sa famille investissent déjà en Afrique et, s’ils ont choisi d’investir dans Ecobank, c’est aussi parce qu’ils voient les opportunités qui s’offrent au groupe.
Lire aussi : Alain Nkontchou devient le premier actionnaire du groupe Ecobank avec plus de 24% du capital
J’ai eu l’occasion de travailler avec Alain Nkontchou par le passé. Il connaît donc bien Ecobank et il est pleinement en phase avec notre stratégie de Croissance, Transformation et Rendements. Plus largement, nous avons besoin de davantage d’investisseurs, africains comme internationaux, dans les entreprises du continent. Ecobank recherche des investisseurs de long terme, parce que nous avons d’importantes perspectives de croissance et qu’elles nécessitent des capitaux patients. Lorsque nous aurons besoin de lever du capital, nous chercherons donc des investisseurs capables d’accompagner notre niveau d’ambition sur la durée.
Cette année, Ecobank a renoué avec les dividendes, avec 40 millions de dollars proposés aux actionnaires. Est-ce le début d’une politique de distribution plus régulière ?
L’une des choses que les actionnaires m’ont souvent dites, c’est que cela faisait longtemps qu’ils n’avaient pas reçu de dividendes. Mais avant de pouvoir en verser, il fallait améliorer nos performances. Sans bénéfices, il n’y a pas de dividendes. Nous avons réussi à générer ces bénéfices et nous avons estimé qu’il était juste d’en reverser une partie à nos actionnaires.
Lire aussi : Le groupe Ecobank reprend le versement de dividendes après trois ans d'interruption
Nous devons toutefois garder un équilibre. Ecobank continue de grandir et nous avons besoin de conserver une partie de nos bénéfices pour investir dans le développement du groupe. Mais nous voulons aussi rémunérer nos actionnaires. Notre objectif est désormais de pouvoir verser des dividendes régulièrement. C’est également important pour la confiance de nos investisseurs. S’ils obtiennent un rendement sur leur investissement, ils seront davantage disposés à continuer à accompagner la croissance du groupe.
« Notre objectif est désormais de pouvoir verser des dividendes régulièrement »
Un mot, pour conclure, sur l’intégration africaine. Pourquoi le commerce entre pays africains reste-t-il encore aussi faible ?
C’est l’un des grands défis du continent. Le commerce intra-africain représente aujourd’hui environ 16 % des échanges,contre plus de 60 % en Asie, par exemple. Une partie du problème est liée aux infrastructures. Transporter des marchandises d’Afrique de l’Est vers l’Afrique de l’Ouest, ou parfois même d’un point à un autre dans un grand pays, reste difficile et coûteux. Il faut donc investir davantage dans les routes, le rail, les ports et les aéroports, mais aussi faire baisser le coût du transport des marchandises.
Il faut également faciliter les paiements en monnaies locales. Nous ne devrions pas avoir à passer systématiquement par le dollar pour commercer entre pays africains. Nous devons préserver nos devises fortes pour les importations que nous ne pouvons pas produire sur le continent. Ecobank travaille déjà dans ce sens. Nous permettons notamment d’effectuer des paiements en temps réel d’un pays à l’autre, directement depuis un téléphone mobile. Plus nos systèmes de paiement seront interconnectés, moins il y aura de frictions et de coûts dans les échanges entre pays africains. C’est l’un des sujets sur lesquels nous continuons de travailler avec le secrétariat de la Zlecaf.
« Alain Nkontchou et sa famille investissent déjà en Afrique et, s’ils ont choisi d’investir dans Ecobank, c’est aussi parce qu’ils voient les opportunités qui s’offrent au groupe »