elite_capital-15-09-2026
Breaking News
Chargement des breaking news...
Breaking News
Chargement des breaking news...
App Logo
Magazine
    Bientôt disponible...
Je m'abonne
App Logo
MagazineJe m'abonne
Je m'abonne
Banques et FinanceEpremium

SCB Cameroun : La contraction de l’épargne fait vaciller un élan pourtant solide (classement des banques)

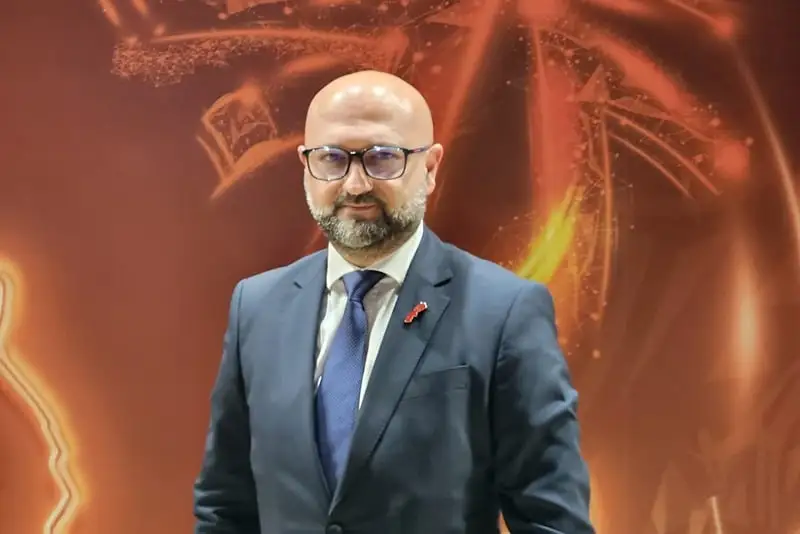
Alors que son bénéfice reste orienté à la hausse en 2024, la SCB Cameroun voit pour la deuxième année consécutive ses dépôts reculer, un signal préoccupant dans un marché où la concurrence s'intensifie et au moment où s'opère la transition entre Alexandre Beziaud et son successeur annoncé, Nabil Kadiri.

Publiée mardi 6 janvier 2026 à 06:14:00Modifiée jeudi 15 janvier 2026 à 10:15:28Temps de lecture 8 minPar EcoMatin

NabilKadiri-2

ISSU DU CLASSEMENT

Classement 2024 des banques camerounaises

Dans un secteur bancaire en pleine recomposition, ce classement s’appuie sur une méthodologie quantitative fondée sur cinq indicateurs clés : rentabilité, taille du bilan, crédits à l’économie, dépôts et maillage territorial. Leur pondération permet de mesurer non seulement la performance financière des banques, mais aussi leur capacité à capter l’épargne, financer l’économie et consolider leur position sur un marché de plus en plus disputé.

Sommaire

Après un repli marqué de 12,1 % en 2023, l’encours des dépôts de la Société Commerciale de Banque Cameroun (SCB Cameroun) a poursuivi sa baisse en 2024, pour s’établir à 661,5 milliards FCFA, contre près de 685 milliards FCFA un an plus tôt, soit un recul d’environ 3,4 %. Cette contraction confirme une dynamique défavorable sur la collecte de l’épargne, dans un environnement bancaire où les dépôts demeurent le principal levier de l’intermédiation. Elle relègue progressivement la SCB derrière des concurrents plus offensifs comme CCA-Bank ou UBA Cameroun, dont les encours progressent à un rythme soutenu.

Ce recul de la ressource clientèle pèse mécaniquement sur la capacité de transformation de la banque. En 2024, les crédits bruts à l’économie s’établissent à 531,4 milliards FCFA (556,6 milliards FCFA en intégrant le crédit-bail), tandis que les crédits nets ressortent à 462,9 milliards FCFA. L’exposition aux PME atteint 78,6 milliards FCFA, traduisant une présence toujours significative sur ce segment, mais dans un contexte de prudence accrue. Le total bilan s’inscrit à 852,4 milliards FCFA, en légère progression par rapport à 2023, signe d’une stabilité globale des activités malgré la faiblesse de la collecte.

Lire aussi : SCB Cameroun : indicateurs en baisse, montée des créances en souffrance

Pourtant, sur le plan des performances financières, la banque continue d’afficher des résultats solides. En 2024, le produit net bancaire atteint 58,1 milliards FCFA, en hausse de 5 % sur un an. Le résultat brut d’exploitation s’élève à 29,6 milliards FCFA, pour un coefficient d’exploitation maîtrisé à 48,2 %, témoignant d’une discipline des coûts toujours effective. Le résultat net ressort à 16,7 milliards FCFA, en légère progression, confirmant la capacité de la banque à préserver sa rentabilité dans un contexte plus contraint. La SCB a par ailleurs distribué 10 milliards FCFA de dividendes, illustrant la solidité de ses fondamentaux financiers.

Cette robustesse opérationnelle contraste toutefois avec la dégradation de certains indicateurs commerciaux. La banque a notamment renforcé son positionnement sur le marché des titres publics, confirmant son rôle d’intermédiaire majeur dans le financement du Trésor, mais au prix d’une moindre dynamique sur les crédits à la clientèle. La structure du bilan traduit ainsi un arbitrage prudent, privilégiant la liquidité et les placements souverains dans un environnement de risques accrus.

Les tensions observées fin 2024 se prolongent au début de l’exercice 2025, avec une poursuite de la pression sur les dépôts, un ralentissement de la distribution de crédits et une remontée des créances en souffrance, qui fragilise la qualité du portefeuille. Dans ce contexte, la transition managériale engagée marque un tournant stratégique. Alexandre Beziaud, en poste depuis 2020, s’apprête à passer le relais à Nabil Kadiri, nommé en décembre 2025 et en attente d’agrément. Selon des sources internes, la nouvelle direction ambitionne de rompre avec la phase de prudence observée ces dernières années pour renouer avec une trajectoire de croissance plus offensive, à travers l’ouverture de nouvelles agences, le renforcement des effectifs et une montée en puissance sur des secteurs structurants comme l’énergie, les infrastructures, l’agro-industrie ou les télécommunications.

Lire aussi : Le Marocain Nabil Kadiri, nouveau directeur général de SCB Cameroun

En trois ans, la SCB Cameroun est ainsi passée d’une banque en repositionnement à une filiale stabilisée et rentable, avec un bilan désormais supérieur à 850 milliards FCFA. Mais la contraction persistante des dépôts et la montée du risque constituent des signaux d’alerte. La réussite de la transition managériale sera déterminante pour savoir si l’établissement parvient à réenclencher un cycle de croissance durable ou si le ralentissement observé depuis 2024 annonce une inflexion plus structurelle de son positionnement sur le marché bancaire camerounais.

Indicateurs20232024Variation
Total bilan848,4 milliards FCFA852,3 milliards FCF A+0,46 %
Dépôts684,9 milliards FCFA661,46 milliards FCF A-3,42 %
Crédits à la clientèle541,3 milliards FCFA656,64 milliards FCFA+2,83 %
Benefice net15,34 milliards FCFA16,69 milliards FCFA+8,80%
Produit Net Bancaire (PNB)N/A58,11 milliards FCFA
Capital social10,5 milliards FCFA10,5 milliards FCFA=
Nombre d'agences5454

Lire aussi : Afriland First Bank : Première banque du Cameroun à franchir les 2 000 milliards de bilan (classement des banques)

Societe Generale Cameroun : Un leadership consolidé en attendant un repreneur (classement des banques)

UBA Cameroun : Une belle progression du résultat (classement des banques)

AFG Cameroun : 2024, l’année des records (classement des banques)

CCA-BANK : Bénéfice historique et ascension fulgurante dans le paysage bancaire (classement des banques)

BICEC : Maintien de la rentabilité malgré le ralentissement de ses indicateurs (classement des banques)

Ecobank Cameroun : Un bénéfice record propulse la banque vers de nouveaux sommets (classement des banques)

BGFIBANK Cameroun : Une année de consolidation malgré une croissance limitée (classement des banques)

Commercial Bank Cameroun : Forte croissance commerciale, malgré un bénéfice en léger baisse (classement des banques)

CITIBANK Cameroun : Rentabilité en hausse, dépôts en repli (classement des banques)

NFC Bank : Un redressement progressif… et la privatisation en ligne de mire (classement des banques)

Access Bank Cameroun : L’ascension éclair d’un nouveau poids lourd (classement des banques)

UBC : Une reprise prudente portée par la remontée des dépôts (classement des banques)

La Regionale Bank : Une première année sous le signe de la croissance… et du nettoyage (classement des banques)

Standard Chartered Bank : Une année sous le signe de la transition (classement des banques)

Bange Bank : Bange Bank Cameroun en équilibre (classement des banques)

BC-PME : La BC-PME réduit son déficit de 212 millions de FCFA en un an (classement des banques)

Africa Golden Bank : Un démarrage coûteux mais structurant pour l’avenir (classement des banques)     
Cet article est réservé aux abonnés.

Cet article nécessite un abonnement Premium ou EcoMembre.

Contactez le service client

Cet article fait partie de notre classement

Classement 2024 des banques camerounaises

Revenez au sommaire en cliquant ici
  • Accueil
  • Classement 2024 des banques camerounaises
  • SCB Cameroun : La contraction de l’épargne fait vaciller un élan pourtant solide (classement des banques)
Alexandre BeziaudSCB Ca­meroun
Recevez notre briefing économique et financier tous les jours avant 10 heures.

En vous inscrivant à la newsletter, vous acceptez de recevoir nos communications. Vous pouvez vous désabonner à tout moment.

Dans la même catégorie

Image Quality EnhancementBanques et FinanceBanques : Afriland constitue son nouvel état-major pour la conquête de l’Afrique centraleAprès plusieurs années à revoir ses positions hors du Cameroun, Afriland repart à l’offensive. Le groupe de Paul Kammogne Fokam déploie quatre de ses cadres dans la CEMAC, où il profite désormais de l’agrément bancaire unique, tout en bâtissant depuis Lomé la structure appelée à piloter sa prochaine poussée en Afrique de l’Ouest.il y a 2 joursIMG_20261002_151215Banques et FinanceCameroun : les prêts à moyen terme propulsent le crédit bancaire à plus de 7 000 milliards FCFA à fin juin_Les crédits à long terme, pourtant les plus dynamiques, ne représentent qu'une part marginale de l'encours qui a bondi de 11,4 % en un an._ il y a 2 joursEpremiumUnics GoodBanques et FinanceUnics : les actionnaires appelés à recapitaliser la microfinance en difficultéPlus d’un an après sa mise sous tutelle par la Commission bancaire, l’établissement de microfinance convoque ses actionnaires, le 07 octobre prochain à Yaoundé, en son siège, en vue d’adopter un plan de sauvetage financier crucial pour sa survie.​il y a 2 joursLe président de la Bdeac et le DG de la Bvmac.Banques et FinanceCEMAC : la BDEAC acquiert 10 % du Dépositaire central unique pour 520 millions de FCFACette nouvelle infrastructure doit notamment assurer le dénouement des transactions réalisées sur le marché financier régional, une fonction exercée transitoirement par la BEAC.il y a 3 joursFA88_Dossier_Doing_Business_Maroc_Mohamed_El_Kettani_President_du_groupe_Attijariwafa_Bank©Attijariwafa_Bank_Visuel_Site_Forbesafrique.com_Banques et FinanceAttijariwafa bank va reprendre les parts de Société Générale dans sa filiale au GhanaL’opération, encore soumise aux autorisations réglementaires, permettra à Attijariwafa bank de prendre le contrôle d’une banque qui compte 40 agences dans 24 villes.il y a 3 joursCapture d’écran 2026-10-01 à 16.32.33Banques et FinanceCEMAC : un prêt bancaire coûte 2,6 fois plus cher au Gabon qu’au CamerounSe financer auprès d’une banque reste particulièrement coûteux au Gabon. Le pays affiche le taux moyen (TEG) le plus élevé de la CEMAC, soit 21,5 % contre 8,31 % au Cameroun.il y a 3 jours

Dans le même classement

Voir le classement

Dans le même classement

Actuellement en kiosque

Les plus lus

1Banques : Afriland constitue son nouvel état-major pour la conquête de l’Afrique centraleil y a 2 jours2Gabon : avec 1 064 milliards de FCFA de dette, six entreprises publiques inquiètent la Banque mondiale il y a 4 jours3Pétrole : pourquoi un baril rapporte 31 dollars au Gabon contre 90 dollars au Camerounil y a 2 jours4Yvon Sana Bangui prend la tête de l’Institut chargé de préparer la future Banque centrale africaine il y a 4 jours5Cameroun : l’État mobilise 300 millions FCFA pour amorcer le lancement d'un Institut professionnel de la microfinanceil y a 6 jours6Cameroun : le bénéfice net de PlaYce tombe à son plus bas niveau depuis son ouvertureil y a 5 jours7Cameroun : l’actionnaire majoritaire de Camrail cumule 300 millions FCFA de pertes depuis 2019il y a 2 jours8Cameroun : le projet ferroviaire avec la RCA permettrait à Kribi de capter 5 % du commerce mondial de minerai de feril y a 4 jours9Cameroun : le retour inattendu de Viettel Global dans la bataille pour Nexttelil y a 3 jours10Tchad : les demandes d’e-Visa bondissent de moins de 10 à plus de 100 par jouril y a 2 jours
📧

Newsletter EcoMatin

Recevez notre briefing économique quotidien directement dans votre boîte mail

Analyses exclusives • Décisions économiques • Afrique centrale

App Logo
Je m'abonne
MarchéCotationBoursesFondsMatières premièresConvertisseur
AbonnementsMon compteMes abonnementsNewslettersArticles achetés
ServicesConditions généralesPolitique de confidentialitéPolitique en matière de cookiesContact & Suggestions
La rédactionQui sommes-nous?Nous rejoindreNotre équipeLettre du DP
Recevez notre briefing économique et financier tous les jours avant 10 heures.

En vous inscrivant à la newsletter, vous acceptez de recevoir nos communications. Vous pouvez vous désabonner à tout moment.

EcoMatin SRL : BE1003.413.035

Avenue Louise 523, 1050 Ixelles

© Copyright EcoMatin 2026. Tous droits reservés.