

Propos recueillis par Cédrick Jiongo
Le marché financier en Afrique centrale s’est récemment doté d’un nouveau règlement. Celui-ci prend en compte de nouveaux produits et instruments financiers au rang desquels les « Sukuk » ou obligations islamiques. Quelle est la particularité de ce type de produits financiers en comparaison aux obligations classiques ?
Si les sukuk sont les équivalents islamiques des obligations conventionnelles, ils en sont structurellement et juridiquement différents. En effet, ces titres doivent être structurés conformément aux cinq piliers de la finance islamique à savoir : interdiction de l’intérêt, de la spéculation et de l’incertitude contractuelle, ainsi que des secteurs prohibés par l’islam (alcool, viande porcine, jeu de hasard, pornographie etc…); et obligation de partage des profits et des pertes, ainsi que d’adossement de toute transaction à un actif tangible.
Non seulement les sukuk sont parfaitement adaptés au contexte de l’Afrique centrale mais cet outil à sa partition à jouer dans l’attractivité du marché financier sous-régional. La récente consécration règlementaire stimulera sans doute cette dynamique.
Aussi, il est coutume de dire que les émissions de sukuk sont des opérations de titrisation. Or, si l’on s’en tient au sens strict de la titrisation, cela n’est pas parfaitement exact dans la mesure où l’achat d’un sukuk n’a pas d’effet translatif de propriété sur les actifs sous-jacents de l’initiateur (via le SPV) vers les souscripteurs/investisseurs. Ce qui est cédé n’est en fait que tout ou partie de l’usufruit, tiré du droit de propriété de l’actif sous-jacent.
Notons également que là où l’obligation conventionnelle représente un titre de créance, le Sak (singulier de Sukuk) représente un titre de propriété sur les actifs sous-jacents. À cet égard, certains spécialistes considèrent que les sukuk sont de nature hybride tant ils comportent en eux les caractéristiques des obligations (le versement de coupons) et des actions (les droits tirés d’un titre de propriété).
Lire aussi : Cemac : les contours du nouveau règlement du marché financier
Les particuliers, les états, les sociétés financières ou non ainsi que les institutions financières peuvent souscrire aux sukuk
Nous pourrions citer bien d’autres particularités des sukuk, mais peut-être devrions-nous nous limiter à n’en citer qu’une dernière. Les garanties du capital (et non le principal) et le rendement (et non les intérêts) ne sont pas prévues contractuellement au moyen de la mise en place de sûretés contrairement aux obligations conventionnelles.
Les « Sukuk » semblent s’adresser à la communauté musulmane. Comment fonctionnent-ils ? Qui peut en émettre ? Qui peut y souscrire ?
La finance islamique en général et l’émission sukuk en particulier, est un mode alternatif d’investissement ou de financement qui obéit aux règles et à l’éthique musulmane. Cependant, elle n’a pas vocation à s’appliquer au seul bénéfice des musulmans et à être pratiquée uniquement par eux tant elle est universelle et inclusive. Un non-musulman peut recourir à la finance islamique à la condition qu’il se conforme aux règles qui l’organisent.
Lire aussi : Emprunt obligataire Bdeac : 3 sociétés de bourses camerounaises comme arrangeurs
Les sukuk peuvent être émis par les États (Sukuk souverains), dans le cadre de partenariats public privé (sukuk quasi-souverains), les sociétés financières et les entreprises (sukuk corporate) ou encore les institutions financières (banques et assurances). Le marché global des sukuk est largement dominé par les sukuk souverains. En effet, près de 80% des émetteurs de sukuk sont des institutions étatiques. À ce jour, les sukuk ayant été émis en Afrique étaient tous souverains à l’exception de l’African Finance Corporation, institution financière supranationale, qui a levé des fonds via une émission d’obligations islamiques pour un montant total de souscription 150 M$ US et avec un carnet de commandes final d’une valeur d’environ 230 M$.
Les particuliers, les Etats, les sociétés financières ou non ainsi que les institutions financières peuvent souscrire aux sukuk. À ce titre, les porteurs percevront des coupons, c’est-à-dire la rémunération due à leur investissement. En outre, l’achat de sukuk constitue une épargne pour les particuliers là où pour les banques il s’inscrit dans leurs stratégies de gestion des liquidités (ce point sera évoqué plus loin).
S’agissant de leur fonctionnement, les sukuk sont structurés autour de contrats conformes à la chariah (Murabarah, istisna, musharaka, ijarah etc…). Ils confèrent aux souscripteurs un droit indivis sur un actif, sur une entreprise ou sur un projet sous-jacent et des influx d'argent. Les émetteurs de sukuk en Afrique dans leur écrasante majorité ont tous opté pour les sukuk structurés autour de contrats al ijarah qui s’apparentent au crédit-bail avec obligation de revente et rachat à terme. Ici, il s’agit pour l’initiateur, de céder au SPV les loyers provenant de la propriété d’un ou de plusieurs actifs sous-jacents. Ces loyers sont reversés périodiquement aux porteurs de sukuk en guise de remboursement. L’usufruit des actifs devra, à la maturité des titres, être revendu et racheté conformément au contrat de crédit-bail islamique. Pour être considérée conforme à la charia, la structure contractuelle devra être validée puis contrôlée par un sharia-board (des juristes consultes spécialisés).
Le marché financier de la Cemac reste embryonnaire, peu liquide et faible en transactions. L’inclusion financière est encore très faible ici. Ce type de produit est-il adapté à notre contexte ?
Il est vrai qu’en termes de capitalisation, la Bvmac n’est pas la plus performante d’Afrique. L’on observe qu’à l’échelle mondiale les détenteurs mondiaux de titres investissent dans des capitaux à rendement négatif. Le marché obligataire africain, lui, produit des rendements positifs malgré le fait qu’il soit peu liquide. On constate que l’écart acheteur-vendeur tend à se rétrécir et que la taille et l’activité du marché secondaire s’amplifie. En zone Cemac, depuis 2019 et notamment du fait de la crise pandémique qui n’a pas épargné l’économie de la région, il y’a eu une augmentation importante du volume total d’émission. L’Afrique centrale devient parfaitement réceptive à l’idée de recourir aux marchés financiers pour se financer.
Aujourd’hui, près 98% des titres obligataires sont détenus par les banques locales. Or, lorsqu’on observe la répartition géographique des souscriptions dans le cadre d’émissions de sukuk souverains, en zone Uemoa, tous émis en XOF, on constate que près de 40% des investisseurs sont issus du Moyen-Orient. Cela fait montre de l’appétit que les épargnants et les banques de cette partie-là du globe ont pour l’investissement en Afrique.
En conséquence et pour répondre à la question posée, non seulement les sukuk sont parfaitement adaptés au contexte de l’Afrique centrale mais cet outil à sa partition à jouer dans l’attractivité du marché financier sous-régional. La récente consécration règlementaire stimulera sans doute cette dynamique.
Lire aussi : Marché financier : la Bdeac lance un emprunt obligataire de 100 milliards de FCFA
Au Cameroun, la finance islamique reste globalement sous cotée dans le secteur bancaire. Qu’est ce qui selon vous explique cet état de fait ? Les « Sukuk » ne vont-ils pas se heurter à cette même réticence ?
Il est vrai qu’auprès du grand public la finance islamique peine encore à s’imprégner sans que cela ne soit une spécificité camerounaise, loin s’en faut. Rappelons-nous que, d’une part, la finance islamique ne représente que 1,5% de la finance conventionnelle et que, d’autre part, en Afrique, elle reste relativement sous-exploitée avec une part des actifs totaux du secteur atteignant environ 1 %. Cela est dû au fait qu’il s’agit d’un marché naissant en provenance de pays en voie de développement et dont l’intégration financière est encore à peaufiner. Sans doute faudra-t-il quelques années encore pour que la finance islamique puisse s’implanter en Afrique en général, et au Cameroun en particulier.
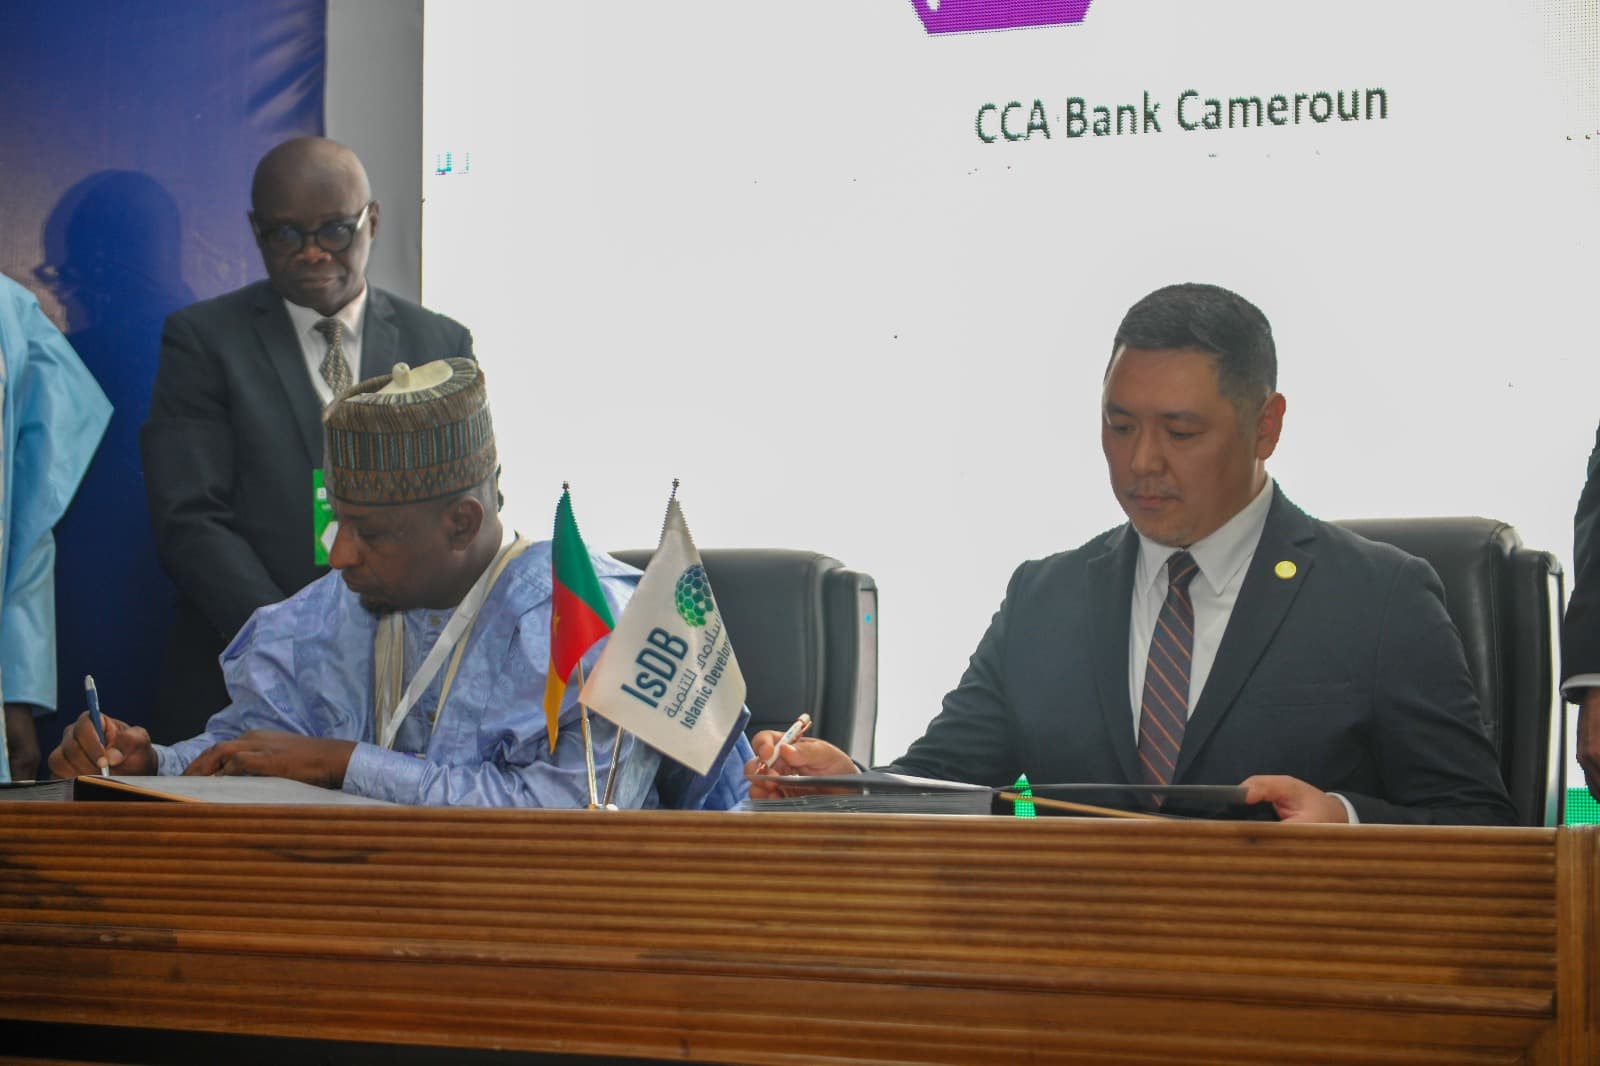
D’ailleurs, le gouvernement camerounais à fait de ce secteur l’une des principales sources de financement de son économie. En effet, la Banque Islamique de Développement (BID) a investi près 683 Md FCFA dans divers projets (énergie, agriculture, immobilier…). Le Cameroun, membre de la BID, continue d’approfondir ses relations avec la banque multilatérale. De plus, ces dernières années, les banques locales, dont la plus récente est CCA BANK, ont pris le train de ce nouveau marché en ouvrant des fenêtres islamiques. C’est d’ailleurs, sur ces institutions que la BID s’appuie pour octroyer des lignes de financements.
Comment renforcer la contribution de la finance islamique dans le financement de nos économies ?
Peut-être serait-il judicieux de partir des freins au développement de la finance islamique qui sont protéiformes. Nous pouvons en citer quelques-uns tels l’inadéquation des cadres réglementaire, juridique, fiscal et de supervision pour répondre aux exigences spécifiques au FSFI ; le manque de ressources humaines parmi les décideurs politiques, les régulateurs et les acteurs du marché, ou encore ; les problèmes de sensibilisation et idées reçues sur la finance islamique auprès du grand public.
Pour remédier à ses carences, nous pourrions espérer des gouvernants qu’ils définissent une vision claire et des stratégies nationales pour la finance islamique. Ensuite, nous pensons que les États membres de la Cemac devraient davantage mettre l’accent sur la formation de ses cadres en la matière car l’augmentation des transactions nécessitera-t-elle des ressources humaines capables de traiter des dossiers toujours plus complexes. Aussi, faudra-il sophistiquer le cadre juridique et règlementaire afin de catalyser l’émergence d’une réelle activité bancaire, financière et assurancielle (takaful) islamiques dans cet espace. À ce propos, la nouvelle réglementation constitue une avancée non négligeable pour l’intégration de la finance islamique en Afrique centrale. Toutefois, il convient de souligner qu’il s’agit d’une règlementation supranationale qui devra faire l’objet d’adaptations en droit interne faute de quoi elle risquerait de se montrer inopérante. Notons également que le nouveau texte se contente de consacrer la technique sans y apporter plus amples précisions. Dès lors, pourquoi ne pas envisager que soit mise sur pied une réglementation cadre portant spécifiquement sur les titres financiers islamiques, les sociétés d’émission de sukuk et les fonds d’émission de Sukuk au sein de l’espace régional. Enfin, les acteurs du secteur doivent accentuer la sensibilisation auprès du public (entreprises et particuliers) afin qu’il intègre la finance islamique non pas uniquement comme une alternative que l’on choisirait à titre subsidiaire.