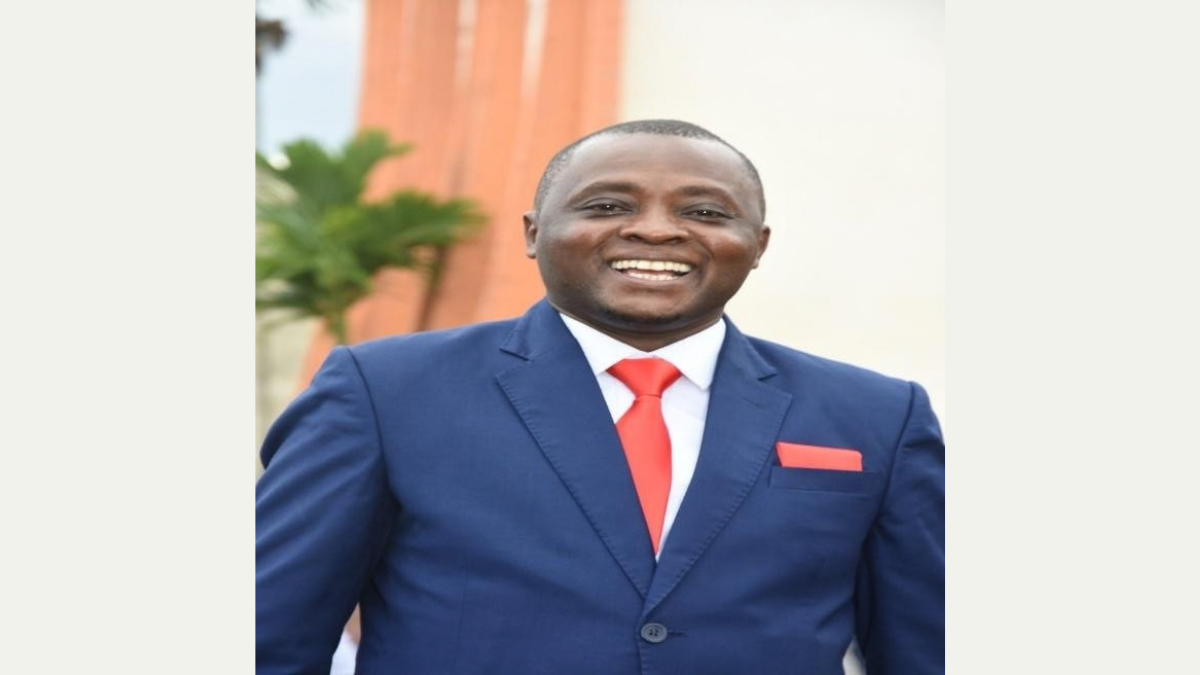
Monsieur Fonkou Tankam, dans le milieu des affaires au Cameroun, la tontine est traditionnellement vénérée comme le socle des plus grandes réussites. Pourquoi affirmez-vous aujourd'hui qu'il s'agit d'un mirage et qu'elle n'a jamais rendu milliardaire ?
C’est une illusion d’optique comptable et un dogme populaire que nous devons briser. En tant que praticien de la restructuration des entreprises en difficultés, mon constat est purement arithmétique : la tontine est, par définition, un jeu à somme nulle. Ce que vous ramassez aujourd'hui n'est rien d'autre que la somme exacte des cotisations passées et futures de vos pairs. Il n'y a aucune création de valeur ex-nihilo, ni aucun effet de levier financier moderne (comme le multiplicateur de crédit bancaire).
On ne bâtit pas un empire industriel ou une multinationale de la distribution avec les seuls outils de l'économie informelle. La tontine est une formidable couveuse pour un capital d’amorçage ou un outil de trésorerie d'urgence. Elle permet de s'asseoir à la table des affaires, mais elle ne permet pas d'acheter le restaurant. Pour franchir le cap du milliard de FCFA, la transition vers l'économie formelle, l'audit des bilans et l'alliance avec le système bancaire ou les fonds d'investissement sont des étapes incontournables. Aucun grand capitaine d'industrie contemporain n'est resté confiné au stade de la tontine.
Prenons le cas spécifique de la grande distribution, de l'immobilier et du transport. En quoi la tontine se heurte-t-elle au mur de la haute finance dans ces secteurs ?
EcoMatin Magazine international est disponible
Pour lire ce numéro cliquez ici
Ces trois piliers de notre économie illustrent parfaitement le plafond de verre de la tontine :
- Dans la Grande Distribution : C'est un secteur de volumes massifs qui fonctionne avec des marges nettes très serrées (souvent entre 3% et 5%). Pour libérer des conteneurs au Port Autonome de Douala ou de Kribi, les grossistes recourent aux tontines « à enchères » pour avoir du cash rapide. L'illusion d'une entrée massive masque un coût du capital dramatique : ramené à un taux annuel, le coût de ces enchères grimpe fréquemment entre 25% et 30%. Financer une activité à 5% de marge avec un capital qui coûte 30% est une hérésie managériale. L'entrepreneur s'épuise et travaille pour enrichir le bureau de sa tontine.
- Dans l'Immobilier : Devenir milliardaire exige des investissements initiaux lourds (CAPEX) amortissables sur le long terme (7 à 12 ans). Or, un cycle de tontine dépasse rarement 12 à 24 mois. Financer un chantier d'envergure par ce biais impose des traites mensuelles insoutenables pour la trésorerie avant même que l'immeuble ne génère ses premiers loyers. Sans crédit-bail ou prêt hypothécaire structuré, le projet est condamné au blocage.
- Dans le Transport : Pour aligner des flottes de camions sur le corridor Douala-Ndjamena, il faut du levier financier. La tontine n'offre aucun effet multiplicateur. De plus, les grands donneurs d’ordre internationaux exigent des cautions bancaires de soumission et des garanties de bonne fin que seule une banque de premier ordre peut émettre. La tontine ne fournit aucun instrument juridique de cette envergure.
Au-delà des chiffres, vous évoquez un coût humain invisible et destructeur. Votre texte sur l’impact psychologique de la tontine décrit une réalité presque carcérale pour le chef d'entreprise. Quel est ce mécanisme ?
Absolument. Derrière le cash, il y a le crash. Dans le milieu des affaires au Cameroun, la tontine n’est pas qu’un simple mécanisme financier. C’est un théâtre social où se jouent la réputation, l’honneur et le statut d’un entrepreneur. Si elle offre une béquille solidaire, elle génère en contrepartie une charge mentale invisible et une pression communautaire si violente qu'elle pousse de nombreux nouveaux commerçants vers la dépression ou la fuite.
Il y a d'abord la dictature du « paraître » et le statut social. Au Cameroun, la taille de la tontine à laquelle vous appartenez définit votre poids dans le milieu des affaires. C'est le piège de l’ego : pour s'asseoir à la table des grands commerçants, un jeune entrepreneur se sent obligé d'intégrer des tontines aux cotisations disproportionnées (ex: 500 000 ou 1 000 000 FCFA par séance). L'adhésion devient un outil de validation sociale avant d'être un choix économique rationnel. L'entrepreneur s'installe alors dans le syndrome de l'imposteur : pour maintenir son rang et prouver que "les affaires marchent", le commerçant s'endette en silence. Il s'enferme dans un cercle vicieux où avouer ses difficultés financières équivaut à une mort sociale et à la perte de ses partenaires d'affaires.
Vous parlez aussi du « tribunal du marché » en cas de défaillance. C’est une forme de recouvrement par l’humiliation ?
C’est exactement cela. C'est la honte publique. Contrairement à une banque qui gère les impayés de manière confidentielle par courriers d'avocats, la tontine expose la défaillance sur la place publique. L’humiliation est spectaculaire : en cas de retard de cotisation, le « bureau » de la tontine ou des délégations de membres n'hésitent pas à débarquer directement dans la boutique ou l'entreprise du débiteur au vu et au su de ses clients, de ses employés et de ses concurrents.
Pour récupérer les fonds, les membres pratiquent parfois des saisies sauvages de stocks, de véhicules, ou le blocage des clés du magasin. Ce choc social détruit instantanément la crédibilité commerciale que l’entrepreneur a mis des années à bâtir.
Comment cette pression affecte-t-elle le quotidien de l’entrepreneur et quelles en sont les conséquences humaines ultimes ?
Cela crée une véritable détresse psychologique : l'entrepreneur vit au rythme des dimanches. La structure des tontines, souvent hebdomadaire ou mensuelle le dimanche, transforme le calendrier de l'entrepreneur en un compte à rebours anxiogène. L’anxiété devient cyclique : les vagues d'insomnie et de stress aigu se synchronisent avec l'approche des jours de réunion. L’entrepreneur ne vit plus pour optimiser ses marges, mais pour "chercher l'argent de la tontine". À cela s'ajoute la paranoïa du réseau : le milieu des affaires devenant un réseau de surveillance mutuelle, la méfiance s'installe. Les relations amicales et familiales se distordent, car chaque membre du cercle social devient un créancier ou un garant potentiel à redouter.
Lorsque la corde lâche sous le poids du cumul des tontines, les issues sont souvent dramatiques pour les commerçants asphyxiés. On observe d'abord le "fuyage" (l'exil clandestin), qui consiste à abandonner sa boutique en pleine nuit, couper son téléphone et fuir vers une autre ville (de Douala à Yaoundé, ou vers l'arrière-pays) ou à l'étranger pour échapper à la vindicte des membres. Vient ensuite le démantèlement familial : les tontines impliquant souvent des cautions solidaires familiales, la faillite d'un commerçant entraîne la saisie des biens de ses parents ou de son conjoint, brisant définitivement les liens de sang. Enfin, sur le plan médical, le burn-out et la dépression s'installent. Des cas de décompensation psychologique sévère ou d'accidents vasculaires cérébraux (AVC) liés au stress permanent du remboursement sont de plus en plus documentés dans les grands centres commerciaux du pays.
Les femmes entrepreneures paient-elles un tribut encore plus lourd au sein de ce système ?
Oui, les femmes d'affaires subissent une véritable triple peine. Traditionnellement piliers du foyer, elles voient souvent leur cagnotte tontinière — initialement prévue pour reconstituer le fonds de roulement — captée par les urgences sociales de la famille (frais de santé d'un parent, scolarité d'un proche). Elles sacrifient leur capital d'exploitation tout en restant personnellement redevables des traites de remboursement.
De plus, les tontines féminines reposant sur une forte proximité, le chantage à la sororité est féroce. En cas de défaut, l'arme de la rumeur morale (accusations de "mauvaise vie" ou de "mysticisme") est distillée au marché pour détruire leur réputation. Exclues du crédit bancaire classique par manque de garanties foncières réelles, elles s'enferment dans des micro-tontines informelles à l'infini, bloquées sous un plafond de verre qui les empêche de devenir de véritables industrielles.
En tant qu’expert en restructuration et administrateur judiciaire, vous établissez un lien direct entre ce cumul de tontines informelles et l'explosion des impayés dans le système bancaire formel. Quel est ce lien ?
C’est un mécanisme de contagion financière par effet domino. Face à une crise de liquidité en fin de mois, le jeune entrepreneur commet une grave erreur d'arbitrage : il choisit d'honorer sa tontine du dimanche plutôt que sa traite bancaire. Pourquoi ? Parce qu'il redoute l'humiliation publique et immédiate du marché plus que le courrier confidentiel de la banque. Ce faisant, il fait basculer une ligne de crédit saine en créance compromise.
Pour payer ses multiples cotisations, il procède également à des prélèvements massifs d'espèces directement dans sa caisse de recettes. Ce cash s'évapore dans le circuit informel au lieu d'être déposé sur son compte courant pour apurer ses découverts professionnels. Constatant l'assèchement des flux créditeurs, la banque gèle les lignes de crédit de campagne. Privée d'oxygène, l'entreprise entre en cessation de paiements, achevée par la pratique de la cavalerie financière (enchérir agressivement sur la tontine B pour payer la tontine A).
Quel est le message de FEUH CAPITAL INVEST LLC pour permettre aux entrepreneurs de rompre ce cercle vicieux ?
La tontine au Cameroun repose sur un paradoxe : elle vit par la confiance, mais se nourrit de la peur de la honte. Pour le jeune commerçant, comprendre cette dynamique est vital. Il faut savoir détacher son ego de son plan de financement. Échouer face à une banque est une ligne dans un bilan comptable ; échouer face à une tontine est un séisme identitaire.
Au sein de FEUH CAPITAL INVEST LLC, nous recommandons l'application stricte de 5 règles d'or de survie financière :
- Le plafond des 15% : Vos cotisations mensuelles ne doivent jamais excéder 15% de votre bénéfice net d'exploitation, et non de votre chiffre d'affaires.
- Le cloisonnement des caisses : Versez-vous un salaire fixe. Vos tontines privées doivent être payées exclusivement avec vos revenus personnels, jamais directement depuis la caisse du marché.
- Le bannissement de la cavalerie : Ne financez jamais une traite tontinière par une autre dette. Négociez un moratoire transparent en cas de coup dur.
- La tontine de fin de cycle : Refusez les cagnottes du début. Prenez l'argent dans le dernier tiers du cycle pour bénéficier des intérêts nets des autres membres, agissant comme une épargne saine.
- La transition bancaire : Utilisez la tontine comme un tremplin d'amorçage. Dès que vos flux se stabilisent, transférez l'intégralité de vos opérations vers un Établissement de Microfinance (EMF) ou une banque pour bâtir un historique de crédit auditable. La rigueur financière reste le seul chemin viable vers la véritable richesse et la sérénité.
Pour conclure ce diagnostic, parlez-nous du cabinet FEUH CAPITAL INVEST LLC que vous dirigez. Quels services proposez-vous concrètement face à ces défaillances et quels sont vos cas pratiques de restructuration d'entreprises en difficultés ?
Le Cabinet FEUH CAPITAL INVEST LLC est une structure d'ingénierie financière, de conseil stratégique et de restructuration opérationnelle. Notre mission principale est d'intervenir comme des « médecins légistes et chirurgiens » des entreprises en détresse, qu'elles soient asphyxiées par le secteur formel ou par le circuit informel des tontines.
Nos services s'articulent autour de trois axes majeurs :
- L’Audit de Trésorerie et Restructuration de Passif : Nous intervenons auprès des PME pour assainir leur bilan, stopper les hémorragies de cash (comme la cavalerie tontinière) et renégocier les dettes auprès des fournisseurs et des banques.
- L’Administration Judiciaire et l'Accompagnement OHADA : En phase de crise aiguë, nous activons les mécanismes légaux de sauvegarde ou de redressement judiciaire prévus par le droit OHADA pour geler les dettes et protéger l'outil de production contre les saisies sauvages.
- L'Optimisation des Flux et la Transition Bancaire : Nous aidons les grands commerçants à migrer de l'informel vers le formel en structurant leur comptabilité pour la rendre éligible aux financements internationaux (Lettres de Crédit, cautions).
Sur le plan des cas pratiques, notre expertise a récemment permis de sauver deux fleurons de l'économie locale :
- Dans le secteur de la Grande Distribution : Un important grossiste alimentaire cumulait 4 tontines VIP à enchères, représentant une saignée mensuelle de 12 millions de FCFA sur sa caisse. Ses comptes bancaires étaient gelés pour impayés. Le cabinet a opéré un audit de sincérité, mis en place un moratoire transparent avec les bureaux des tontines pour étaler les traites, et restructuré sa dette bancaire en crédit à moyen terme. L'entreprise a retrouvé son fonds de roulement et évité la fermeture.
- Dans le secteur du Transport de fret interurbain : Une entreprise disposant d'une flotte de 15 camions était au bord de la faillite à la suite de pannes massives et à l'incisivité de créanciers informels. En activant une procédure de règlement préventif devant les juridictions compétentes, nous avons obtenu la suspension des poursuites individuelles. Cela a permis de restructurer le haut de bilan de l'entreprise et de relancer l'activité sans liquidation des actifs.
On murmure dans les milieux financiers que FEUH CAPITAL INVEST LLC s'apprête à franchir un cap historique pour apporter une réponse structurelle à ces crises. Qu'en est-il exactement ?
C'est une exclusivité que je réserve à vos lecteurs. Face au manque crucial de capitaux longs adaptés au sauvetage des PME au Cameroun, le Cabinet FEUH CAPITAL INVEST LLC a le plaisir d’annoncer la création d’un fonds d’investissement spécialisé dans la restructuration des entreprises en difficultés.
Ce fonds sera doté d’un capital initial de 500 000 000 FCFA. Les formalités d'immatriculation et de constitution légale de la société de gestion sont actuellement en cours de finalisation auprès du Tribunal de Bamenda (Nord-Ouest).
Dans la continuité de cette structuration rigoureuse, le dossier de demande d’agrément sera officiellement introduit auprès de la COSUMAF (Commission de Surveillance du Marché Financier de l'Afrique Centrale) dans les tout prochains jours. Ce véhicule financier d'envergure permettra à notre cabinet de ne plus seulement conseiller, mais d'injecter directement des fonds propres et des quasi-fonds propres pour recapitaliser, sauver et transformer les entreprises camerounaises viables mais asphyxiées par le système. C'est notre contribution concrète à la résilience et à la souveraineté économique de notre pays.
CONTACT INSTITUTIONNEL
FEUH CAPITAL INVEST LLC
Bureaux : Yaoundé – Nkomo, face agence Camtel Blue
E-mails : contact@feuh-capital.com / fonkou@feuh-capital.com
Tél : 222 30 89 17