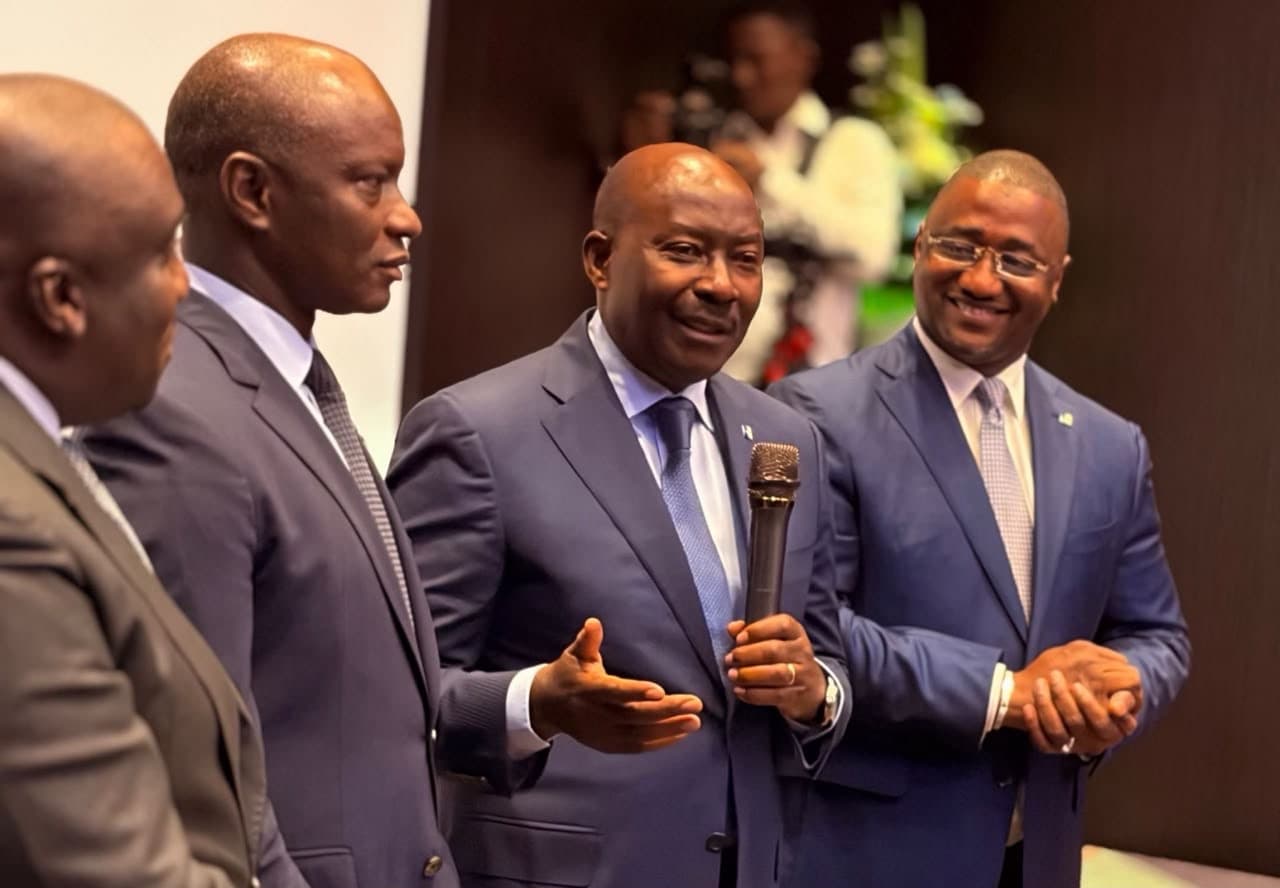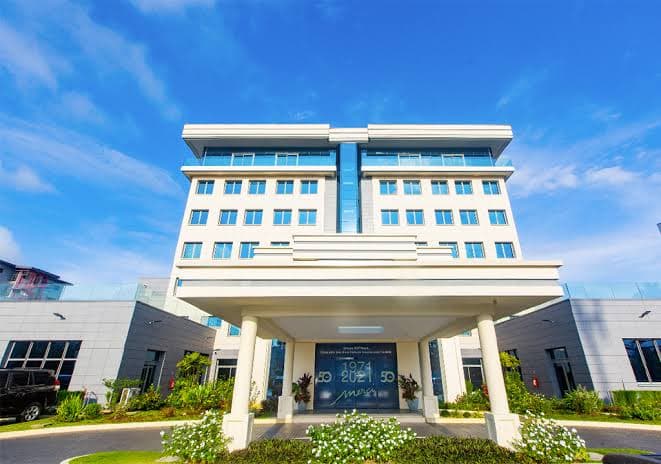
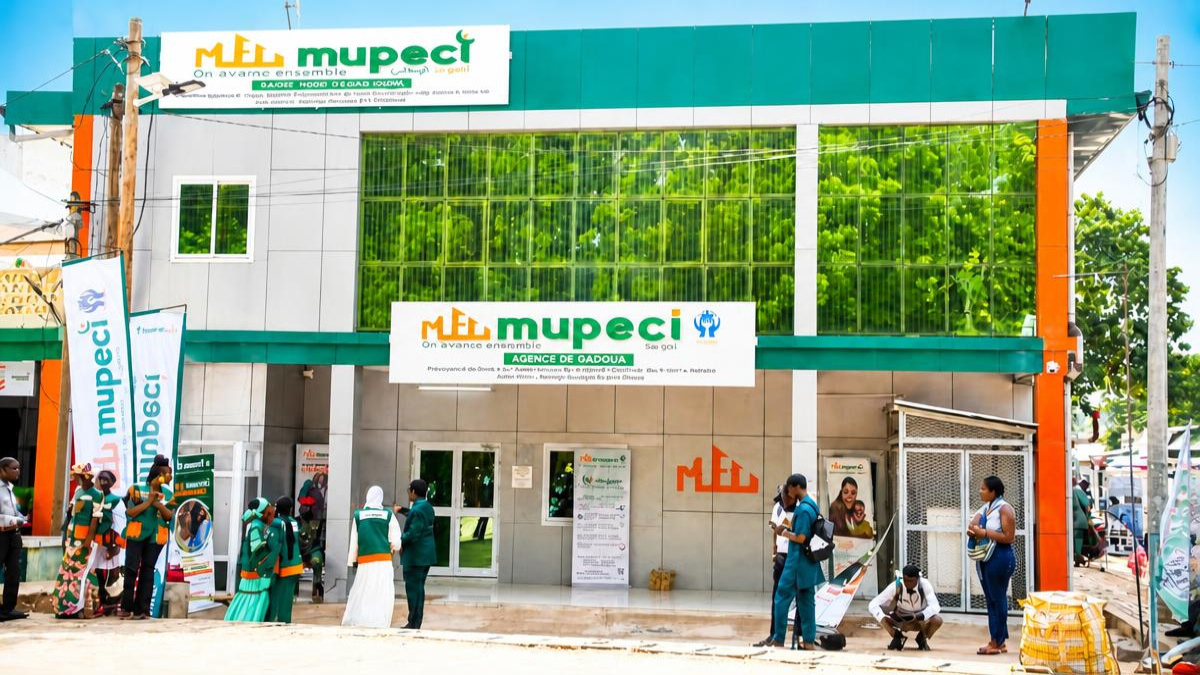
[Publirédactionnel] La Mutuelle pour la Promotion de l’Épargne et du Crédit d’Investissement (Mupeci) a officiellement lancé, ce 8 octobre à Garoua, AL-Falah Finance Islamique, sa nouvelle fenêtre dédiée à cette activité. La cérémonie s’est tenue en parallèle de l’inauguration du Hub de Foulbéré, qui réunit dans un même immeuble une agence de finance conventionnelle et une agence de finance islamique.
« Ce Hub que nous inaugurons aujourd’hui à Foulberé, abritant à la fois nos agences de finance classique et de finance islamique, se veut un carrefour d'opportunités, un espace d'accompagnement de proximité pour les particuliers, mais surtout pour nos vaillants opérateurs économiques, les TPE et PME qui font la fierté de cette région », déclare son directeur général, Tchoupou Zéphyrin Blaise dans son discours de circonstance.
Autorisée par la Cobac en juillet 2026, cette nouvelle activité démarre avec quatre agences, implantées à Garoua, Yaoundé Mokolo, Douala Bessengué et Nkolbong. À travers AL-Falah, l’établissement de microfinance propose des solutions de financement et d’épargne reposant sur les principes de la finance islamique, avec des mécanismes comme la Mourabaha, l’Ijara, la Moucharaka ou encore l’Istisna.
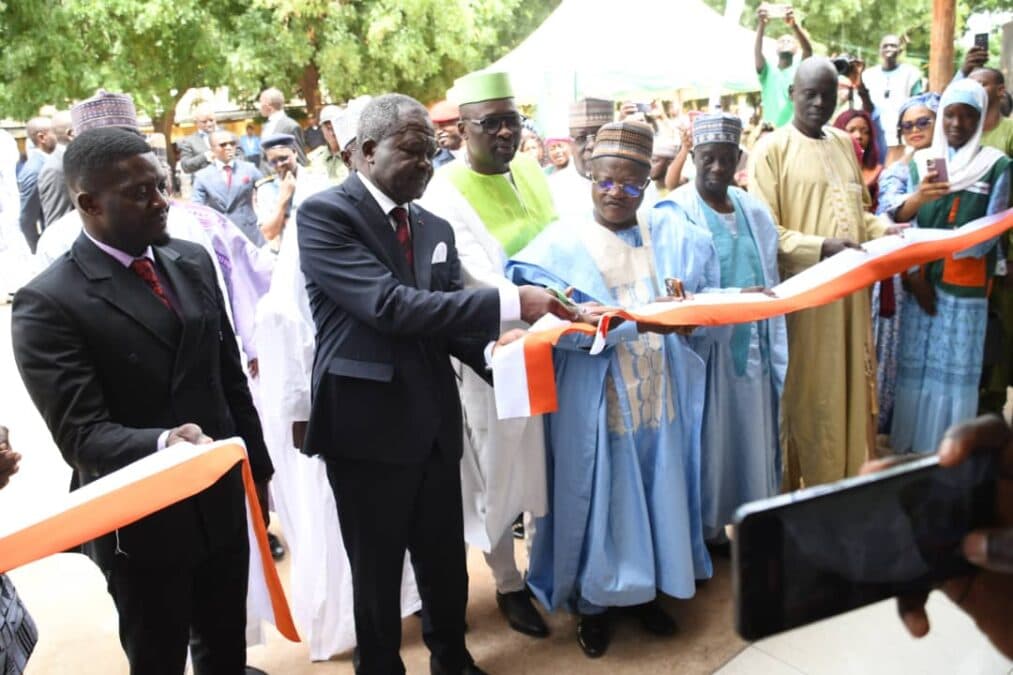
Pour la Mupeci, le choix de Garoua répond au poids économique de la ville, pôle d'échanges sous-régional et poumon économique majeur. « Garoua occupe une place hautement stratégique au sein de notre plan de développement institutionnel, à la hauteur de ses ambitions et de son immense potentiel », rajoute-t-il.
12 milliards FCFA déjà injectés dans le financement agricole
Cette implantation vient compléter une stratégie déjà orientée vers le financement de l’économie réelle. Dans son allocution, le dirigeant a indiqué que l’établissement détient un portefeuille de plus de 12 milliards FCFA de crédits injectés dans le financement agricole avec environ 8 500 femmes agricultrices et entrepreneures via son programme Coprodif (Comité pour la Promotion et le Développement des Initiatives Économiques des Femmes).
De plus, ce lancement intervient dans un marché camerounais de la finance islamique encore en phase de développement et principalement porté par les banques commerciales. Avec AL-Falah, l’enjeu pour la microfinance sera donc de constituer un portefeuille de clients et de financements suffisamment significatif pour s’imposer face aux acteurs déjà présents.
Créée en 2003 avec une première agence à Douala Bonadibong, puis agréée en 2005 comme établissement de microfinance de première catégorie, la Mupeci revendique aujourd’hui plus de 100 000 membres et 500 collaborateurs. À fin septembre 2026, son capital et ses fonds de réserves atteignent 13 milliards FCFA, pour un bilan consolidé de 120 milliards FCFA. Son réseau conventionnel compte 33 agences dans huit régions, auxquelles s’ajoutent désormais les quatre points de présence d’AL-Falah.

Zéphyrin Blaise Tchoupou : « Nous visons un taux d’accroissement annuel de 7% en termes de nouveaux membres »
Avec plus de 100 000 membres et près de 39 milliards de FCFA de crédits déclarés en 2025, la MUPECI entend franchir une nouvelle étape de son développement. Son directeur général, Zéphyrin Blaise Tchoupou, revient sur les investissements consacrés au lancement d'AL-FALAH, les objectifs de croissance de ce nouveau réseau de finance islamique et les discussions engagées avec des partenaires financiers internationaux.
Pourquoi MUPECI se lance-t-elle aujourd’hui dans la finance islamique et quel potentiel de marché avez-vous identifié au Cameroun ?
C’est d'abord une question d'écoute et de respect pour nos membres. Au Cameroun, beaucoup de personnes et d'entrepreneurs n'osaient pas franchir la porte des banques et établissements de microfinance classiques, simplement parce que le système des taux d’intérêt traditionnels ne correspondait pas à leurs convictions éthiques ou religieuses. À la MUPECI, notre rôle c’est d'inclure tout le monde, pas de laisser des gens sur le côté.
Le potentiel ici est énorme. On observe des dynamiques en mouvement dans le secteur, les investisseurs, les bailleurs de fonds, la mise en place récente d’une réglementation, la forte demande en services financiers éthiques. Du Septentrion au sud, il y a une vraie attente pour une finance plus humaine, basée sur le partage et la transparence. Et détrompez-vous : cette offre n'est pas réservée qu'aux musulmans. Tout le monde peut en profiter. Les Camerounais cherchent aujourd'hui des partenaires financiers qui partagent les risques avec eux, main dans la main, pour financer des projets réels. C’est exactement ce que nous apportons aujourd'hui sous un même toit.
AL-FALAH démarre avec quatre agences à Garoua, Bessengué, Nkolbong et Mokolo. Pourquoi avoir choisi ces villes ? Quels objectifs vous fixez-vous dans les prochaines années en nombre d’agences, de membres, de dépôts et de crédits ?
Le choix de ces localités s'est imposé comme une évidence : nous voulons être là où bat le cœur économique de nos cibles. À Garoua, nous répondons à une attente historique des populations du Grand Nord pour ce type de solutions. À Douala, avec Bessengué, nous visons la plateforme commerciale ultra dynamique. À Yaoundé, Mokolo est le carrefour incontournable des commerçants et des entrepreneurs, tandis que Nkolbong nous permet d'apporter ce service de proximité à la périphérie. En clair, nous nous installons là où les Camerounais travaillent, créent et ont un besoin réel de financement éthique.
Pour les prochaines années, notre ambition est claire : nous ne comptons pas nous arrêter en si bon chemin. L'objectif est d'étendre rapidement ce réseau AL-FALAH à d'autres régions du pays avec une prévisions à moyen terme pour les territoires de l’Est et de l’Ouest du pays. En matière de chiffres, nous visons un taux d’accroissement annuel de 7% en termes de nouveaux membres sur les trois prochaines années. Plus qu'un volume de dépôts ou de crédits, ce que nous recherchons, c'est l'impact : injecter des milliards de Francs CFA directement dans l'économie réelle pour financer des boutiques, des exploitations agricoles et des projets familiaux. Nous voulons prouver que la finance islamique est un puissant moteur de croissance pour tout le Cameroun.
Quel investissement MUPECI a-t-elle consenti pour lancer AL-FALAH et comment cette nouvelle activité doit-elle contribuer à vos revenus et à votre rentabilité ?
Lancer AL-FALAH a demandé un investissement financier et humain très important, à la hauteur de nos ambitions pour les Camerounais. Nous avons mobilisé des centaines de millions pour le lancement. Ce qui a permis d’investir dans la sélection et la mise en place des sites d'accueil, les systèmes technologiques sécurisés, mais surtout dans la formation de nos équipes pour garantir un service irréprochable et strictement conforme aux principes de cette finance islamique. Pour la MUPECI, chaque franc investi est d’abord un investissement pour l'avenir et l’autonomie financière de nos membres.
Côté rentabilité, nous voyons AL-FALAH comme un puissant levier de croissance. En ouvrant nos portes à une clientèle qui s'excluait elle-même du système bancaire classique, nous visons une nouvelle épargne destinée à financer des projets générateurs de revenus. À terme, cette activité va diversifier et solidifier les revenus de la MUPECI. Mais notre vision de la rentabilité va au-delà des simples lignes comptables : si nos membres réussissent et développent leurs commerces grâce à nos financements partagés, la MUPECI grandira durablement avec eux. C’est du gagnant-gagnant.
Vous proposez notamment la Mourabaha, l’Ijara, la Moucharaka et l’Istisna. Quelle est la différence avec un crédit classique de MUPECI ?
La grande différence avec un crédit classique, c’est que dans la finance islamique AL-FALAH, la MUPECI ne vous prête pas de l'argent pour en récupérer plus via des intérêts. Nous ne faisons pas de commerce d'argent, nous faisons du commerce de biens réels.
Pour que ce soit très simple à comprendre, par exemple pour la Mourabaha, au lieu de vous prêter de l'argent pour acheter une moto ou une machine, la MUPECI achète elle-même le matériel et vous le revend avec une marge bénéficiaire connue d'avance. Vous remboursez ensuite par mensualités, sans aucune surprise ni frais cachés. Pour ce qui est de l’Ijara, c’est l’équivalent d’un contrat de location. Nous achetons un équipement ou un local pour vous, vous l'utilisez en payant un loyer, et à la fin du contrat, vous en devenez propriétaire.
Concernant la Moucharaka, ici nous devenons de véritables partenaires d'affaires. La MUPECI et vous financez ensemble un projet. Si le projet génère des bénéfices, nous les partageons. Si, malgré tous nos efforts, il y a des pertes, nous les partageons aussi. C’est du vrai travail d'équipe.
L’Istisna est une solution sur mesure pour les projets de construction ou de fabrication d'équipements. Nous finançons la production progressive du bien selon vos besoins professionnels.
En résumé, dans un crédit classique, vous êtes seul face à votre dette et à vos intérêts. Avec AL-FALAH, nous devenons partenaires de votre projet. Nous achetons du concret, nous partageons les risques sur le terrain, et nous grandissons ensemble de manière transparente. Ce qui correspond bien à notre slogan institutionnel "On avance ensemble".
Quels secteurs comptez-vous financer en priorité avec AL-FALAH ?
Avec AL-FALAH, nous finançons en priorité le quotidien et l'avenir des Camerounais, c'est-à-dire l'économie réelle. Nous ne faisons pas de spéculation. Nos priorités se tournent naturellement vers les secteurs qui créent de la richesse et de l'emploi sur le terrain.
Voici les grands piliers qui font l'objet de notre attention : Le commerce et la distribution pour aider les commerçants à stocker, à acheter leurs marchandises et à développer leurs boutiques sans étouffer leur trésorerie ; l’agriculture et l’élevage, nous finançons l'achat des équipements agricoles, d'intrants ou de bétail pour aider nos producteurs à moderniser leurs exploitations ; le transport et la logistique. Nous accompagnons les particuliers ou les professionnels pour l'acquisition de motos, de taxis ou de camions de livraison ; l'immobilier et la construction. En bref, que vous soyez un salarié, une bayam-selam, un artisan, un éleveur, un professionnel ou un chef de PME, tant que votre projet est concret, éthique et utile à la famille ou à la communauté, vous êtes notre priorité.
MUPECI compte aujourd’hui 33 agences conventionnelles dans huit régions. Quelle taille représente désormais l’institution ?
Ces chiffres se consolident au quotidien à la faveur de la confiance que les Camerounais placent en notre institution. Aujourd'hui, la MUPECI, c'est une communauté forte de plus de 100 000 membres représentant une part de marché significative dans le secteur de la microfinance au Cameroun.
Pour l’exercice 2025, notre croissance s'est accélérée de manière remarquable. Notre portefeuille de crédits injectés dans l’économie atteint près de 39 milliards de FCFA, signe de notre engagement constant à soutenir les projets de nos membres. Notre total de bilan et notre encours de dépôts affichent également des performances historiques, consolidant notre place sur le podium des meilleurs établissements de microfinance. Tout ceci témoigne d’une gestion rigoureuse, saine et surtout rentable, ce qui nous donne les coudées franches pour investir aujourd'hui dans de grands chantiers comme le réseau AL-FALAH.
La montée en puissance de la finance islamique nécessite-t-elle de nouvelles sources de refinancement ? Envisagez-vous des partenariats avec des banques ou institutions islamiques internationales, voire à terme des ressources issues du marché des sukuk ?
C’est une excellente question, et la réponse est clairement oui. Pour faire grandir AL-FALAH et accompagner des projets de plus en plus importants (comme la construction d'usines, de bâtiments ou la modernisation agricole à grande échelle), l'épargne locale de nos membres ne suffira pas à elle seule. Nous devons aller chercher de l'eau là où elle se trouve pour alimenter notre réseau.
Pour cela, notre stratégie est déjà en marche. Nous discutons activement et envisageons des partenariats solides avec des bailleurs de fonds nationaux, des banques islamiques régionales et des institutions financières internationales spécialisées. L'objectif est simple : obtenir des lignes de financement éthiques qui nous permettront de prêter davantage sur le terrain au Cameroun.
La MUPECI veut être le pont qui connecte les grands investisseurs de la finance éthique internationale avec les commerçants de Mokolo, les éleveurs de Garoua et les entrepreneurs de Bessengué. C'est comme cela que nous ferons bouger les lignes.
Après plus de vingt ans d’activité, où voulez-vous emmener MUPECI ? Votre ambition reste-t-elle celle d'une microfinance de première catégorie ou envisagez-vous à terme un changement d’échelle, de statut ou une expansion au-delà du Cameroun ?
Le véritable changement d'échelle que nous opérons aujourd'hui est d'abord qualitatif et technologique. Avec le lancement d'AL-FALAH dans la finance islamique et la transformation digitale en cours, la MUPECI change déjà de dimension sous sa forme actuelle. Nous prouvons qu'un établissement de microfinance peut offrir des services aussi modernes, innovants et solides qu'une grande banque, tout en gardant son âme coopérative et humaine.
Quant à l'expansion au-delà du Cameroun, c’est une suite logique que nous regardons avec beaucoup d'attention. Notre modèle a fait ses preuves ici. Pourquoi ne pas le dupliquer demain dans la sous-région d'Afrique Centrale ? Mais chaque chose en son temps : pour l'instant, notre mission est de consolider nos nouveaux HUBs comme celui de Garoua, de faire rayonner AL-FALAH, et de continuer à prouver, jour après jour, que la MUPECI est le moteur de l'autonomie financière de nos populations. L'avenir s'écrit en grand, et nous le construisons main dans la main avec nos membres.