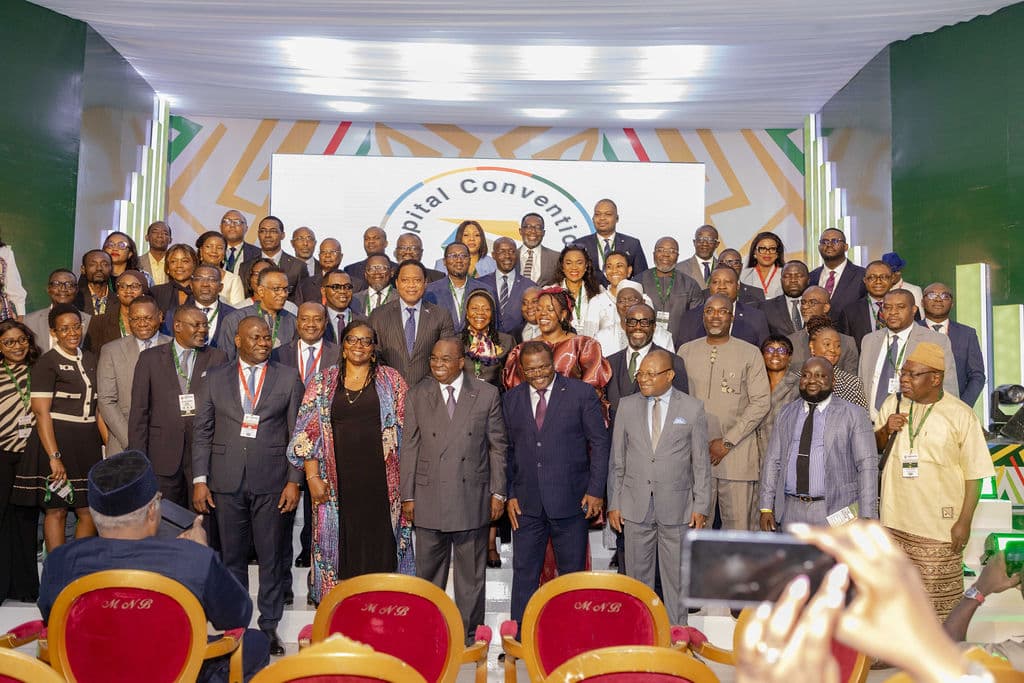
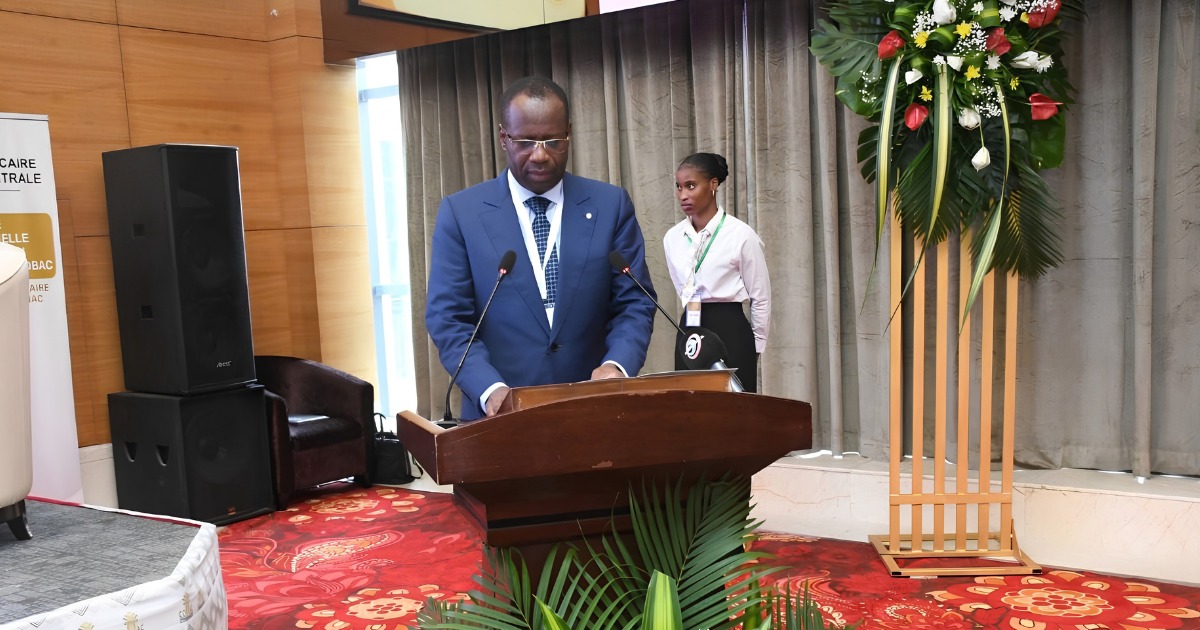
La Commission bancaire de l'Afrique centrale (COBAC) réunit ce 25 septembre à Malabo, en Guinée équatoriale, les principaux acteurs du secteur bancaire et financier de la CEMAC pour examiner les vulnérabilités auxquelles font face les établissements de la région. Stress tests, qualité des crédits, risques environnementaux, nouveaux moyens de paiement et intelligence artificielle figurent au cœur de cette 15e concertation annuelle, dans un marché bancaire qui continue de croître mais où 2 192,8 milliards de FCFA de créances sont en souffrance.
Lire aussi : La COBAC prépare une loi bancaire unique pour la CEMAC
Présidée par Yvon Sana Bangui, président de la COBAC et gouverneur de la Banque des États de l'Afrique centrale (BEAC), la rencontre rassemble les responsables du superviseur régional, les représentants des banques, des établissements de microfinance et de paiement ainsi que des experts. Pour la première fois, les présidents de conseils d'administration et les responsables des comités spécialisés des établissements assujettis participent également aux travaux, signe de la volonté du régulateur d'impliquer davantage les organes dirigeants dans la surveillance des risques et le contrôle interne.
Cette concertation intervient alors que l'activité bancaire régionale poursuit son expansion. Les données présentées par la COBAC font ressortir un total de bilan agrégé de 28 311 milliards de FCFA, en progression de 8,9 %. Les crédits bruts atteignent 14 223 milliards, en hausse de 12,7 %, tandis que les dépôts progressent de 6,6 % pour s'établir à 20 310 milliards de FCFA. Le crédit augmente ainsi près de deux fois plus rapidement que les ressources collectées auprès de la clientèle sur la période de comparaison retenue par le superviseur.
2 193 milliards de créances en souffrance
Cette expansion s'accompagne toutefois d'un niveau élevé de crédits dégradés. La COBAC évalue les créances en souffrance à 2 192,8 milliards de FCFA, représentant 15,42 % des crédits bruts. Plus préoccupant, les créances douteuses constituent 76,1 % de ce portefeuille en souffrance, soit environ 1 669 milliards de FCFA selon un calcul effectué à partir des données du régulateur. Ces montants ne correspondent cependant pas nécessairement à des pertes définitives pour les banques, prévient la COBAC. La concentration des financements constitue une autre source de vigilance. Sur les 14 223,5 milliards de FCFA de crédits bruts retenus dans la présentation, 7 612,1 milliards, soit 53,52 %, sont orientés vers huit branches identifiées comme sensibles dans l'analyse des risques environnementaux, sociaux et de gouvernance (ESG). La COBAC précise toutefois qu'une exposition à ces secteurs ne signifie pas automatiquement que les crédits concernés sont en difficulté ou susceptibles d'occasionner des pertes.
Lire aussi : CEMAC : la COBAC va lancer une plateforme numérique pour surveiller le change manuel
Ces indicateurs expliquent en partie la place accordée cette année aux tests de résistance des banques. Ces simulations doivent permettre de mesurer les effets d'un choc sur les pertes, les fonds propres ou encore la liquidité des établissements. Mais l'analyse préparatoire de la COBAC relève des insuffisances dans la transmission des rapports, le respect des délais et la qualité des exercices réalisés. Certains scénarios sont jugés insuffisamment explicités ou peu adaptés au contexte local, tandis que les méthodes et hypothèses utilisées ne sont pas toujours suffisamment documentées.
Paiements numériques et intelligence artificielle sous surveillance
La COBAC élargit également son radar aux transformations technologiques qui bouleversent le métier bancaire. L'essor des nouveaux services de paiement pose notamment des enjeux d'interopérabilité, de fiabilité des systèmes, de lutte contre la fraude et de cybersécurité. Un incident chez un prestataire technologique peut désormais affecter plusieurs acteurs interconnectés, souligne le dossier préparatoire. Orange Money Cameroun doit présenter à Malabo son expérience sur les mutations en cours dans les paiements.
Lire aussi : COBAC : un nouveau règlement pour prévenir les faillites des microfinances en CEMAC
L'intelligence artificielle constitue l'autre nouveau front. Les banques peuvent déjà utiliser ces technologies pour détecter des transactions inhabituelles, analyser les dossiers de crédit, automatiser le traitement de documents ou renforcer la cybersécurité. Mais leur développement expose également les établissements à des décisions erronées ou difficiles à expliquer, aux biais dans les données et à des risques de confidentialité. La COBAC relève aussi l'utilisation possible de l'IA à des fins de fraude, notamment par imitation de voix, fabrication de vidéos trompeuses et hameçonnage personnalisé.
Les travaux doivent également ouvrir le chantier de l'intégration des risques ESG dans les pratiques bancaires. La COBAC prévoit notamment d'examiner leur prise en compte dans la cartographie des risques, l'analyse des dossiers de crédit et les simulations de crise. À ce stade toutefois, ces pistes de travail ne constituent pas de nouvelles obligations réglementaires pour les banques.
Lire aussi : La COBAC veut doubler le capital minimum des opérateurs de mobile money et créer un statut pour les fintechs